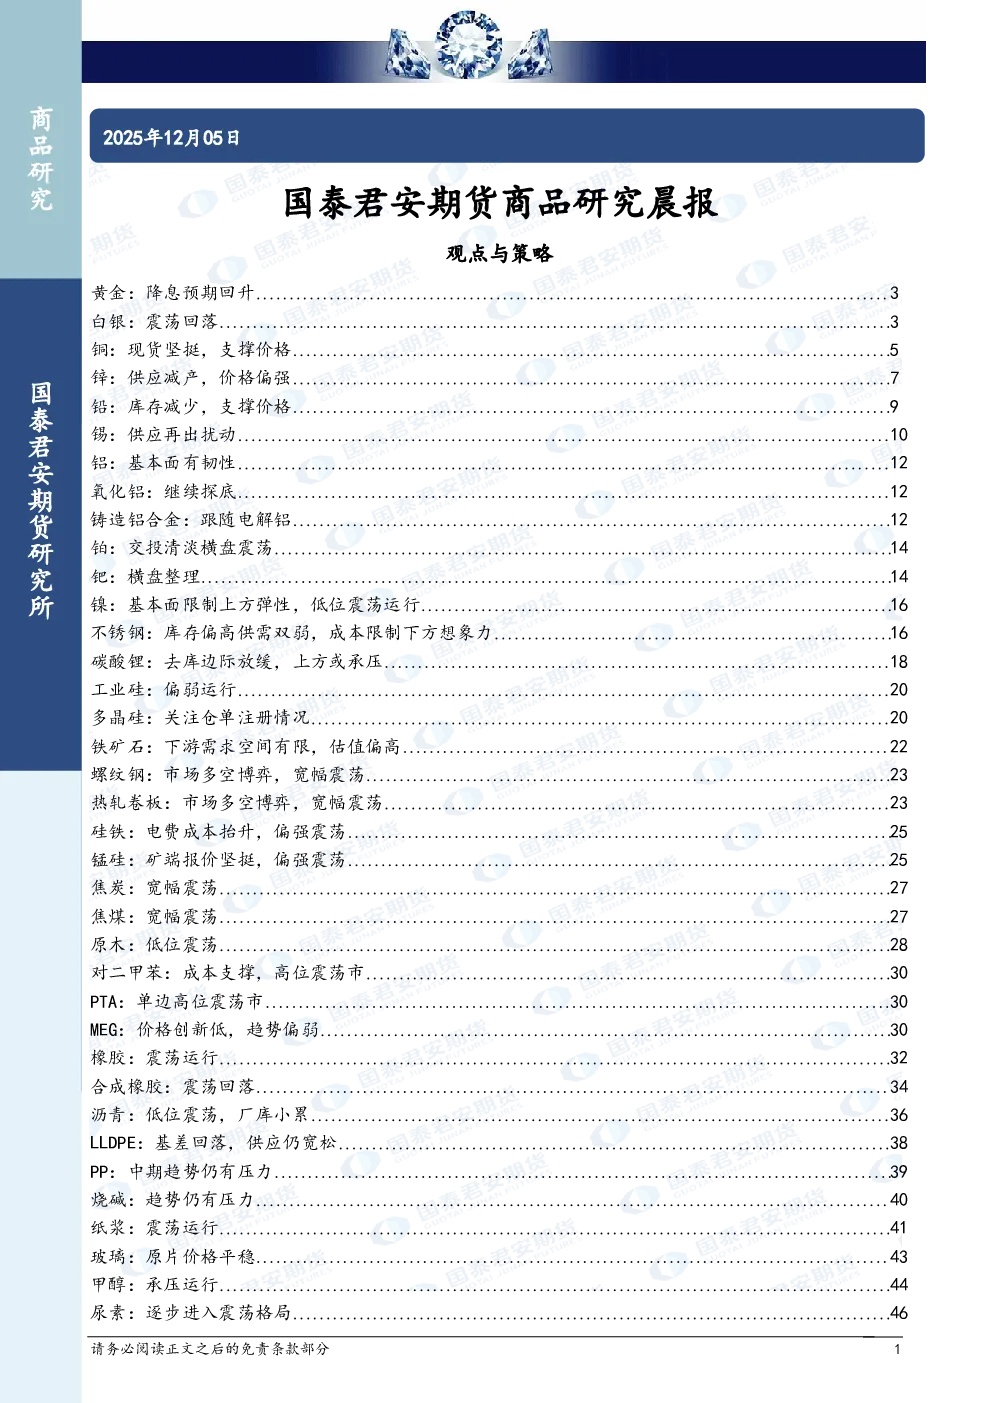
核心观点与策略
黄金:降息预期回升,趋势强度为1。
白银:震荡回落,趋势强度为1。
铜:现货坚挺,支撑价格,趋势强度为1。
锌:供应减产,价格偏强,趋势强度为1。
铅:库存减少,支撑价格,趋势强度为0。
锡:供应再出扰动,趋势强度为0。
铝:基本面有韧性,氧化铝继续探底,铸造铝合金跟随电解铝,趋势强度分别为1、-1、1。
铂:交投清淡横盘震荡,趋势强度为0。
钯:横盘整理,趋势强度为0。
镍:基本面限制上方弹性,低位震荡运行,趋势强度为0。
不锈钢:库存偏高供需双弱,成本限制下方想象力,趋势强度为0。
碳酸锂:去库边际放缓,上方或承压,趋势强度为0。
工业硅:偏弱运行,趋势强度为0。
多晶硅:关注仓单注册情况,趋势强度为0。
铁矿石:下游需求空间有限,估值偏高,趋势强度为0。
螺纹钢:市场多空博弈,宽幅震荡,趋势强度为0。
热轧卷板:市场多空博弈,宽幅震荡,趋势强度为0。
硅铁:电费成本抬升,偏强震荡,趋势强度为1。
锰硅:矿端报价坚挺,偏强震荡,趋势强度为1。
焦炭:宽幅震荡,趋势强度为0。
焦煤:宽幅震荡,趋势强度为0。
原木:低位震荡,趋势强度为0。
对二甲苯:成本支撑,高位震荡市,趋势强度为0。
PTA:单边高位震荡市,趋势强度为0。
MEG:价格创新低,趋势偏弱,趋势强度为-1。
橡胶:震荡运行,趋势强度为0。
合成橡胶:震荡回落,趋势强度为0。
沥青:低位震荡,厂库小累,趋势强度为0。
LLDPE:基差回落,供应仍宽松,趋势强度为0。
PP:中期趋势仍有压力,趋势强度为-1。
烧碱:趋势仍有压力,趋势强度为-1。
纸浆:震荡运行,趋势强度为0。
玻璃:原片价格平稳,趋势强度为-1。
甲醇:承压运行,趋势强度为-1。
尿素:逐步进入震荡格局,趋势强度为0。
苯乙烯:短期震荡,趋势强度为0。
纯碱:现货市场变化不大,趋势强度为-1。
LPG:趋势承压,趋势强度为-1。
丙烯:格局维持宽松,趋势强度为-1。
PVC:低位震荡,趋势强度为0。
燃料油:小幅反弹,或暂时摆脱弱势,趋势强度为0。
低硫燃料油:夜盘转弱,外盘现货高低硫价差小幅收窄,趋势强度为0。
集运指数(欧线):地缘扰动叠加宣涨刺激,震荡偏强,趋势强度为0。
短纤:短期震荡,中期有压力,趋势强度为0。
瓶片:短期震荡,中期有压力,趋势强度为0。
胶版印刷纸:多单择机止盈,趋势强度为0。
纯苯:短期震荡为主,趋势强度为0。
棕榈油:等待拐点确认,暂时区间操作,趋势强度为0。
豆油:美豆驱动不足,震荡为主,趋势强度为0。
豆粕:隔夜美豆小幅收涨,连粕震荡,趋势强度为0。
豆一:现货稳中偏强,盘面偏弱震荡,趋势强度为0。
玉米:震荡偏强,趋势强度为0。
白糖:偏弱运行,趋势强度为-1。
棉花:供需双强,趋势强度为0。
鸡蛋:淘汰继续,现货震荡为主,趋势强度为0。
生猪:增量将至,产业逻辑回归,趋势强度为-2。
花生:关注现货,趋势强度为0。
关键数据
- 黄金:降息预期回升。
- 白银:震荡回落。
- 铜:智利11月铜出口量124,422吨,对中国出口29,112吨;力拓上调2025年铜产量预测。
- 锌:美国11月劳动力市场疲软,招聘率与离职率同步下降。
- 铅:美国11月非农就业岗位减少9000。
- 铝:印尼能矿部发布矿产和煤炭采矿业务活动工作计划。
- 镍:印尼政府接管PT Weda Bay Nickel矿区,预计影响镍矿产量约600金属吨/月。
- 碳酸锂:SMM电池级碳酸锂价格下跌,行业库存去库。
- 工业硅:北京经济技术开发区发布促进绿色低碳高质量发展的若干措施。
- 铁矿石:11月份,制造业采购经理指数为49.2%,比上月上升0.2个百分点。
- 螺纹钢:钢联周度数据:产量减少27.67万吨,总库存减少16.77万吨,表需减少10.96万吨。
- 热轧卷板:钢联周度数据:产量减少0.55万吨,总库存减少4.7万吨,表需减少5.36万吨。
- 硅铁:硅铁FOB价格下跌。
- 焦炭:国家统计局数据显示,11月份,制造业采购经理指数为49.2%。
- 原木:国家统计局数据显示,11月份,制造业采购经理指数为49.2%。
- 对二甲苯:PTA开工率在79.3%附近,聚酯开工维持在91.6%。
- MEG:江苏一套100万吨/年的MEG装置停车,美国一套110万吨/年的MEG装置降负荷运行。
- 橡胶:泰国原料出现跌势,国内停割减产期,原料端表现坚挺。
- 合成橡胶:国内顺丁橡胶库存量较上周期减少0.01万吨。
- 沥青:国内沥青周度总产量为50.5万吨,环比下降1.4万吨。
- LLDPE:华北LL基差再度转弱至贴水,石化企业下调部分出厂价格。
- PP:华东拉丝周均价在6333元/吨,较上一周下跌9元/吨。
- 烧碱:全国20万吨及以上固定液碱样本企业厂库库存50.48万吨。
- 纸浆:本期进口纸浆市场整体呈现情绪化上涨,针叶、阔叶浆驱动逻辑分化。
- 玻璃:浮法白玻价格主流稳定,局部涨跌调整。
- 甲醇:中国甲醇港口样本库存量较上期-1.41万吨。
- 尿素:中国尿素企业总库存量较上周减少7.34万吨。
- 苯乙烯:江苏纯苯港口样本商业库存总量较上期库存累库6.0万吨。
- PVC:PVC社会库存样本统计环比增加1.55%至105.89万吨。
- 燃料油:ONE 12月第二周FE4单航次特价1700美元/FEU。
- 集运指数(欧线):主力2602合约低开后震荡,午盘受地缘消息影响盘面小幅增仓上行。
- 短纤:半光1.4D主流报价在6500~6600区间,直纺涤短销售疲软。
- 瓶片:上游原料期货偏弱震荡,聚酯瓶片工厂报价多下调10-50元不等。
- 纯苯:山东纯苯不完全统计非长协成交量3000吨左右。
- 棕榈油:印度炼油商取消约7万吨原定于12月至1月交付的豆油订单。
- 豆油:CBOT大豆期货收盘上涨,追随邻池玉米市场的涨势。
- 豆粕:北京德润林2025年12月5日消息:周四,芝加哥期货交易所(CBOT)大豆期货收盘上涨。
- 玉米:北方玉米散船集港价格较昨日上涨,东北深加工玉米价格继续上行。
- 白糖:CAOC预计25/26榨季国内食糖产量为1170万吨,消费量为1570万吨。
- 棉花:棉花现货交投较为平淡,部分棉商下调棉花现货销售基差。
- 鸡蛋:山东地区质量差异大,好货量少,成交以质论价。
- 生猪:云南神农12月4日注册仓单85手。
- 花生:河南、吉林、辽宁、山东等地花生价格平稳,部分地区商贩出货意愿略有松动。
研究结论
- 黄金:受降息预期提振,价格偏强。
- 白银:震荡走势,缺乏明确方向。
- 铜:现货需求支撑,价格偏强。
- 锌:供应减产利好,价格偏强。
- 铅:库存减少提供支撑,价格预计维持震荡。
- 锡:供应端扰动持续,价格预计维持震荡。
- 铝:基本面支撑,氧化铝价格继续探底,铝合金价格跟随电解铝。
- 铂钯:交投清淡,价格横盘震荡。
- 镍:基本面限制上方弹性,价格低位震荡。
- 不锈钢:库存偏高,供需双弱,价格承压。
- 碳酸锂:去库放缓,价格上方承压。
- 工业硅:偏弱运行,价格预计维持震荡。
- 多晶硅:关注仓单注册情况,价格预计维持震荡。
- 铁矿石:下游需求空间有限,估值偏高,价格预计维持震荡。
- 螺纹钢:市场多空博弈,价格宽幅震荡。
- 热轧卷板:市场多空博弈,价格宽幅震荡。
- 硅铁:电费成本抬升,价格偏强震荡。
- 锰硅:矿端报价坚挺,价格偏强震荡。
- 焦炭:市场宽幅震荡。
- 焦煤:市场宽幅震荡。
- 原木:低位震荡。
- 对二甲苯:成本支撑,价格高位震荡。
- PTA:单边高位震荡市。
- MEG:价格创新低,趋势偏弱。
- 橡胶:震荡运行。
- 合成橡胶:震荡回落。
- 沥青:低位震荡,厂库小累。
- LLDPE:基差回落,供应仍宽松,价格预计维持震荡。
- PP:中期趋势仍有压力,价格预计维持震荡。
- 烧碱:趋势仍有压力,价格预计维持震荡。
- 纸浆:震荡运行。
- 玻璃:原片价格平稳,价格预计维持震荡。
- 甲醇:承压运行,价格逐步进入震荡格局。
- 尿素:逐步进入震荡格局,价格预计维持震荡。
- 苯乙烯:短期震荡。
- 纯碱:现货市场变化不大,价格预计维持震荡。
- LPG:趋势承压。
- 丙烯:格局维持宽松。
- PVC:低位震荡。
- 燃料油:小幅反弹,或暂时摆脱弱势。
- 低硫燃料油:夜盘转弱,外盘现货高低硫价差小幅收窄。
- 集运指数(欧线):地缘扰动叠加宣涨刺激,价格震荡偏强。
- 短纤:短期震荡,中期有压力。
- 瓶片:短期震荡,中期有压力。
- 胶版印刷纸:多单择机止盈。
- 纯苯:短期震荡为主。
- 棕榈油:等待拐点确认,价格暂时区间操作。
- 豆油:美豆驱动不足,价格预计维持震荡。
- 豆粕:隔夜美豆小幅收涨,价格预计维持震荡。
- 豆一:现货稳中偏强,盘面偏弱震荡。
- 玉米:震荡偏强。
- 白糖:偏弱运行。
- 棉花:供需双强。
- 鸡蛋:淘汰继续,现货震荡为主。
- 生猪:增量将至,产业逻辑回归,价格预计大幅下跌。
- 花生:关注现货。