亚马逊(AMZN,买入):AI驱动云计算和电商业务双引擎
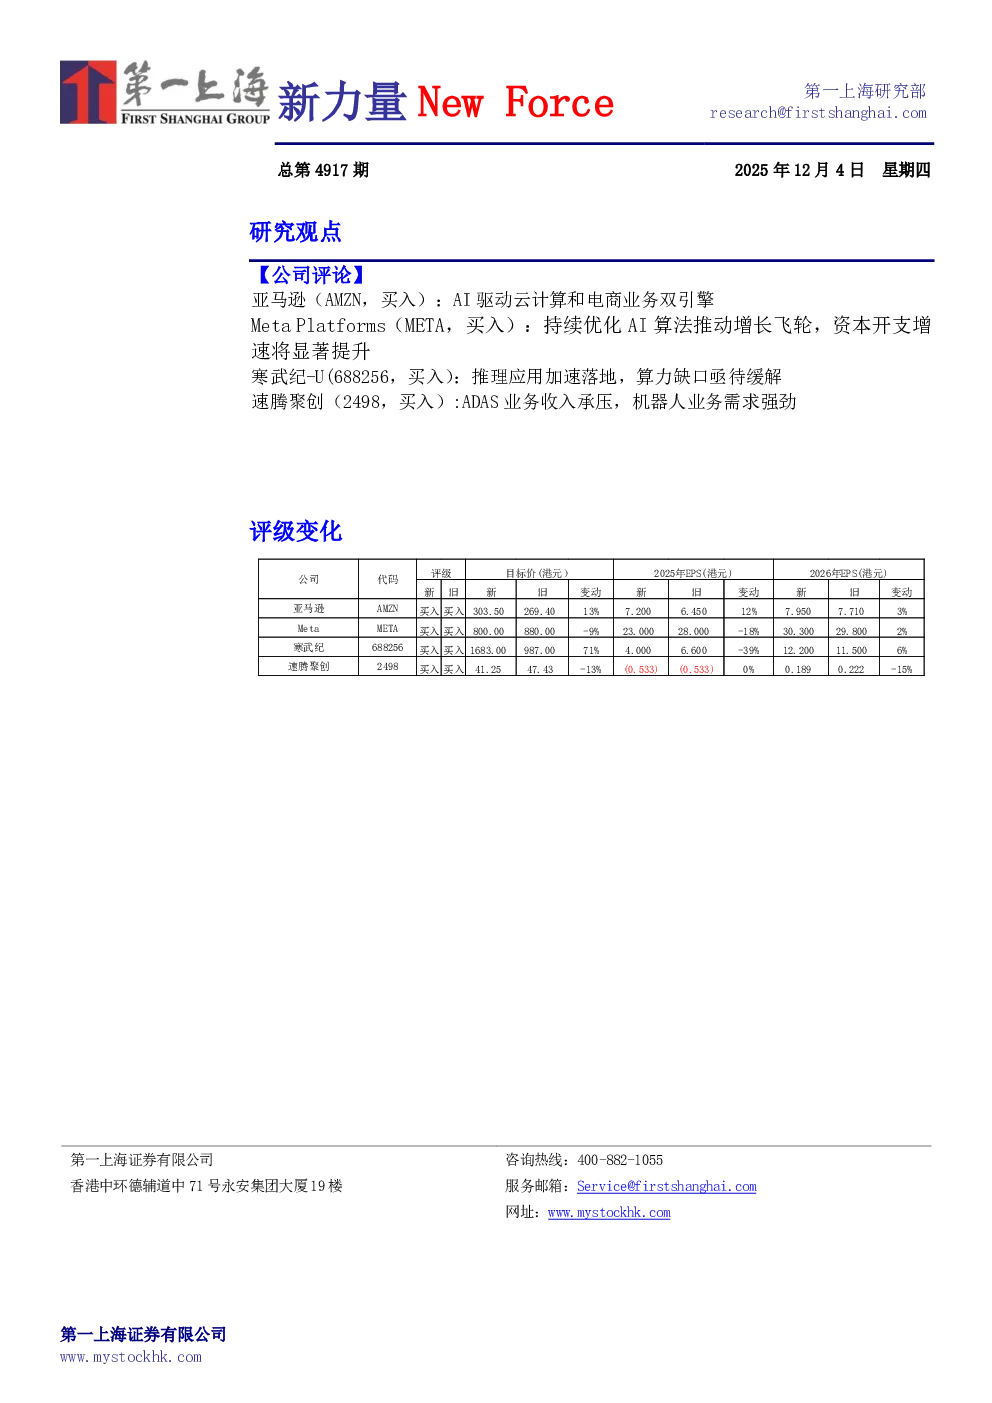
AWS云收入加速增长,产能瓶颈缓解,季度收入同比增长20%至330亿美元,积压订单增至2000亿美元。Trainium2季度收入环比增加150%,达到数十亿美元。与Anthropic合作的雷尼尔计划部分竣工,采用50万颗Trainium2,预计年底翻倍。2025年AWS大会宣布Trainium3开始出货,Trainium4将支持英伟达NVLink Fusion。公司计划2025年现金资本支出约1250亿美元,2026年继续追加。电商业务通过AI助手和物流网络升级提升运营效率,AI购物助手Rufus用户达2.5亿,美国“黑色星期五”在线消费额达118亿美元,同比增长9.1%。目标价303.50美元,买入评级。
Meta Platforms(META,买入):持续优化AI算法推动增长飞轮,资本开支增速将显著提升
25Q3总收入512.4亿美元,同比增长26.2%,高于预期。Family of Apps收入507.7亿美元,广告收入同比增长25.6%。Reality Labs收入4.7亿美元,同比增长74.1%。经营利润205.4亿美元,同比增长18.4%。AI推荐系统提升用户体验,Facebook用户时间增加5%,Threads增加10%。Instagram视频观看时长同比增长超过30%。2026年计划在Instagram上改进推荐系统。资本开支增速将显著提升,建设数据中心,建立战略合作伙伴关系。目标价800美元,买入评级。
寒武纪-U(688256,买入):推理应用加速落地,算力缺口亟待缓解
25Q3收入17.3亿元,大幅超过预期,同环比分别为+1,333%/-2%。毛利率54.2%,归母净利润为5.7亿元。供应链稳健,25年10月完成定增融资40亿。AI应用加速落地,产品在客户侧表现优异,有望迎来订单突破。国产算力替代加速,2025年中国智算市场规模预计达400亿美元,国产芯片将持续抢占市场。目标价1,683元,维持买入评级。
速腾聚创(2498,买入):ADAS业务收入承压,机器人业务需求强劲
2025年三季度营收4.07亿元,同比持平,环比下降10.6%。ADAS业务收入2.45亿元,同比下滑25.7%、环比下降9.8%,销量达15.0万颗,同比增长14.3%、环比增幅21.2%。机器人业务收入1.42亿元,同比激增157.8%,环比微降3.3%,销量3.6万颗,同比暴涨393.1%。毛利率提升至18.1%,ADAS激光雷达销量持续增长,自研SOC芯片降低成本。公司与滴滴自动驾驶达成新一代Robotaxi合作,获得日本三大主流车企及北美新能源客户新车型定点。目标价41.25港元,给予买入评级。