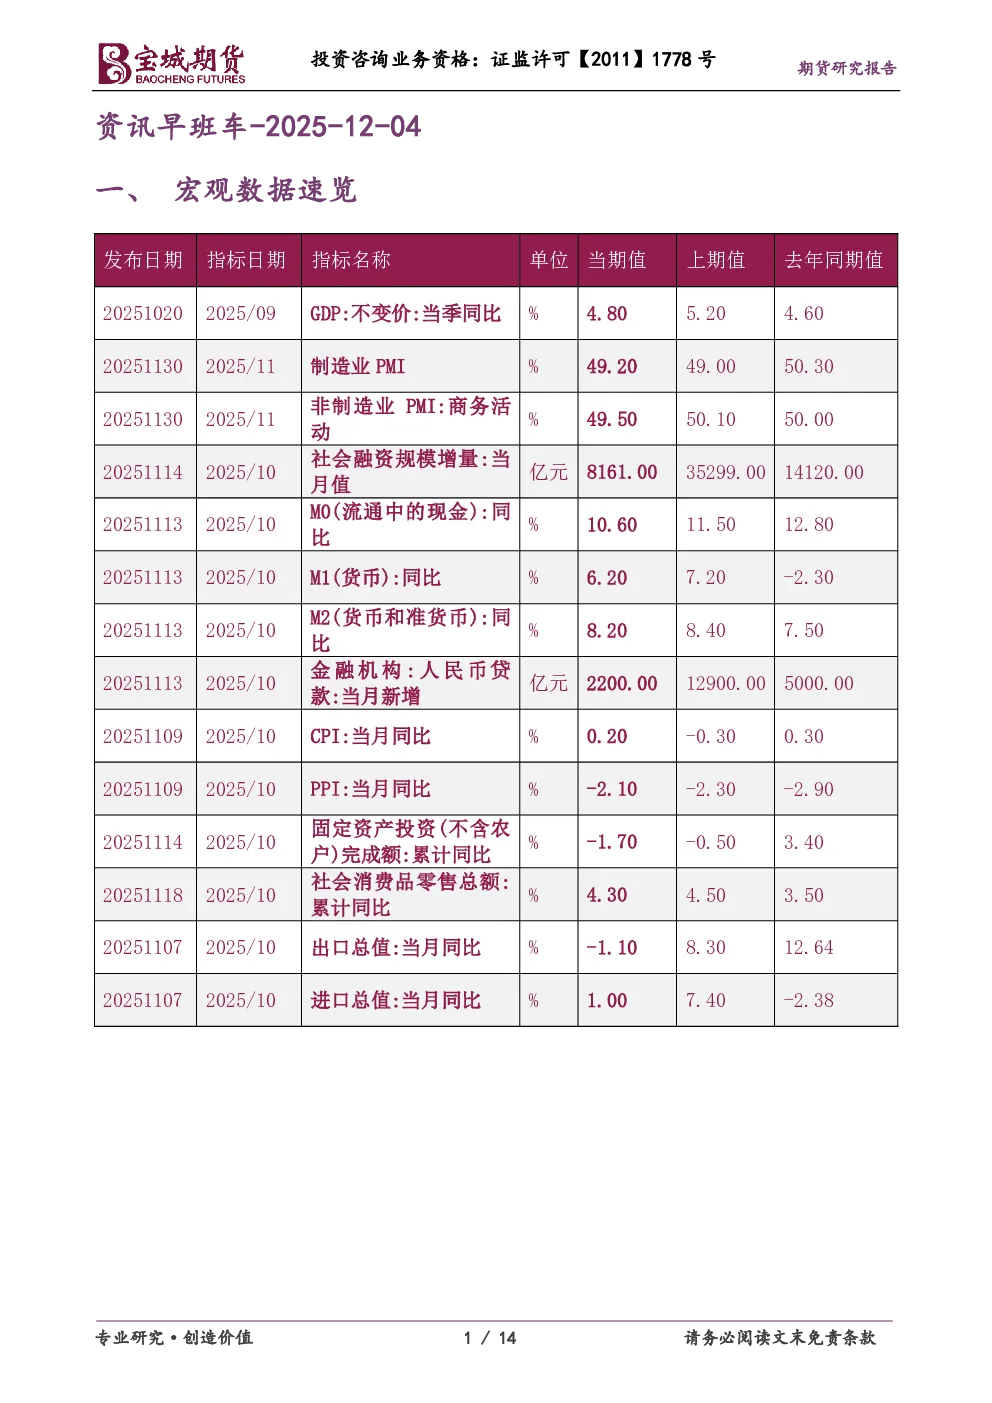
一、宏观数据速览
- 中国物流业景气指数为50.9%,较上月回升0.2个百分点,业务总量指数环比回升0.2个百分点,中部和西部地区表现相对均衡。
- 中国11月标普综合PMI为51.2,服务业PMI为52.1,新订单指数延续增长态势,新出口订单明显改善。
- 国内商品基差方面,沪镍、郑棉、棉纱升水明显,丁二烯橡胶、沪锡、苹果贴水明显。
- 美国11月“小非农”创两年半最大降幅,美联储降息预期升温,ADP就业数据远不及预期。
- 美国签署法律要求评估美台关系,中方敦促停止美台官方往来。
- 芝商所批准新清算机构,帮助市场遵守证交会关于国债和回购交易的新规定,预计2026年年中投入运营。
二、商品投资参考
- 金属:铜价创历史新高,沪铜期货主力合约站上9万元/吨大关;碳酸锂价格下跌,氢氧化锂价格持平。
- 嘉能可:2025年铜产量指引区间下限为85万至91万吨,2026年初始铜产量指引下调至84千吨;预计2035年铜产量约160万吨。
- 嘉能可:阿隆布拉矿预计四年内生产约7.5万吨铜,阿尔姆布雷拉矿场预计生产约31.7万盎司黄金,重启资本支出预计为2.3亿加元。
- 摩根大通:预计2026年上半年铝价升至每吨3000美元,金价升至每盎司5000美元,铜价涨至每吨12,500美元。
- 高盛:预计2026年上半年铜价平均价格为10710美元,2026年第四季度铝价跌至每吨2350美元。
- 欧洲央行要求意大利重新审视其黄金储备提案。
- 金属库存方面,锡库存创新高,铅库存下降,铝库存创新低,铜库存创新高,锌库存创新高,镍库存下降,铝合金库存持稳,钴库存持稳。
三、财经新闻汇编
- 公开市场:央行开展793亿元7天期逆回购操作,操作利率1.40%,单日净回笼1340亿元。
- 要闻资讯:中国11月PMI数据发布,李强总理主持专题学习,国务院原则同意《长三角国土空间规划(2023-2035年)》,商务部数据,乘联分会数据,中国物流业景气指数数据,财政部将发行人民币国债,国家外汇管理局上海市分局开展绿色外债业务试点,银行大额存单情况,券商密集发布2026年可转债投资展望,美国ADP就业数据,韩国将提高外汇稳定债券发行金额上限,芝商所批准新清算机构,世界银行发布《国际债务报告》。
- 债市综述:中国债市窄幅震荡,利率债收益率多数上行,30年超长券弱势明显;万科债跌速放缓;交易所债券市场收盘,万科债跌速放缓,万得地产债30指数收涨,万得高收益城投债指数涨;中证转债指数下跌,成交金额525.26亿元;货币市场利率多数下行,银存间质押式回购加权平均利率1天期品种上行,7天期、14天期下行,1月期上行创今年9月以来新高;Shibor短端品种多数下行,隔夜品种下行创2023年8月以来新低;银行间回购定盘利率多数持平;农发行金融债中标收益率分别为1.4539%、1.9504%;欧债收益率多数下跌,美债收益率集体下跌。
- 汇市速递:在岸人民币对美元收盘报7.0661,较上一交易日上涨51个基点;纽约尾盘,美元指数跌0.46%报98.87,非美货币多数上涨;离岸人民币对美元收盘报7.0583,较上一交易日上涨87个基点。
四、股票市场要闻
- A股震荡下挫,上证指数跌0.51%,深证成指跌0.78%,创业板指跌1.12%,成交额1.68万亿元;AI应用、锂电池题材领跌,煤炭板块集体走高;香港恒生指数跌1.28%,恒生科技指数下挫1.58%,恒生中国企业指数下挫1.68%;南向资金净买入近23亿港元,阿里巴巴连续15日获得加仓,累计净买入额超286亿港元。
- 富时罗素宣布对富时中国指数系列季度调整,富时中国A50指数将纳入洛阳钼业、阳光电源,删除江苏银行、顺丰控股;富时中国50指数将纳入中国宏桥、宁德时代、恒瑞医药等港股,剔除中信建投证券、长城汽车、理想汽车等港股。
- 四季度以来新成立的主动权益基金建仓迹象日益明显,逾八成次新基金已出现净值波动;对于未来的配置方向,业内共识在于,AI应用端的产业趋势明确,预计2026年将迎来实质性突破。