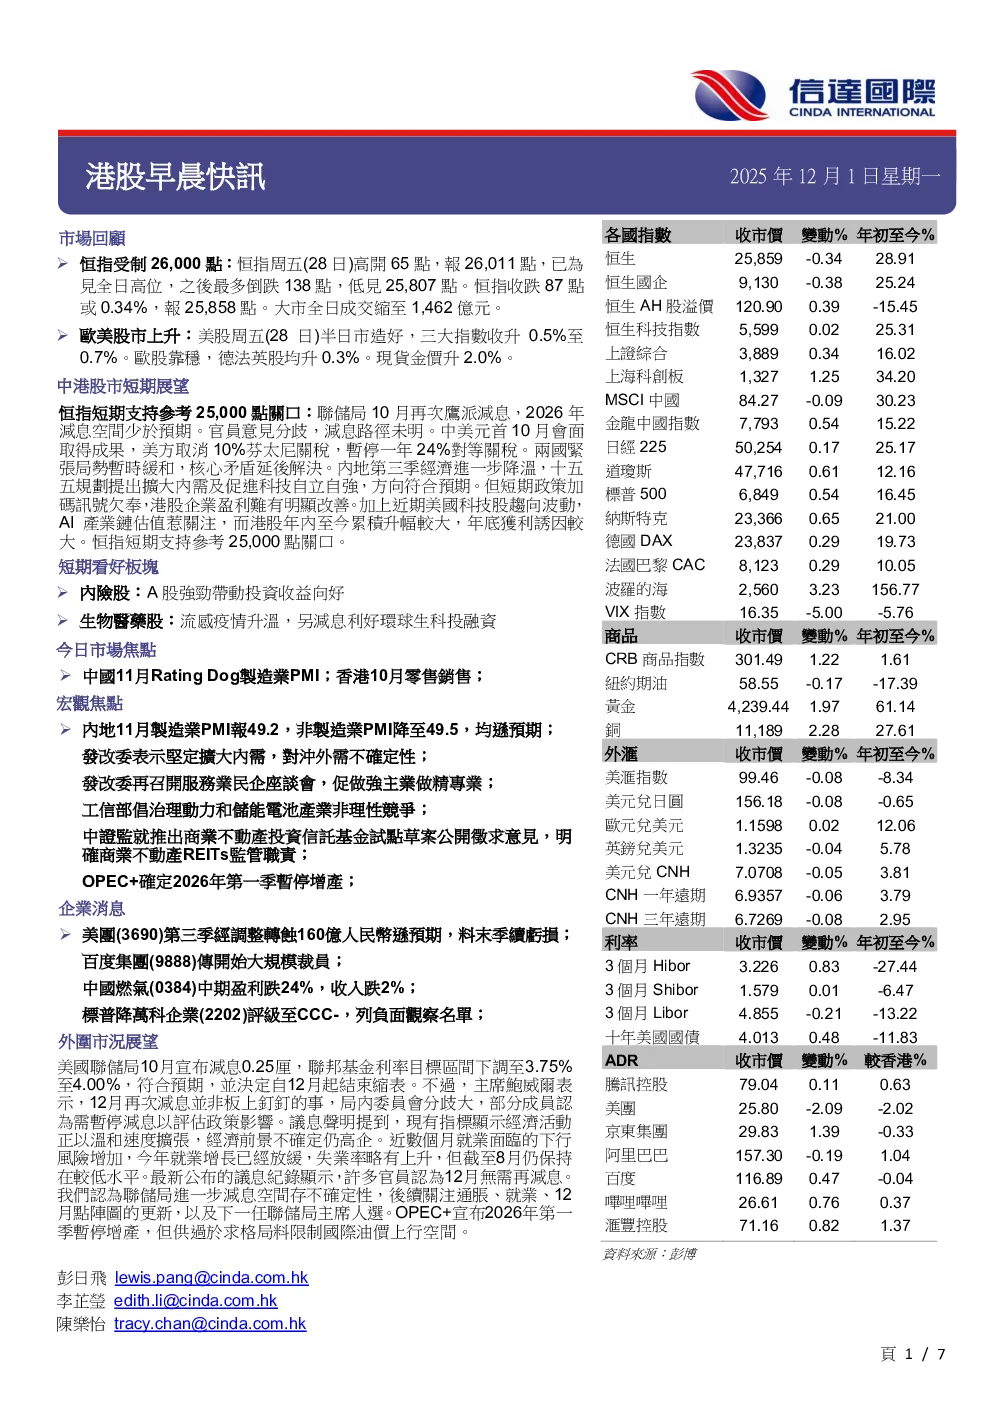
市场回顾
恒指受制于26,000点,收跌87点至25,858点,成交量萎缩。欧美股市上涨,美股三大指数收升0.5%-0.7%,欧股上涨0.3%,现货金价升2.0%。
中港股市短期展望
恒指短期支持位在25,000点。美联储10月鹰派加息,2026年减息空间少于预期,官员意见分歧,减息路径未明。中美元首会面取得成果,紧张局势暂缓,但核心矛盾延后解决。内地第三季经济降温,“十五五”规划提出扩大内需及科技自立自强,但短期政策加码信号缺乏,港股企业盈利难有明显改善。美股科技股波动,AI产业链估值受关注,港股年内累积极幅较大,年底获利诱因较大。
短期看好板块
内险股、生物医药股。
今日市场焦点
中国11月Rating Dog制造业PMI、香港10月零售销售。
宏观焦点
内地11月制造业PMI报49.2,非制造业PMI降至49.5,均逊预期。发改委表示坚定扩大内需,对冲外需不确定性。发改委再召开服务业民企座谈会,促做强主业做精专业。工信部倡导治理动力和储能电池产业非理性竞争。中证监就推出商业不动产投资信托基金试点草案公开征求意见,明确监管职责。OPEC+确定2026年第一季暂停增产。
企業消息
美团第三季经调整转亏损160亿人民币,料末季续亏损;百度集团传开始大规模裁员;中国燃气中期盈利跌24%,收入跌2%;标普降万科企业评级至CCC-,列负面观察名单。
外围市況展望
美联储10月宣布减息0.25厘,符合预期,并决定自12月起结束缩表。主席鲍威尔表示12月再次减息并非板上钉钉的事,局内委员会分歧大,部分成员认为需暂停减息以评估政策影响。议息声明提到,现有指标显示经济活动正以温和速度扩张,经济前景不确定仍高企。近数月就业面面临的下行风险增加,今年就业增长已经放缓,失业率略有上升,但截至8月仍保持在较低水平。最新公布的议息记录显示,许多官员认为12月无需再减息。美联储进一步减息空间存不确定性,后续关注通胀、就业、12月点阵图更新,以及下一任美联储主席人選。OPEC+宣布2026年第一季暂停增产,但供过于求格局料限制国际油价上行空间。
宏觀焦點
内地11月制造业PMI报49.2,连续8个月收缩。内地11月非制造业PMI降至49.5,逊预期。发改委表示坚定扩大内需,对冲外需不确定性。发改委再召开服务业民企座谈会,促做强主业做精专业。工信部倡导治理动力和储能电池产业非理性竞争。中证监就推出商业不动产投资信托基金试点草案公开征求意见,明确监管职责。OPEC+确定2026年第一季暂停增产。
企業消息
Soul App递交上市申请,腾讯控股作为战略投资者,持股49.9%。连锁药房龙丰申上市,首财季溢利升1.3倍。美团指Keeta 10月在香港实现盈利。百度集团传开始大规模裁员。京东集团据报就可能取得Fnac Darty股权与法国经济部商讨。中芯国际终止出售中芯宁波14.832%持股。比亚迪股份在港推新車BYD SEAL 6,零售价15.8萬元。小米汽车11月新增17家门店。深交所指赛力斯调入港股通标的证券名单。汇丰控股主席候选人传12月初见董事会,阐述策略观点。中国燃气中期盈利跌24%,收入跌2%。江西铜业两次提購伦敦上市公司SolGold均被拒绝。中国神华子公司北海二期3号机组通过168小时试运行。洲际船务更替6份造船合約。互太纺织半年纯利跌26%。中汇集团全年利润跌28%,息降至7.4仙。完美医疗中期纯利跌33%。医思健康中期转亏损1031万。标普降万科企业评级至CCC-,列负面观察名单。万物云控股股东进一步质押1,532万股。