观点与策略
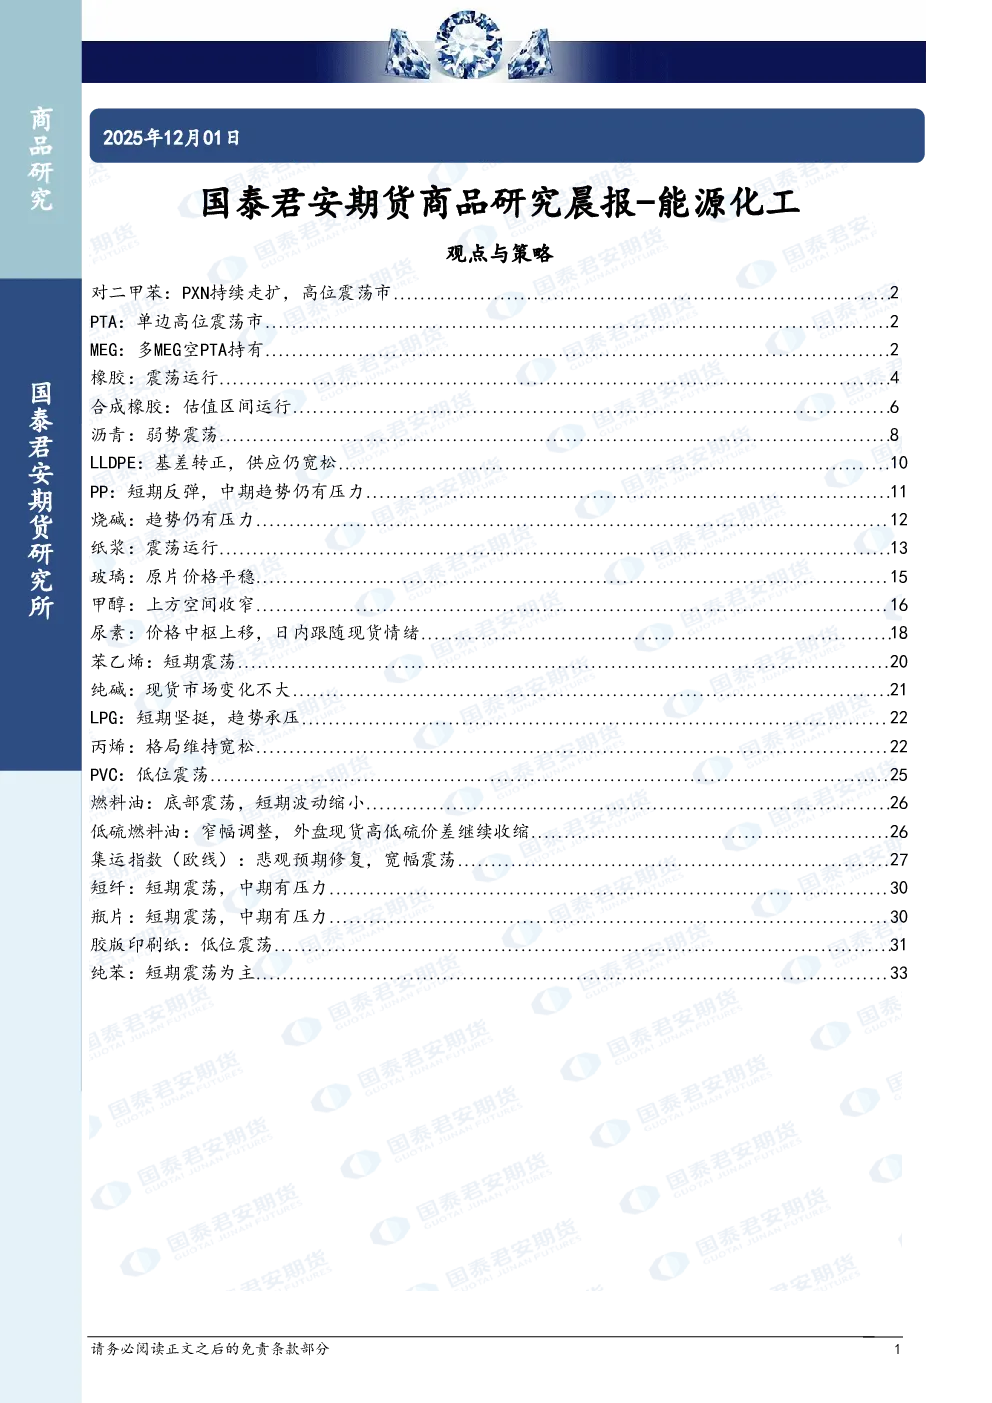
对二甲苯(PX):PXN持续走扩,处于高位震荡市。建议多PX空BZ,并持有5-9正套。供应端,PX装置后期有停车计划,负荷预计下滑;需求端,PTA开工率提升,PX-MX价差走扩。
PTA:单边高位震荡市。建议多PX空PTA,并持有5-9正套。PTA开工率提升,成本端PX支撑;需警惕12月下到1月初终端提前放假带来的负反馈。
MEG:多MEG空PTA持有。供应端,煤制乙二醇负荷将进一步提升,油制装置计划检修,整体供应收紧;需求端,下游压价心态坚决,现货商谈重心承压。
橡胶:震荡运行。国内产区进入减产停割季,海外泰南及越南有持续较强降雨并有洪水风险,供应收紧预期升温;但洪水逐渐消退后,季节性旺产期供应增量预期占据主导,原料采购价格或由强转弱。
合成橡胶:估值区间运行。丁二烯基本面承压但边际好转,供应小幅缩减,需求对价格形成支撑;顺丁橡胶基本面有压力,但估值支撑。
沥青:弱势震荡。国内沥青厂库和社会库库存均减少,12月份国内沥青总排产量环比下降。
LLDPE:基差转正,供应仍宽松。原料端原油价格震荡,单体环节利润压缩后小幅反弹;供应端,广西石化逐步开车,但11月计划外检修量较预期增加。
PP:短期反弹,中期趋势仍有压力。月底阶段,多数贸易商已完成月度销售计划,现货库存压力相对温和;但供应端偏高,下游低利润弱需求仍是2026年上半年的主导性因素。
烧碱:趋势仍有压力。烧碱高产量、高库存格局延续,市场持续做空氯碱利润;需求端,非铝下游支撑有限,出口承压。
纸浆:震荡运行。国内纸浆现货市场价格整体持稳,市场交投氛围清淡;供应端压力持续,需求端表现平平,下游原纸企业维持刚需采购策略。
玻璃:原片价格平稳。浮法白玻价格稳中偏弱整理,沙河、山东市场价格重心仍有下移;成本支撑增强,但加工厂订单一般,成交仍显一般。
甲醇:上方空间收窄。甲醇现货价格指数上涨,港口库存大幅去库;短期低位反弹,中期01合约价格上方空间有限。
尿素:价格中枢上移,日内跟随现货情绪。尿素企业库存继续下降,需求端储备及出口叠加,基本面阶段性改善;短期估值区间上移,中期01合约上方1700元/吨是较强的基本面压力位。
苯乙烯:短期震荡。纯苯市场弱现实,强预期,短期在5300-5700区间内震荡;苯乙烯下游3S持续维持高开工,导致目前库存压力高企。
纯碱:现货市场变化不大。纯碱企业装置窄幅波动,下游需求不温不火,采购积极性不佳。
LPG:短期坚挺,趋势承压。沙特阿美公司2025年12月CP出台,丙烷和丁烷价格均上涨。
丙烯:格局维持宽松。
PVC:低位震荡。国内PVC现货市场销售僵持,电石法销售报价维持坚挺,乙烯法部分区域销售畅通。
燃料油:底部震荡,短期波动缩小。国内PDH装置检修计划。
低硫燃料油:窄幅调整,外盘现货高低硫价差继续收缩。
集运指数(欧线):悲观预期修复,宽幅震荡。苏伊士运河管理局主席表示,预计2026年底实现船舶通行量全面恢复、收入正常化。
短纤:短期震荡,中期有压力。短纤期货震荡上涨,现货方面工厂报价维稳,成交重心上抬。
瓶片:短期震荡,中期有压力。游原料期货上涨,聚酯瓶片工厂报价部分上调。
胶版印刷纸:低位震荡。山东市场高白双胶纸主流意向成交价格在4650-4750元/吨,部分本白双胶纸价格在4300-4500元/吨区间,价格较上一工作日稳定。
纯苯:短期震荡为主。江苏纯苯港口样本商业库存总量较上期累库1.7万吨,环比上升11.56%。