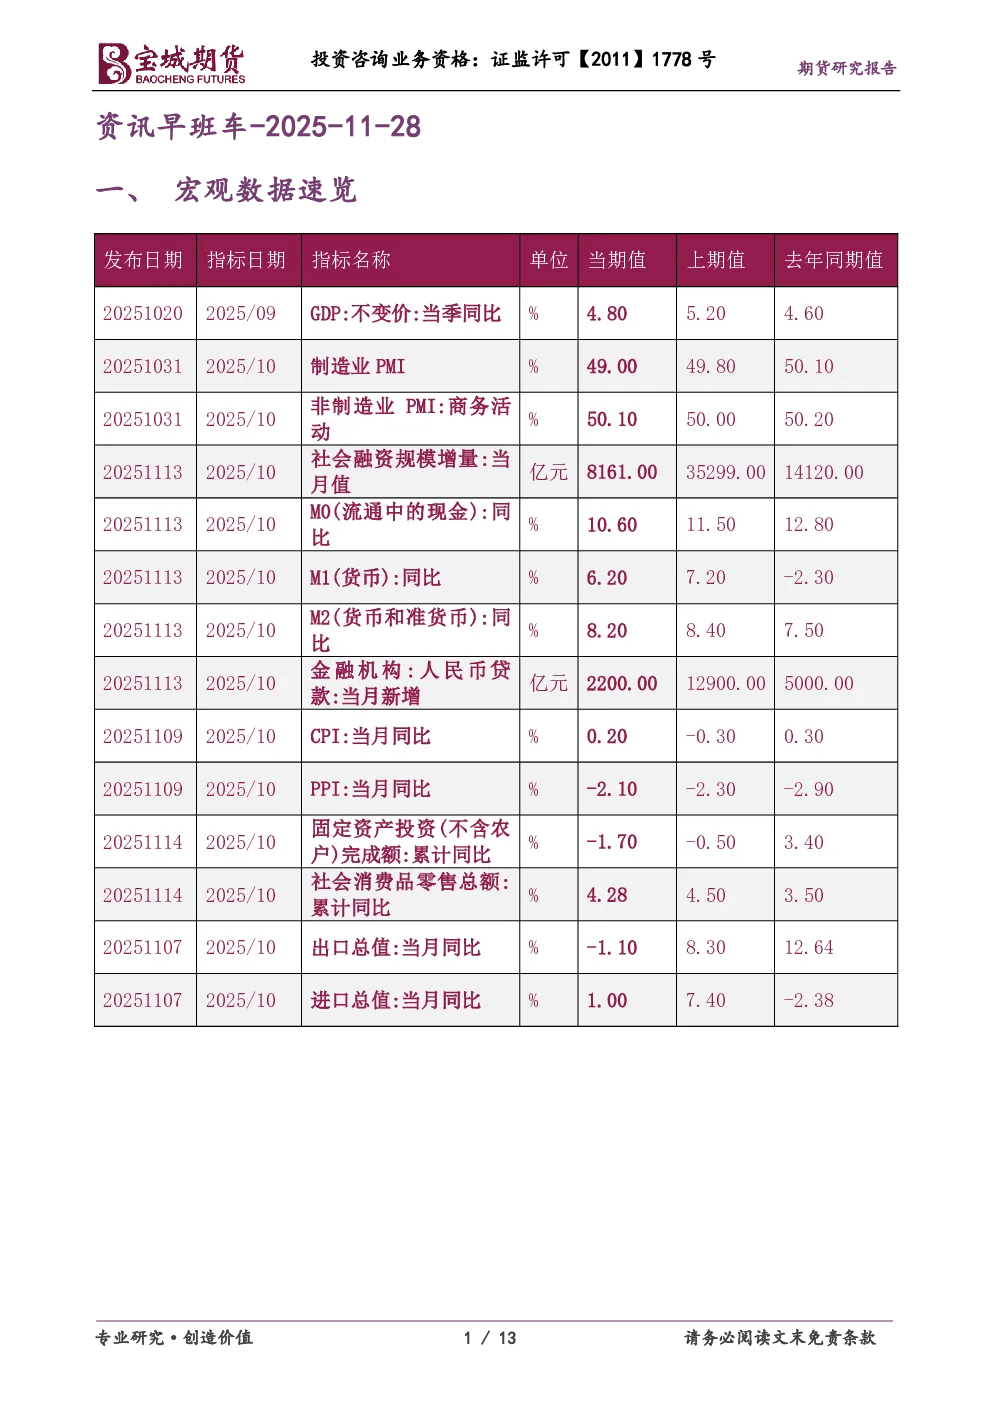
一、宏观数据速览
- 2025年9月GDP同比增长4.8%,10月制造业PMI为49%,非制造业PMI为50.1%,社会融资规模增量8161亿元,M2同比增长8.2%,人民币贷款新增2200亿元,CPI同比上涨0.2%,PPI同比下降2.1%,固定资产投资同比下降1.7%,社会消费品零售总额同比增长4.28%,出口总值同比下降1.1%,进口总值同比增长1%。
二、商品投资参考
- 广期所新能源金属品种板块新增铂、钯期货和期权,首日成交活跃。
- 10月份规模以上工业企业利润同比下降5.5%,1-10月份同比增长1.9%。
- 中国贸促会将于12月初组织中国企业家代表团访问美国。
- 国内商品43个品种基差为正值,沪镍、郑棉、铸造铝合金升水明显;丁二烯橡胶、苹果、强麦贴水明显。
- 全球矿业公司加速锑矿资源勘探与开发,美国锑生产重启。
- 伦敦金属交易所数据显示,锌、铜、镍、铅库存增加,铝、锡库存持稳,铝合金库存减少。
- 高盛预测明年晚些时候金价可能攀升至每盎司4900美元,将黄金列为最推荐做多的大宗商品。
- 电池级碳酸锂、氢氧化锂价格创逾一年新高。
三、财经新闻汇编
- 央行开展3564亿元7天期逆回购操作,单日净投放564亿元。
- 万科股债跌幅加剧,申请债券展期缓解短期偿债压力。
- 中国贸促会将于12月初组织中国企业家代表团访问美国。
- 国务院常务会议部署推进基本医疗保险省级统筹工作,审议通过《全民阅读促进条例(草案)》。
- 中国、马来西亚就“马美对等贸易协议”进行双边沟通。
- 国家发改委推动基础设施REITs扩围至城市更新设施等领域,关注具身智能产业发展风险。
- 1-10月份全国规模以上工业企业利润总额同比增长1.9%。
- 商务部推进汽车流通消费改革试点,扩大二手车流通,拓展汽车后市场。
- 9月份全球经贸摩擦指数持续处于高位,印度、美国和俄罗斯的全球经贸摩擦指数位居前三。
- 上交所举办绿色债券和ESG债券创新发展座谈调研会。
- 日本首相高市早苗计划新发更多债券为经济刺激方案提供资金。
- 韩国央行维持基准利率2.5%不变,上调今明两年实际GDP增长预期和通胀预期。
- 欧洲央行发布10月会议纪要,强化市场对本轮降息周期终结的预期。
四、股票市场要闻
- A股冲高回落,上证指数涨0.29%,深证成指跌0.25%,创业板指跌0.44%。
- 商业航天、抗流感概念午后逆势走强,电解液、消费电子、固态电池概念领涨。
- 香港恒生指数涨0.07%,恒生科技指数跌0.36%,南向资金净买入13.28亿港元。
五、今日提示
- 203只债券上市,104只债券发行,112只债券缴款,271只债券还本付息。
六、研报精粹
- 中信证券称城商行积极配合化债行动,资负结构、盈利能力将受影响。
- 华泰固收发布2026年REITs市场展望,建议精选基本面稳健、估值合理的优质品种。