观点与策略
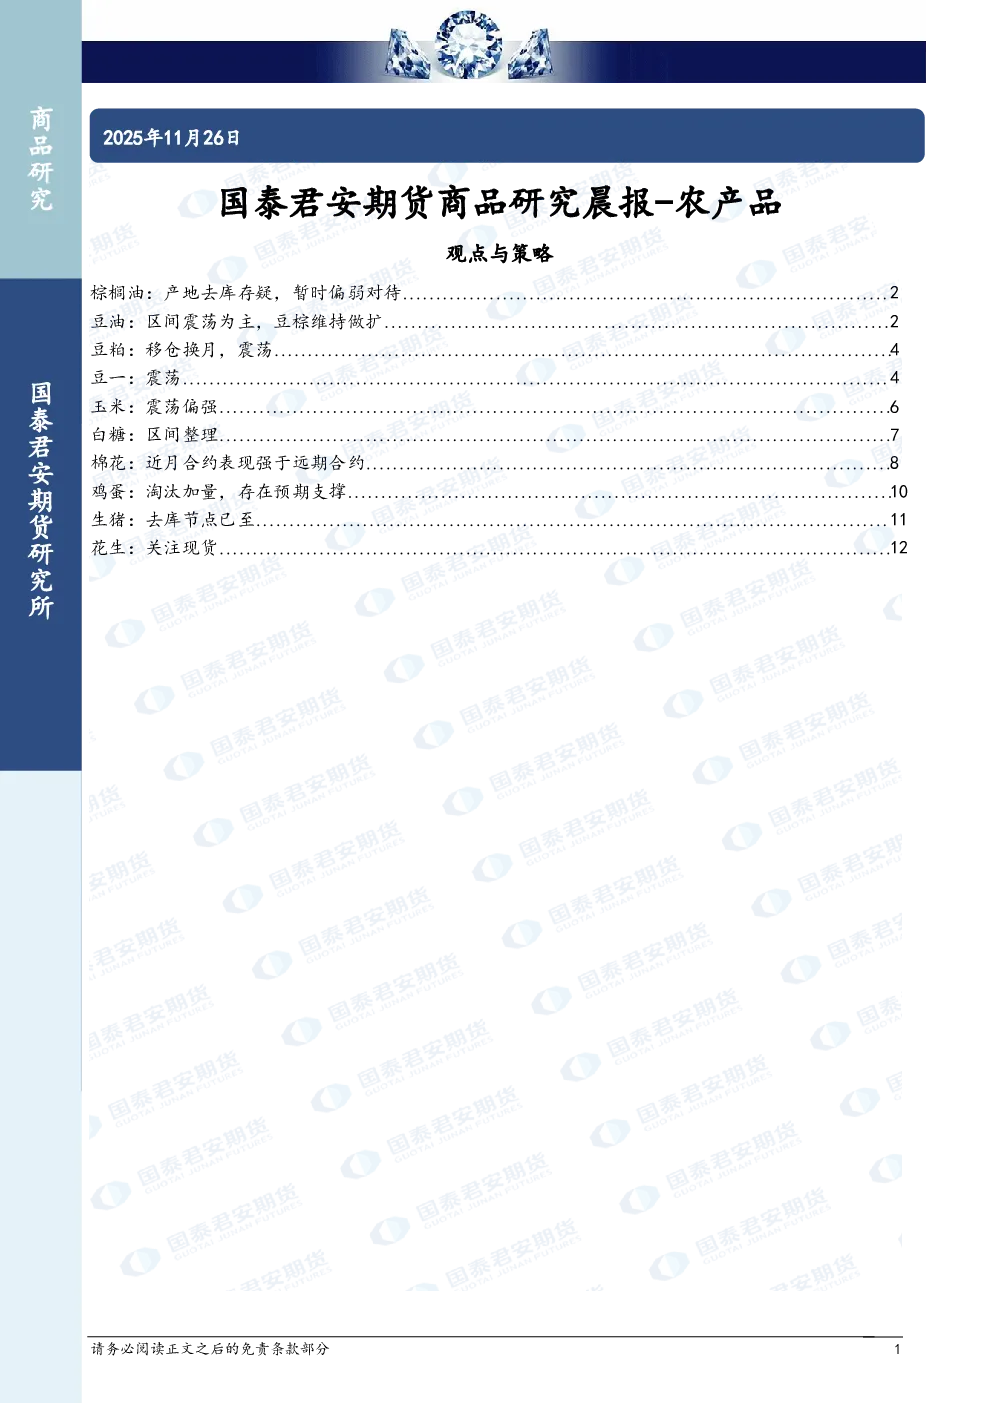
- 棕榈油:产地去库存疑虑,暂时偏弱对待。
- 豆油:区间震荡为主,豆棕维持做扩。
- 豆粕:移仓换月,震荡。
- 豆一:震荡。
- 玉米:震荡偏强。
- 白糖:区间整理。
- 棉花:近月合约表现强于远期合约。
- 鸡蛋:淘汰加量,存在预期支撑。
- 生猪:去库节点已至。
- 花生:关注现货。
基本面跟踪与趋势强度
- 棕榈油:
- 马来西亚11月1-25日棕榈油出口量:ITS 1,041,935吨(较上月减少18.8%),AmSpec 987,978吨(较上月减少16.4%)。
- 美国农业部长罗林斯表示特朗普政府预计将宣布对农民的援助计划。
- 巴西11月大豆出口量料为440万吨,豆粕出口量料为250万吨。
- 阿根廷10月大豆压榨量4,036,171吨,豆油产量794,211吨,豆粕产量2,976,944吨。
- 欧盟2025/26年棕榈油进口量112万吨(较去年同期减少),大豆进口量466万吨(较去年同期减少),豆粕进口量702万吨(较去年同期减少),油菜籽进口量151万吨(较去年同期减少)。
- 加拿大2025/26年度油菜籽产量预估2002.8万吨,出口量预估700万吨,国内使用量预估1222.6万吨,期末库存预估250万吨。
- 棕榈油趋势强度:0。
- 豆粕:
- CBOT大豆期货收盘略微上涨,市场期待中国采购。
- 美国财政部长表示中国将在未来三年半内购买8750万吨美豆。
- 豆粕趋势强度:0;豆一趋势强度:0。
- 玉米:
- 北方玉米散船集港价格上涨,东北深加工玉米价格涨跌互现,华北玉米价格上涨。
- 广东进口澳洲高粱报价2370元/吨,美国高粱2260元/吨,阿根廷高粱2090元/吨,进口大麦2040元/吨。
- 玉米趋势强度:0。
- 白糖:
- 中国糖业协会预计25/26榨季国内食糖产量1170万吨,消费量1570万吨,进口量500万吨。
- 25/26榨季广西预计食糖产量670万吨,云南预计产量260万吨。
- ISO预计25/26榨季全球食糖供应过剩163万吨,24/25榨季全球食糖供应短缺292万吨。
- 白糖趋势强度:0。
- 棉花:
- 棉花现货交投变动不大,纺企刚需采购为主,采购意愿不强。
- 美棉ICE期货延续反弹势头,最终小幅上涨0.23%。
- 棉花趋势强度:0。
- 鸡蛋:
- 生猪:
- 花生:
- 河南南阳白沙通米3.7左右,开封大花生通米4.0左右,产区上货量不大,价格稳中偏强。
- 吉林308通米4.9-5.0左右,产区农户卖货意愿不强,价格平稳。
- 辽宁308通米4.9-5.0左右,价格基本平稳。
- 山东上货量不大,价格偏强。
- 花生趋势强度:0。