拼多多(PDD,买入):业绩符合预期,Temu逐渐修复回暖
- 核心观点:拼多多持续投入反哺平台生态,巩固护城河,创造长期价值。Temu有望企稳回升,2025年第三季度展现积极增长态势,GMV环比增速由负转正,收入进入健康增长通道,亏损收窄。
- 关键数据:第三季度收入1082.76亿元人民币(YoY+9%),线上营销服务收入533.48亿元(YoY+8%),交易服务收入549.29亿元(YoY+10%),运营利润250.26亿元(YoY+3%),运营利润率23.1%(环比下降1.7pts),净利润293.28亿元(YoY+17%),净利率27.1%。
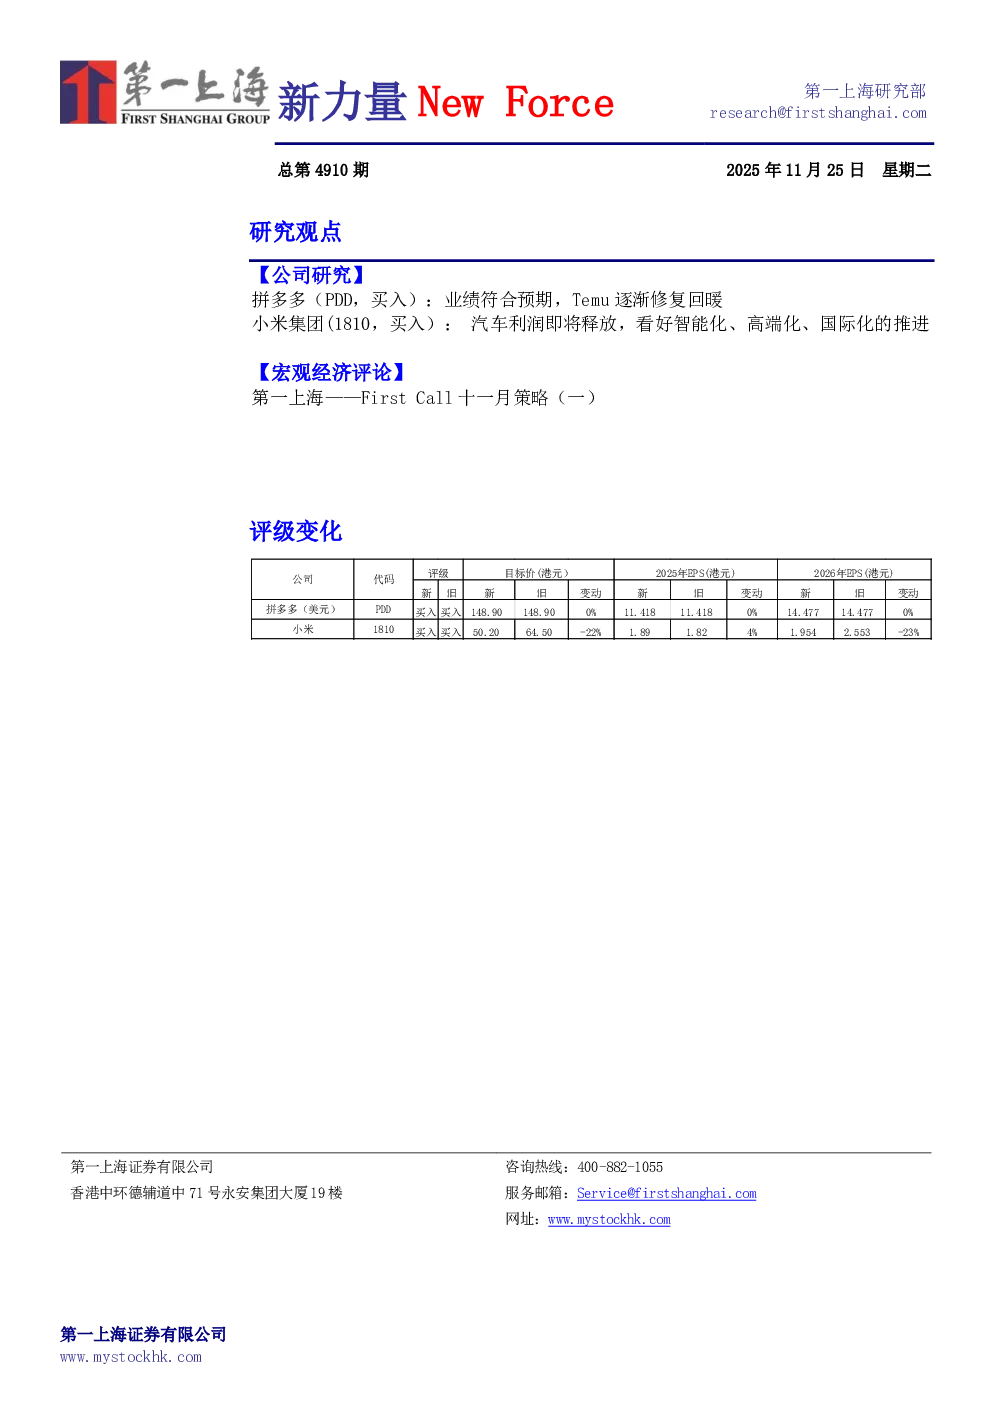
- 研究结论:基于财报,调整2025-2027年收入至4460/5234/6060亿元,运营利润至1025/1325/1645亿元,对应每ADS收益78.4/99.4/121.8元。目标价148.90美元,买入评级。
- 风险提示:宏观经济不确定性、中美关系风险;国内电商同质化竞争加剧;海外消费疲软;海外市场地方保护主义;汇兑影响。
小米集团(1810,买入):汽车利润即将释放,看好智能化、高端化、国际化的推进
- 核心观点:存储成本上升挤压手机业务毛利空间,但产品结构高端化升级,盈利韧性增强。科技家电持续发力,互联网服务收入创历史新高。汽车业务实现扭亏为盈,季度经调整利润首次单季盈利。
- 关键数据:手机营收459.7亿元(同比下降3.1%),Xiaomi 17系列销量同比增长约30%,17Pro系列销量占比超80%。存储ASP同比下降3.6%至1062.8元,业务毛利率下滑至11.1%。IoT收入276亿元(YoY+5.6%),毛利率23.9%。汽车业务营收290.1亿元,交付量超10.8万台,ASP提升至26.0万元,汽车业务毛利率25.5%,季度经调整利润7亿元。
- 研究结论:2025-2027年收入预计分别为4735/5779/6265亿元,净利润分别为456/472/547亿元。目标价50.2港元,维持买入评级。
- 其他亮点:新零售加速扩张,门店总数已达1.8万余家,海外门店300家;海外模式在东亚、欧洲、东南亚等核心市场验证成功。
宏观经济评论:第一上海——First Call十一月策略(一)
- 核心观点:市场经历快速波动,关键拐点在于美国经济分化公开化。宏观大年市场两头折返速度更快,动量更大。AI、政治波动、经济是今年最重要的三个市场因子。短期核心矛盾在于特朗普如何破局。
- 市场分析:复盘下跌起点在鲍威尔偏鹰讲话,但市场并未在意;真正的拐点在Mamdani当选纽约市长,市场演绎特朗普中期选举失败,政策延续性变差;铠侠公布业绩加速AI头寸清算,市场宽度快速收窄。
- 市场因子:AI是独立贝塔;政治外部趋于平稳,内部压力加大;经济方面消费处于不衰退、缺乏强劲增长阶段,富人撑着,穷人偏弱。
- 短期展望:特朗普与Mamdani会谈达成共识,矛盾向缓和方向走,下周股市可能温和。特朗普为维持选票,财政可能偏向中低收入,不排除高乘数的定点撒钱。