核心观点与关键数据
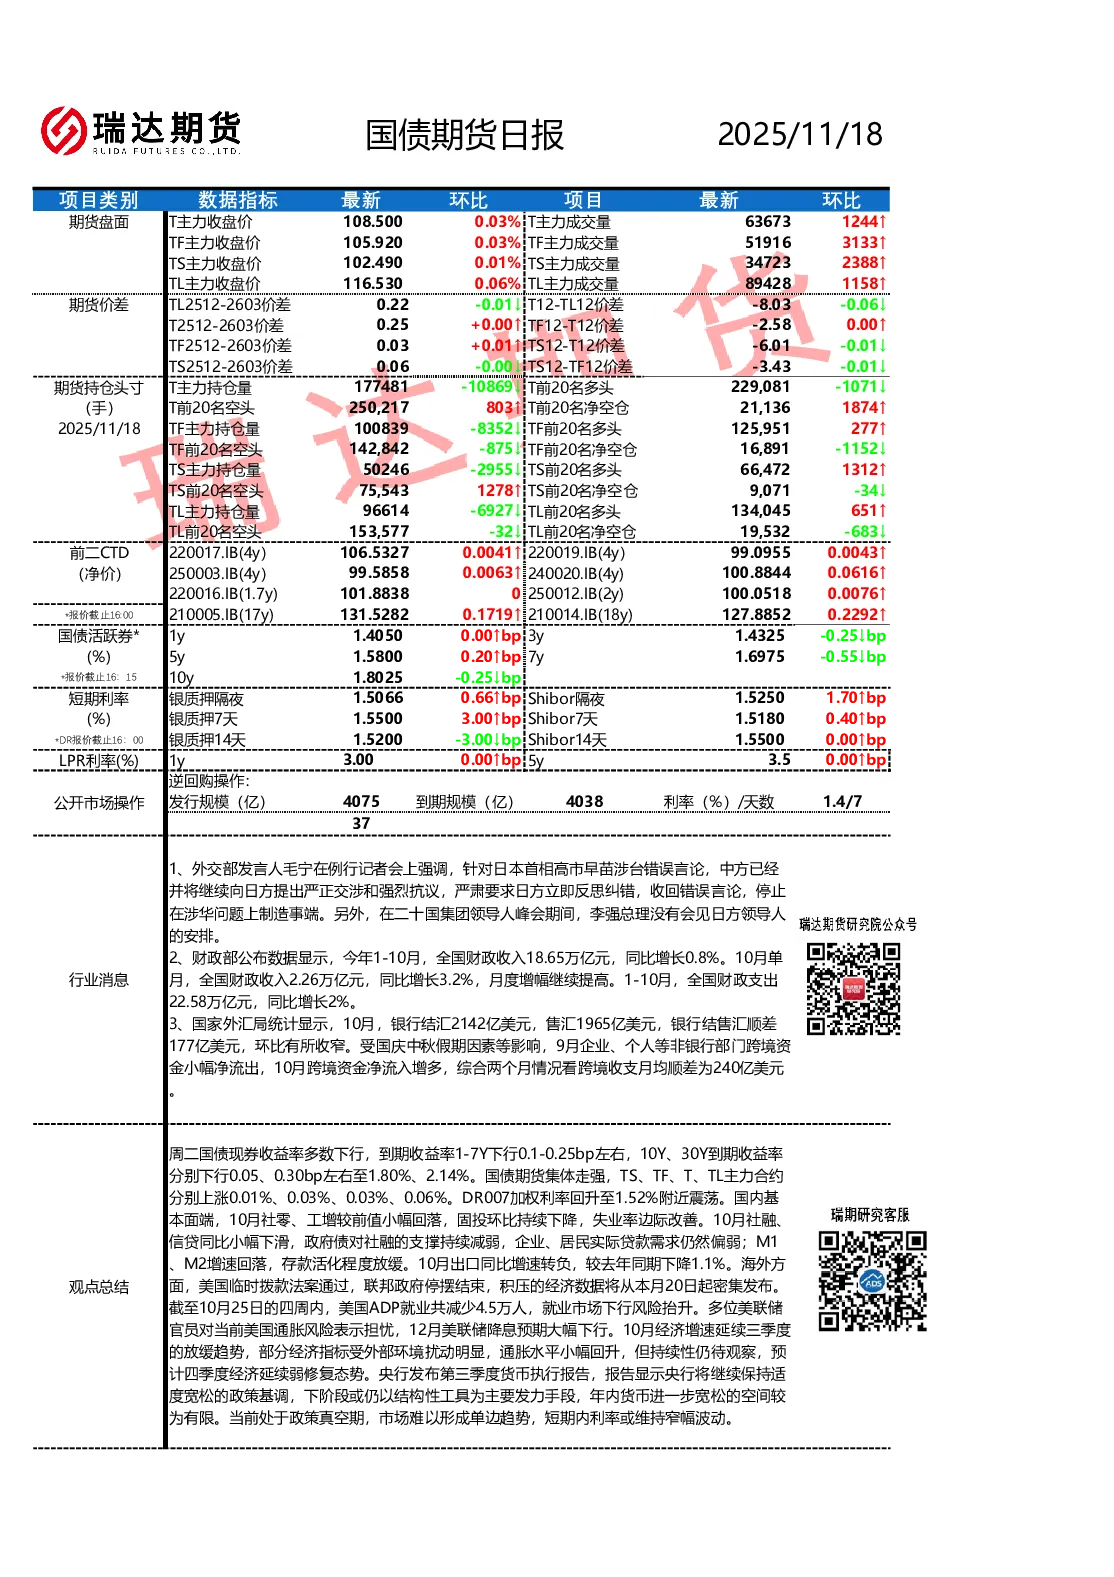
- 国债期货市场:国债期货集体走强,TS、TF、T、TL主力合约分别上涨0.01%、0.03%、0.03%、0.06%。期货价差方面,TL2512-2603价差收窄至0.22-0.01,T12-TL12价差微降0.06,其他价差变动不大。
- 持仓头寸:T主力持仓量减少10869手,前20名净空仓增加1874手;TF主力持仓量减少8352手,前20名净空仓减少1152手;TS主力持仓量减少2955手,前20名净空仓减少34手;TL主力持仓量减少6927手,前20名净空仓减少683手。
- 国债现券:周二国债现券收益率多数下行,1-7年期到期收益率下行0.1-0.25bp,10年期、30年期分别下行0.05、0.30bp至1.80%、2.14%。
- 利率市场:DR007加权利率回升至1.52%附近震荡;银质押隔夜、7天利率分别上行0.66、3.00bp,14天利率下行3.00bp;LPR利率保持不变。
宏观与政策背景
- 国内基本面:10月社零、工增小幅回落,固投环比下降,失业率边际改善;社融、信贷同比下滑,政府债支撑减弱,企业、居民贷款需求偏弱;M1、M2增速回落,存款活化放缓;10月出口同比转负。
- 海外环境:美国临时拨款法案通过,联邦政府停摆结束,经济数据密集发布;ADP就业减少4.5万人,就业市场下行风险抬升;美联储官员担忧通胀风险,12月降息预期下行。
- 政策基调:央行保持适度宽松政策,下阶段或以结构性工具为主,年内进一步宽松空间有限;当前政策真空期,利率短期维持窄幅波动。
重点关注
- 11月20日美联储货币政策会议纪要
- 11月20日美国9月非农就业报告
结论
国债期货短期维持窄幅波动,市场受内外宏观环境扰动较大,政策宽松空间有限。需关注美联储政策动向及美国经济数据变化。