市场观点
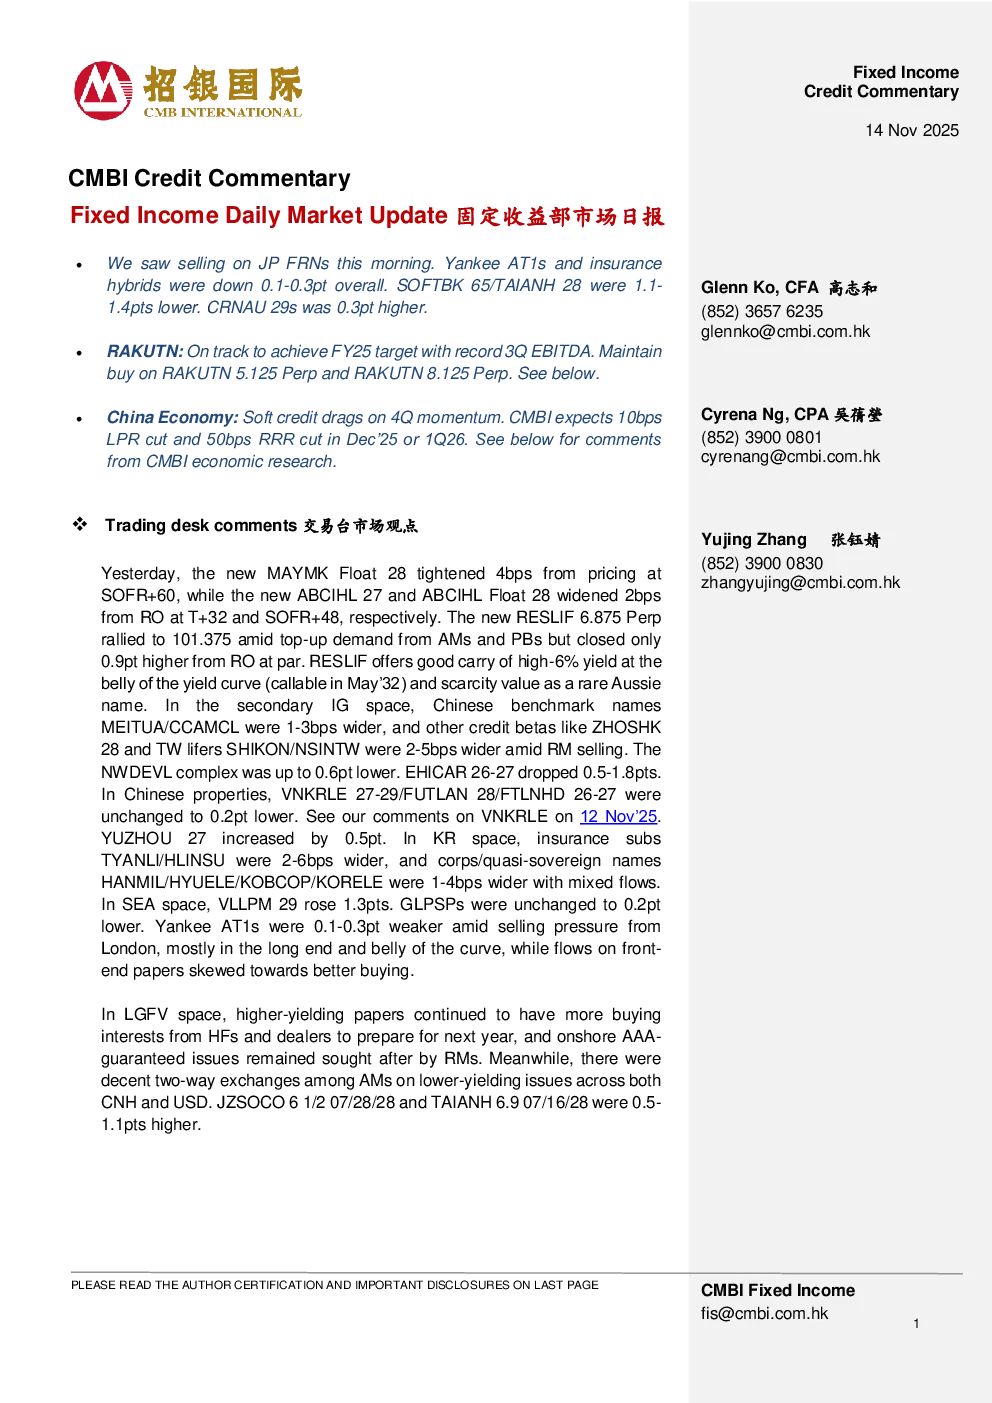
- 高收益票据:LGFV市场高收益票据持续受到对冲基金和交易商的购买兴趣,为明年做准备;陆上AAA担保发行仍然受到机构投资者的追捧。
- 低收益票据:CNH和USD两方面,资产管理公司之间对低收益票据的双向交易相当活跃。
- 具体券种表现:JZSOCO 6 1/2 07/28/28和TAIANH 6.9 07/16/28上涨了0.5-1.1个基点。
- 二级市场:中国基准名称MEITUA/CCAMCL拓宽了1-3bps,ZHOSHK 28和TW期权的SHIKON/NSINTW在RM卖盘推动下拓宽了2-5bps。
- 中国房地产市场:VNKRLE 27-29/FUTLAN 28/FTLNHD 26-27持平至下跌0.2pt。
- kr市场:保险子债TIANLI/HLINSU上涨了2-6bps,公司/准主权名称HANMIL/HYUELE/KOBCOP/KORELE在混合资金的情况下上涨了1-4bps。
- 东南亚市场:VLLPM 29上涨了1.3pts,GLPSPs保持不变至0.2pt较低。
- 纽交所AT1s:在伦敦卖压下减弱0.1-0.3pt,主要是曲线的远端和腰部,前端票据的资金流向偏向更好的买入;美债AT1s和保险混合品种总体下降0.1-0.3个点。
- 具体券种表现:SOFTBK 65/TAIANH 28下降了1.1-1.4个点,CRNAU 29s上涨了0.3个点。
宏观新闻回顾
- 乐天集团:有望达成2025财年目标,创纪录地保持第三季度EBITDA。
- 乐天集团财务要点:
- 2025年第三季度收入同比增长11%至6290亿日元,EBITDA同比增长29%至1190亿日元。
- 收入构成:互联网服务收入同比增长11%至3500亿日元,金融科技板块收入同比增长20%至2510亿日元,保险医疗和在线汽车保险销售强劲,收入同比增长9%。
- 移动业务:收入同比增长12%,EBITDA在2025年第三季度达到110亿日元,2025年前九个月达到140亿日元。
- 资本支出:2025年前九个月资本支出总额为1.57万亿日元,同比下降20%。
- 债务情况:截至2025年9月,乐天处于1250亿日元的净负债状态,总债务达到5.5万亿日元。
- 股本比率:截至2025年9月,乐天的合并股本比率为4.3%,管理层设定了中期目标为5%,长期目标为10%。
中国经济
- 软信贷拖累四季度势头:
- 社会融资规模增速放缓,10月份同比为8.5%,较9月份的8.7%有所回落。
- 企业债券融资保持强劲,发行量同比增长150%至2469亿元人民币。
- 人民币贷款增速回落至10月的6.5%,居民信贷需求急剧恶化,居民贷款减少3600亿元。
- 企业贷款需求疲软,短期贷款减少1900亿元,企业商业票据融资激增至5010亿元。
- 政策展望:预计今年12月或2026年第一季度初,LPR将下调10个基点,RRR将下调50个基点。
亚洲离岸新发行
- 今日无离岸亚洲新发行定价。
- 管道发行:星地卡雷酒店将于2025年11月21日关闭,阿迪尼能源解决方案正考虑筹集至少5亿美元的外部资金。
作者认证和重要披露
- 作者认证:关于本报告中作者所覆盖的证券或发行人,所表达的全部观点准确反映了他或她对相关证券或发行人的个人观点。
- 重要披露:CMBIGM可能发布其他包含与本研究报告不同信息及/或结论的出版物,这些出版物在编制时可能基于不同的假设、观点和分析方法。