核心观点与关键数据
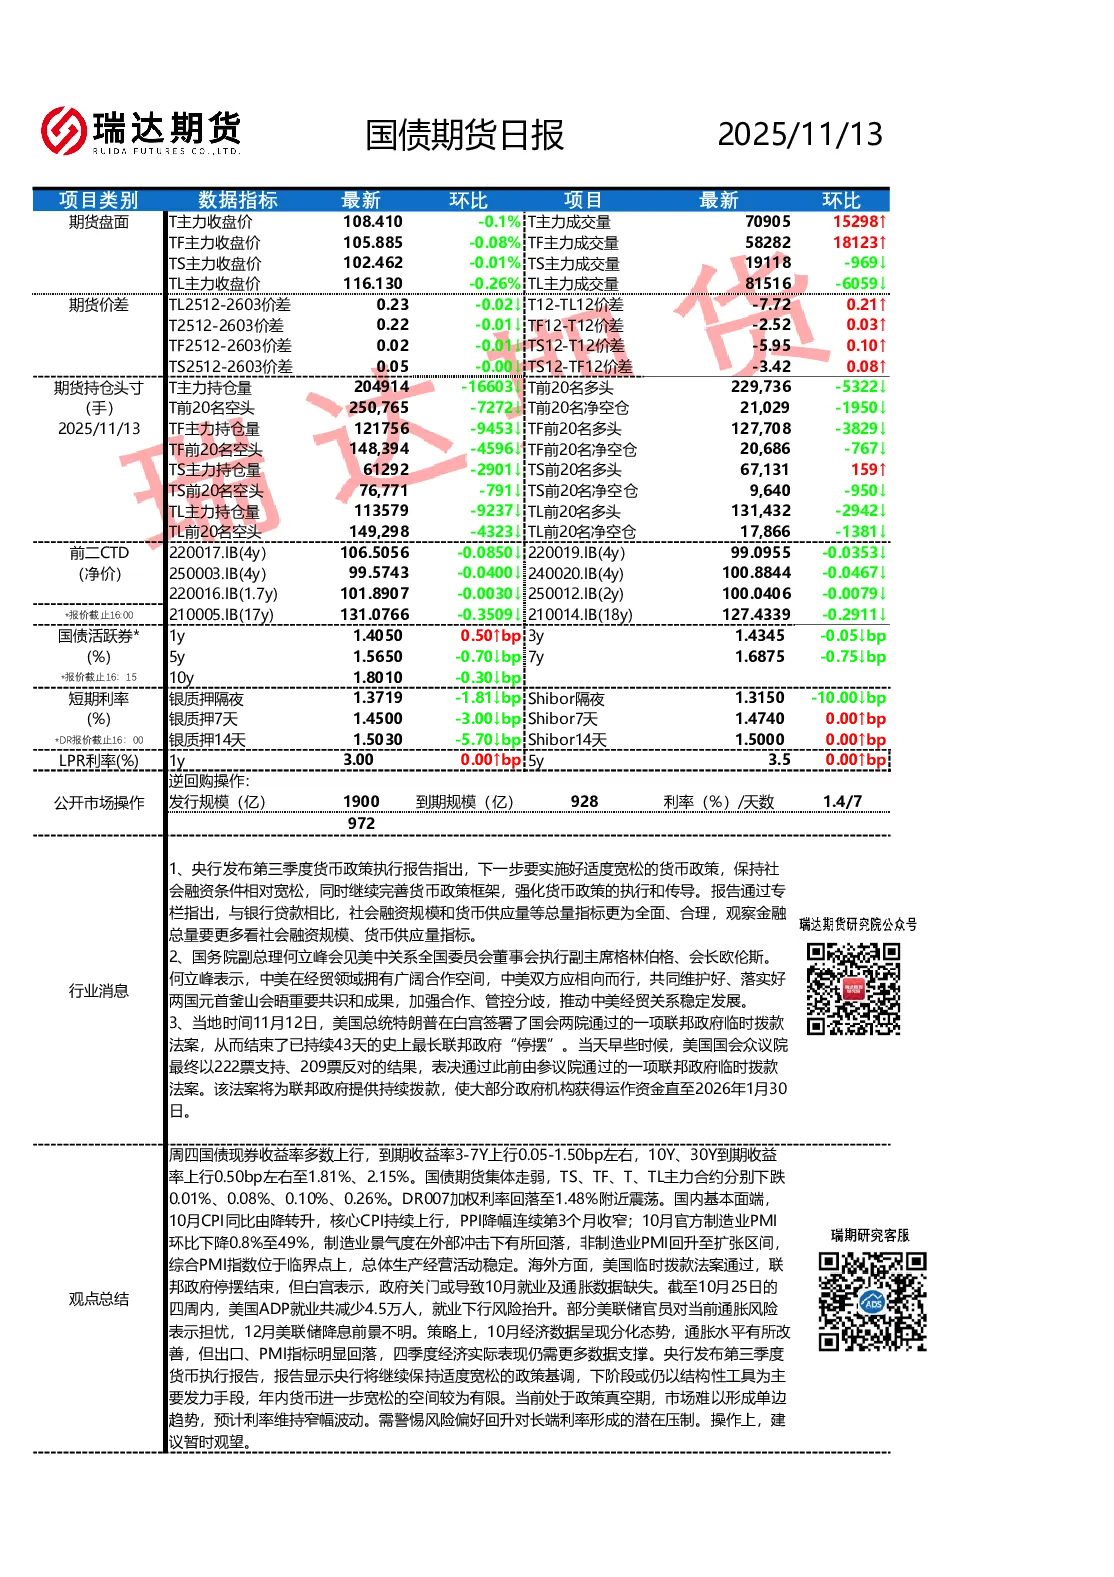
- 货币政策:央行发布第三季度货币政策执行报告,强调实施适度宽松货币政策,保持社会融资条件宽松,并强化货币政策执行与传导。报告指出社会融资规模和货币供应量等总量指标比银行贷款更全面,建议关注这些指标。
- 中美关系:国务院副总理何立峰会见美中关系全国委员会代表,强调中美经贸合作空间广阔,应共同维护两国元首共识,推动经贸关系稳定发展。
- 美国联邦政府停摆:美国总统特朗普签署法案结束43天联邦政府停摆,但白宫表示可能影响10月就业及通胀数据。
- 经济数据:10月CPI同比由降转升,核心CPI持续上行,PPI降幅连续第三个月收窄;10月制造业PMI降至49%,非制造业PMI回升至扩张区间,综合PMI位于临界点。
- 市场表现:国债现券收益率多数上行,3-7年期上行0.05-1.50bp,10年期、30年期上行0.50bp至1.81%、2.15%;国债期货集体走弱,TS、TF、T、TL主力合约分别下跌0.01%、0.08%、0.10%、0.26%。
- 利率市场:DR007加权利率回落至1.48%附近,银质押隔夜、7天利率分别下行1.81bp、3.00bp,Shibor隔夜上行10.00bp,7天持平;LPR利率1年期、5年期均维持不变。
研究结论与操作建议
- 政策真空期:当前市场处于政策真空期,预计利率维持窄幅波动,需警惕风险偏好回升对长端利率的潜在压制。
- 操作建议:建议暂时观望,等待更多经济数据支撑四季度经济表现。央行或继续以结构性工具为主,年内进一步宽松空间有限。
- 风险提示:关注11月13日美国10月未季调CPI年率及11月14日10月PPI数据。
免责声明
本报告信息来源于公开资料,瑞达期货力求准确可靠但不作保证,不构成投资建议,客户应自行判断。