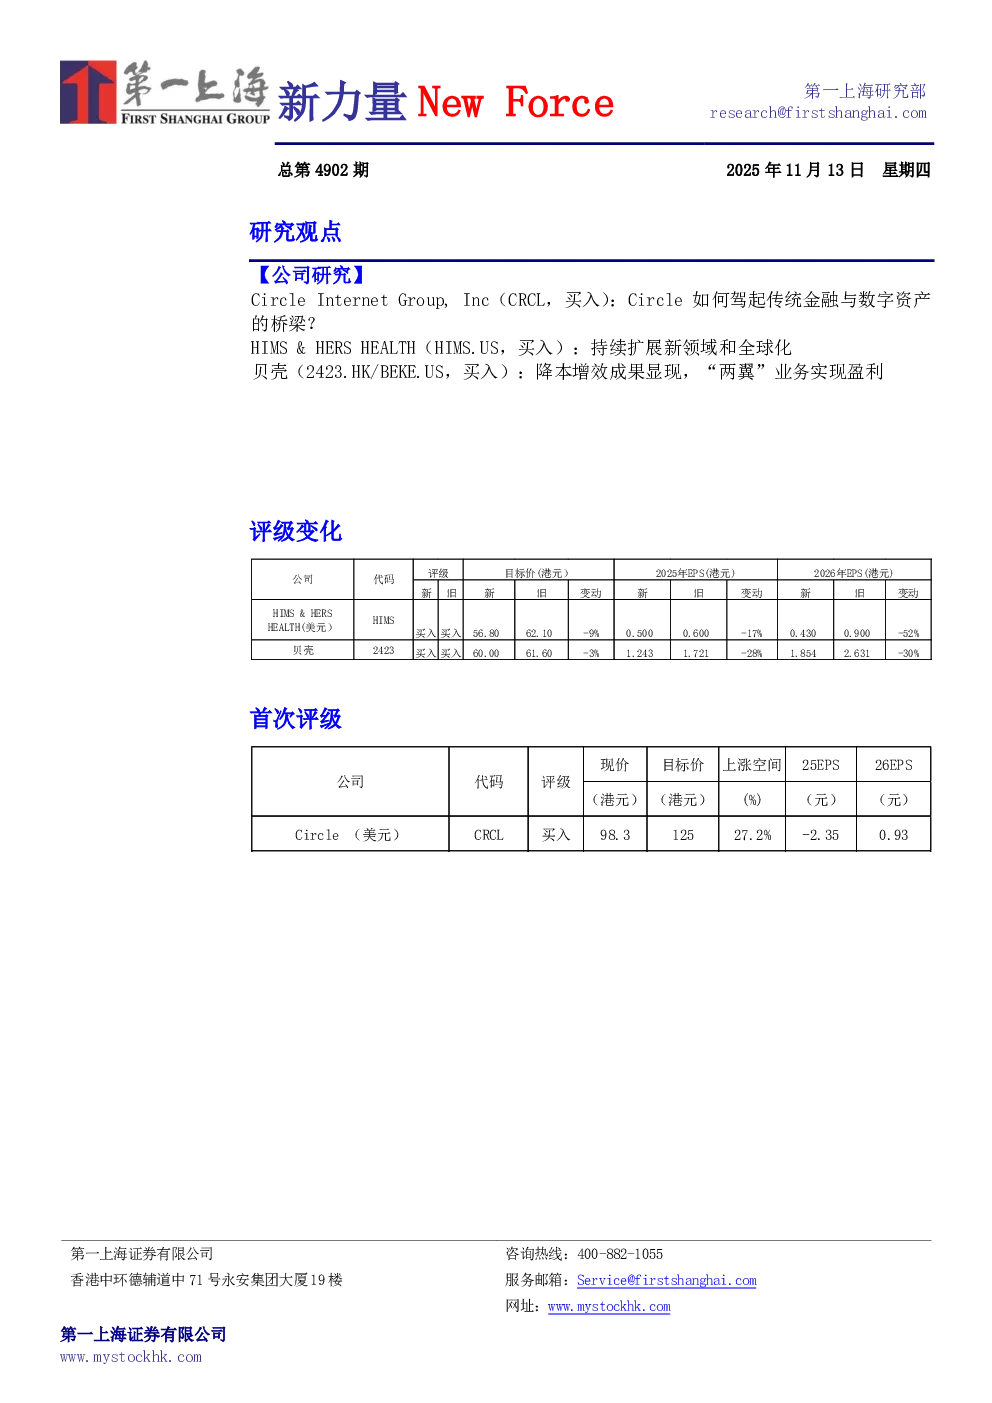
Circle Internet Group, Inc(CRCL,买入):Circle如何驾起传统金融与数字资产的桥梁?
核心观点与投资逻辑:
Circle作为全球领先的合规稳定币发行商及区块链金融基础设施构建者,正处于从单一产品提供商向综合平台服务商转型的关键阶段。公司核心商业模式清晰,通过发行美元稳定币USDC获取储备利息收入,并积极拓展平台服务实现收入多元化。投资价值逻辑呈现三个层次:
- 短期: USDC流通量持续增长及其在主要交易平台份额的提升将直接驱动储备利息收入增长;美联储利率政策虽存在不确定性,但当前相对较高的利率环境仍提供可观的利差收益。
- 中期: 重点关注平台服务的规模化进展,包括Circle支付网络(CPN)的机构采用率、跨链传输协议(CCTP)的交易量贡献以及Arc区块链测试网的进展,这些将验证公司收入多元化的能力。
- 长期: 成功实现全球金融结算层愿景,包括在现实世界资产(RWA)代币化领域的深度布局以及构建完整的区块链金融生态系统。
研究结论:
市场目前对Circle的估值存在双重低估:一是低估了平台业务带来的收入多元化和估值重构潜力;二是未充分定价合规稳定币领域的龙头地位所带来的网络效应。首次覆盖给予"买入"评级,目标价125.00美元,较当前股价有约27%的上涨空间。
风险因素: 利率波动、Coinbase依赖症、竞争压力。
HIMS & HERS HEALTH(HIMS.US,买入):持续扩展新领域和全球化
关键数据与业务展望:
- 2025年Q3收入: 6.0亿美元(同比+49%,环比+10%),毛利率下降至73.8%(同比-5.4个百分点),净利润1577万美元(净利率2.6%,同比-16.2个百分点),调整后EBITDA 7837万美元(同比+53%)。
- 订阅用户: 247万人(同比+21%,环比+1.3%),个性化订阅用户155万人(占比63%,同比+50%)。
- 业务领域: 持续深耕性健康、皮肤、心理和减肥四大领域,减重业务预计今年收入7.25亿美元以上,个性化GLP-1治疗方案价格降低20%,计划与诺和诺德合作提供Wegovy注射剂和口服Wegovy。
- 新业务拓展: 2025年Q3推出低睾酮业务,Q4计划推出更年期护理和实验室检测业务;2026年将推出长寿业务;加拿大市场与仿制药生产商洽谈,确保司美格鲁肽仿制药上市后提供便捷获取途径;战略投资GRAIL公司,未来有望进入癌症早筛和全基因组测序领域。
- 全球化: ZAVA Global收购扩大英国业务版图,未来国际市场有望带来年收入10亿美元+的机遇。
研究结论:
公司调整产品组合和SKU的能力将提升,预计HERS将在2026年达到10亿美元规模。采用DCF模型(WACC 10%,永续增长3%),目标价56.8美元,较昨日收市价有43%的上升空间,维持买入评级。
风险因素: 无明确提及。
贝壳(2423.HK/BEKE.US,买入):降本增效成果显现,“两翼”业务实现盈利
关键数据与业务表现:
- 2025年Q3经调整净利润: 12.9亿元(同比下降27.8%)。
- 总交易额: 7367亿元(同比基本持平)。
- 净收入: 231亿元(同比+2.1%)。
- 毛利率: 21.4%(同比下降1.3个百分点),主要由于存量房及新房业务收入占比下降及利润率下降。
- 运营费用: 43亿元(同比减少1.8%,环比减少6.5%),降本增效成果显现。
- 存量房业务: 交易额5056亿元(同比增长5.8%),净收入60亿元(同比下降3.6%),贡献利润率39.0%(同比下降2个百分点)。
- 新房业务: 交易额1963亿元(同比下降13.7%),净收入66亿元(同比下降14.1%),交易费率3.38%,贡献利润率同比下降0.7个百分点。
- 非房产交易服务: 收入占比提升至45%,贡献利润占比39.7%。
- 家装家居业务: 收入43亿元(同比基本持平),贡献利润率32.0%(同比提升0.8个百分点)。
- 房屋租赁业务: 收入57.3亿元(同比增长45.3%),省心租业务房源超66万套,贡献利润率8.7%(同比及环比分别提升4.3及0.3个百分点)。
- 盈利能力: 家装家居和租赁业务单季度实现城市层面扣除总部费用前的盈利。
研究结论:
降本增效带来的效率优化逐步显现,公司加大股票回购力度(累计约23亿美元,占比11.5%),广义现金余额约700亿元人民币。维持买入评级,目标价60.0港元/22.8美元,预计未来三年调整后净利润分别为57.6亿、76.8亿及96.7亿元。