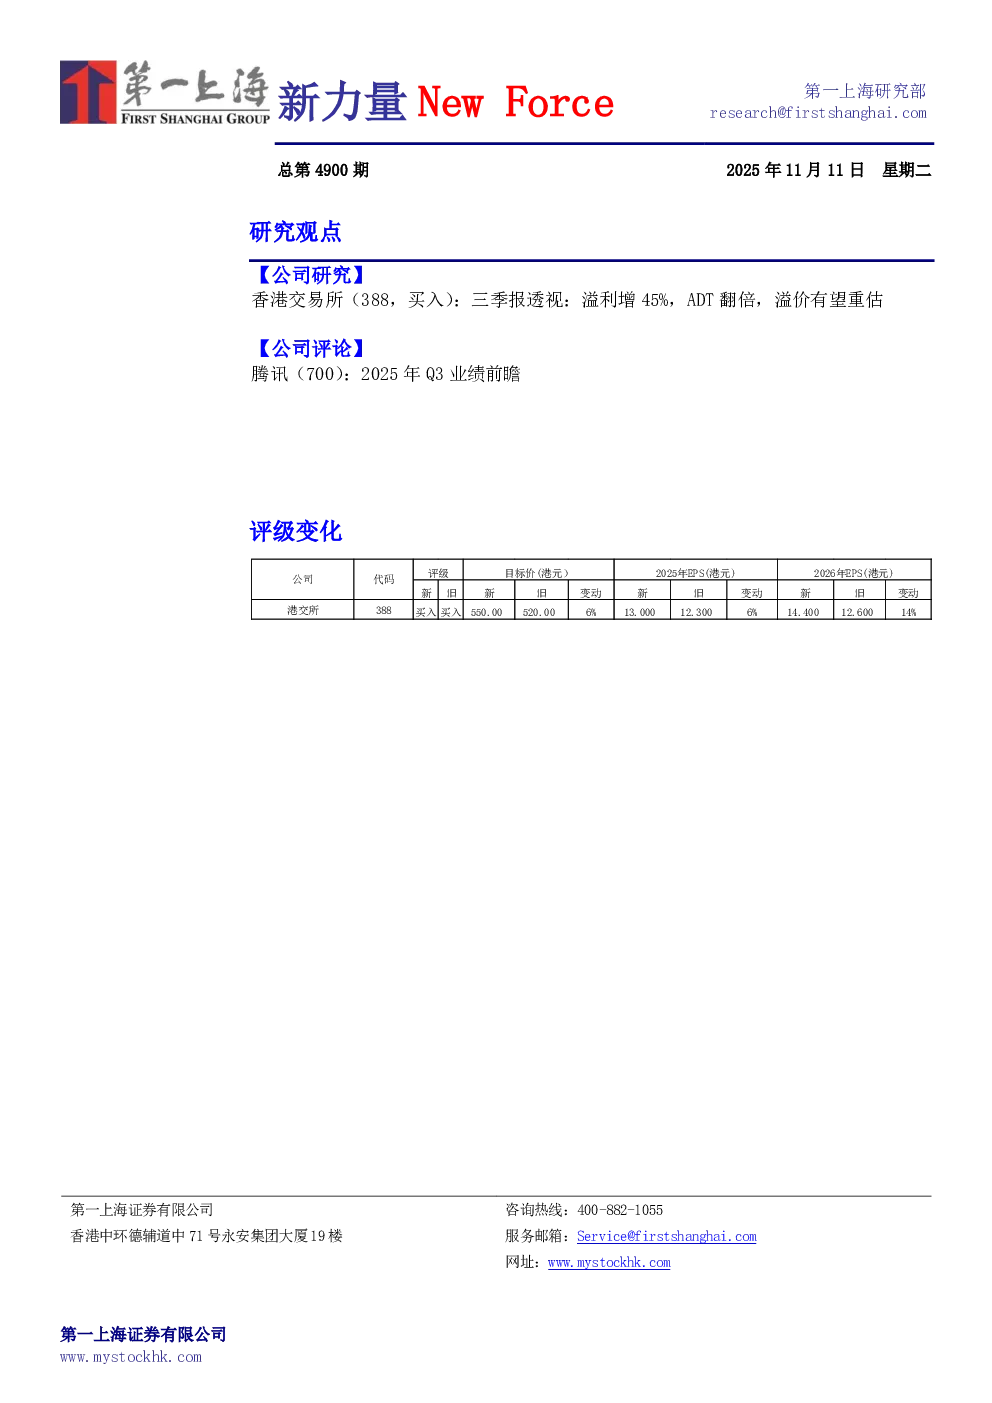
香港交易所(388,买入):三季报透视:溢利增45%,ADT翻倍,溢价有望重估
业绩概览
- 9M25实现收入219亿港元(同比+37%),归母净利润134亿港元(同比+45%),EBITDA为172亿港元(同比+48%),EBITDA利润率为79%(同比+5pct)。
- 各业务板块收入分别为:交易费及交易系统使用费78亿港元(+57%)、结算及交收费53亿港元(+66%)、联交所上市费13亿港元(+17%)、存托及代理人服务费11亿港元(+25%)、市场数据费9亿港元(+8%)、其他收入14亿港元(+10%)。
市场活跃度提升、互联互通深化
- 现货市场收入111亿港元(同比+75%),日均成交金额2,564亿港元(同比+126%),南向资金日均成交额1,259亿港元(同比+229%),北向(沪深股通)日均成交额2,064亿元人民币(同比+67%)。
- 债券北向通日均交易额417亿元人民币(同比-5%),互换通平均每日结算金额217亿元人民币(同比+61%)。
多元化发展战略持续取得成功
- 衍生品市场日均成交合约张数170万张(同比+11%),LME日均成交量70万手(同比+3%)。
净投资收益受外部组合影响
- 投资收益净额39亿港元(同比+4%),其中公司自有资金投资收益净额13亿港元(同比-8%),受外部投资收益下滑拖累;保证金及结算所基金投资收益净额26亿港元(同比+12%),主要由于香港平均资金金额上升。
IPO市场及再融资势头持续强劲
- 2025年前三季度新股集资额1,883亿港元(2024年同期三倍多),再融资规模超过4,500亿港元(2024年同期两倍多)。
- 截至2025年9月30日,处理中的首次公开招股申请数目297宗(2024年底84宗的三倍多)。
研究结论
- 上调目标价至550.0港元,维持买入评级。
- 港交所核心业务(现货市场、衍生品市场、互联互通机制)高速增长,尤其是港股通表现亮眼。
- 战略层面持续推进市场架构优化,提升市场效率和产品多样性。
- 港交所应享有高于市场平均的估值溢价,给予2026年38倍PE估值倍数,对应目标价550港元。
风险提示
- 全球波动加剧或抑制市场风险偏好;投资收益波动性可能持续。
腾讯(700):2025年Q3业绩前瞻
2025年第三季度一致预期
- 收入预期1889亿元(同比增长13%),其中增值服务933亿元(+12.8%)、营销服务358亿元(+19.4%)、广告收入延续高增长、云和金融582.7亿元(+9.8%)。
- 毛利预期1057亿元人民币(同比+17%),Non-GAAP经营净利润662亿元人民币(同比+10.6%)。
AI重塑增长曲线,腾讯迈向智能商业闭环
- 游戏板块:《王者荣耀》和《和平精英》贡献核心流水,新作《三角洲行动》DAU破2000万,海外收入占比预计突破30%。
- 营销服务:AI赋能广告创作、投放、推荐与效果分析,视频号广告加载率预计进一步突破,形成“内容+社交+交易”AI闭环。
- 云与金融科技:云业务回暖,AI原生解决方案成为增长引擎,金融科技盈利能力提升。
研究结论
- 收入结构持续优化,AI能力加速落地,营销与游戏板块成为核心驱动,云与金融科技提供稳健支撑。
- AI逐步转化为业绩与估值的双重驱动力,微信小店电商化进程、AI商业化节奏及广告客户结构升级是核心关注方向。