观点与策略
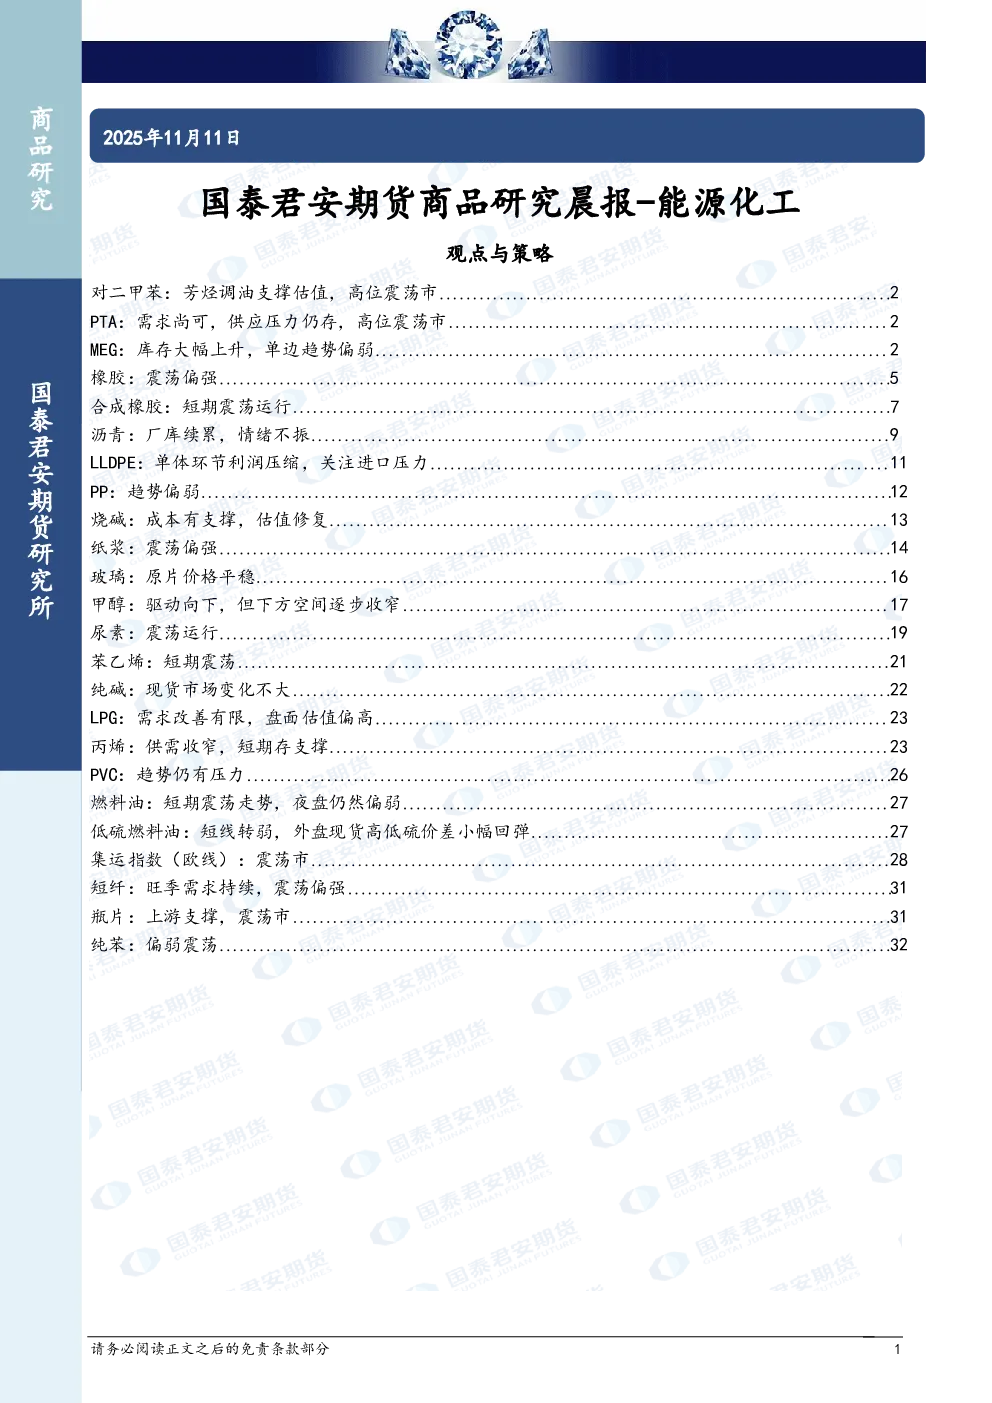
对二甲苯(PX): 芳烃调油需求支撑估值,短期相对偏强。福佳大化重启,国产装置开工率创新高。美国制裁影响俄罗斯、卢克石油公司炼厂开工率,裕龙石化MX出货困难。成本端芳烃调油需求支撑估值。
PTA: 关注行业反内卷带来的供应减量,单边价格偏强震荡。加工费逢高空。聚酯负荷开工反弹,PTA刚需尚可,供应端短期开工率下降,累库压力缓解。月差基差企稳反弹,但工厂未实质减产,未来累库格局明确,正套空间有限,区间操作为主。PX供应偏紧,PTA加工费300以上逢高空。
MEG: 库存上升至66万吨,供应压力较大,单边趋势偏弱,月差逢高反套。国产和煤制装置重启,进口持续偏高。聚酯负荷高位,但供应过剩格局未改变。价格测试煤制装置成本线,观察边际高成本装置开工情况。
橡胶: 震荡偏强。青岛地区天胶保税和一般贸易库存增加,保税区库存下降,一般贸易库存上升。企业装置运行稳定,供应暂稳,但听闻部分企业停检产预期,出货缓慢,库存充足,去库能力不足。
合成橡胶: 短期震荡运行。顺丁橡胶库存下降,原料丁二烯供应充足,成本面利空,下游压价采购,民营资源商谈重心走低。顺丁库存下滑,现货成交好转,但丁二烯弱势运行,带动顺丁橡胶动态下移。宏观事件短期利多出尽,产业链基本面偏弱,顺丁橡胶弱势运行。
沥青: 厂库续累,情绪不振。国内沥青周度总产量环比下降,但1-11月累计产量同比增加。国内沥青样本厂库库存增加,山东地区厂库累库明显。国内沥青社会库库存减少,山东地区社会库去库明显。
LLDPE: 单体环节利润压缩,关注进口压力。LLDPE市场价格弱调,下游工厂谨慎观望,拿货积极性不高。原料端原油价格震荡,单体环节利润压缩。供应端广西石化逐步开车,但计划外检修量增加。中期关注存量高产能和需求转弱带来的供需压力。
PP: 趋势偏弱。国内PP市场价格稳中小涨,贸易商报盘稳定,下游工厂适量补货。贸易战、油价、高供应、下游加工制品低利润因素共同构成PP趋势下行压力。市场弱需求高供应因素持续压制PP价格。
烧碱: 成本有支撑,估值修复。山东液碱市场东西部走势分化,西部市场价格走跌,东部市场暂稳观望。成本端液氯降价导致烧碱成本抬升,但只能导致低位估值修复。氧化铝减产预期压制烧碱估值。
纸浆: 震荡偏强。期货主力合约资金推动迹象明显,现货市场部分品牌跟涨,下游成品纸市场氛围有所回暖。实际采购仍以期现商套利行为为主,终端需求改善有限,港口库存绝对水平仍高,整体供需结构尚未发生根本性转变。
玻璃: 原片价格平稳。国内浮法玻璃市场价格延续偏弱整理,沙河、四川成交价格松动,华南地区部分厂加大优惠政策。下游择低价适量采购为主。
甲醇: 驱动向下,但下方空间逐步收窄。甲醇现货价格指数下跌,沿海高库存,进口持续充裕。供应端装置集中复产,进口货源短期仍充裕。需求端MTO行业基本面压力增加,行业利润压缩。煤炭价格中枢持续上移,煤制甲醇成本中枢上移,甲醇空间逐步收窄。
尿素: 震荡运行。中国尿素企业总库存量小幅上涨,近期价格窄幅波动。农业刚需逐渐下降,工业以及储备需求适当增加。政策保供要求以及利润修复,尿素预计持续维持高日产,高产量及高供应给予尿素价格明显压力。出口政策连续调节,尿素向下驱动强度被削弱。
苯乙烯: 短期震荡。纯苯绝对估值偏低,化工基本面仍然偏弱,但调油价差打开,股票市场重新开始炒作反内卷。关注短期低价之下资金的抄底情绪。
纯碱: 现货市场变化不大。国内纯碱市场震荡偏强,轻碱价格上移,市场情绪好转。原料端煤炭价格震荡上行,成本增加明显。下游需求表现平稳,低价补库成交。
LPG: 需求改善有限,盘面估值偏高。国内PDH装置检修计划。
丙烯: 供需收窄,短期存支撑。
PVC: 趋势仍有压力。国内PVC现货市场成交价格弱势探低,上游供应维持高位,内外贸需求维持淡稳,行业库存承压。产业链“以碱补氯”格局难持续,冬季供应端将维持高开工。内需方面与地产相关的PVC下游制品需求同比仍偏弱,库存向下游传导不畅,社会库存同比偏高。
燃料油: 短期震荡走势,夜盘仍然偏弱。国内PDH装置检修计划。
低硫燃料油: 短线转弱,外盘现货高低硫价差小幅回弹。
集运指数(欧线): 震荡市。主力2512合约收于1778.2点,增仓793手,跌幅1.84%;次主力2602合约收于1604.9点,增仓1757手,涨幅1.12%。即期运费方面,47周马士基欧基港线上SPOT开舱价格环比+50美元/FEU,线下庄家报价小幅调降为主;MSC跟进马士基SPOT涨价,11月下旬报价环比+100美元/FEU至2365美元/FEU,线下NAC报价同步上移100至1940美元/FEU。
短纤: 旺季需求持续,震荡偏强。今日短纤期货跟随原料震荡偏强,现货方面工厂部分维稳,部分上调,贸易商优惠普遍减小。今日直纺涤短销售大多疲软,个别尚可。
瓶片: 上游支撑,震荡市。上游原料期货震荡为主,聚酯瓶片工厂报价多稳,局部上调。日内聚酯瓶片市场交投气氛一般,不同品牌价格高低差距较大。
纯苯: 偏弱震荡。江苏纯苯港口样本商业库存总量环比下降,较去年同期累库。山东纯苯不完全统计非长协成交量1100吨左右,华东纯苯现货成交于5270-5300,均价5285,跌40。