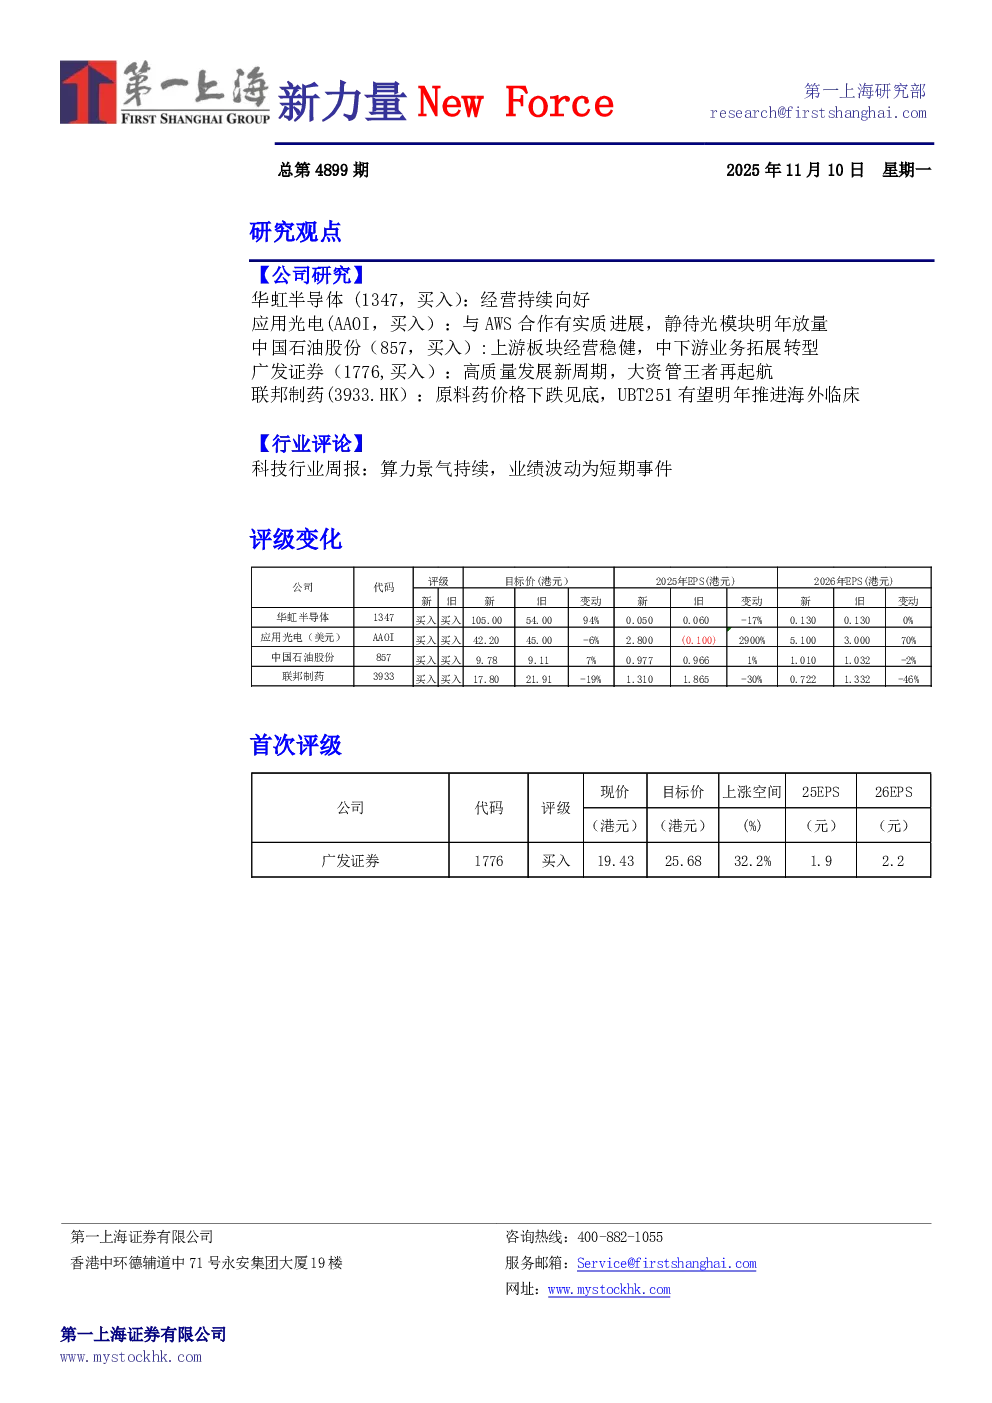
华虹半导体(1347,买入):经营持续向好
- 核心观点:公司经营持续向好,均价和毛利率均实现改善,产品组合持续优化,稼动率持续高企,新旧12寸厂有望良性协同。
- 关键数据:
- 3Q25收入创历史新高至6.35亿美元,同比+20.7%,环比+12.2%。
- 单季度毛利率13.5%,环比提升2.6pcts。
- 晶圆代工均价约436美元,同环比均+5.2%。
- 各工艺平台收入均正增长,嵌入式非易失存储收入同比+20.4%,独立式非易失存储收入同比+106.6%。
- 本季度末月产能环比+5%至468K,总产能利用率109.5%。
- 研究结论:上调公司2025/27年晶圆代工均价至438/484/500美元,毛利率为12.7%/17.8%/20.1%。提升目标价105港元,买入评级。
应用光电(AAOI,买入):与AWS合作有实质进展,静待光模块明年放量
- 核心观点:公司与AWS合作有实质进展,光模块业务有望在2026年迎来放量。
- 关键数据:
- 25Q3单季度收入1.19亿美元,同比增长81.9%,环比增长15%。
- Non-GAAP毛利率31%,环比提升0.6个百分点。
- 预计25Q4收入为1.25-1.40亿美元,Non-GAAP毛利率29-31%。
- 预计到2025年底,公司将拥有10万只/月的800G产能和10万只/月的400G产能。
- 研究结论:目标价42.2美元,维持买入评级。
中国石油股份(857,买入):上游板块经营稳健,中下游业务拓展转型
- 核心观点:国际油价下行导致业绩略降,油气和新能源业务经营稳健,炼化业务高端化转型提速,销售业务提质增效,天然气销售效益提升。
- 关键数据:
- 2025年前三季度公司实现营业收入2.17万亿元,同比-3.9%;归母净利润1263亿元,同比-4.9%。
- 原油产量7.14亿桶,同比+0.8%;可销售天然气产量3.98万亿立方英尺,同比增长4.6%。
- 原油加工量达10.41亿桶,同比增长0.4%;化工产品商品量2959万吨,同比+3.3%。
- 销售汽油、煤油、柴油12,087.6万吨,同比增长0.8%。
- 销售天然气2,185.41亿立方米,同比增长4.2%。
- 研究结论:目标价9.78港元,给予买入评级。
广发证券(1776,买入):高质量发展新周期,大资管王者再起航
- 核心观点:公司治理结构成熟,大资管板块是业绩核心引擎,财富基本盘稳固,投顾转型与代销能力领先,投行风险出清爬坡,投资收益大幅增长。
- 关键数据:
- 2025年上半年贡献总收入40.1%。
- 2025Q3末金融资产扩表至4,820亿元、杠杆3.02倍。
- 2025年前三季度投资收益达93.0亿元,同比增长+57.2%。
- 研究结论:预计2025-2027年公司有望分别实现净利润143.9/168.2/194.0亿元,目标价25.68港元,买入评级。
联邦制药(3933.HK):原料药价格下跌见底,UBT251有望明年推进海外临床
- 核心观点:原料药价格企稳,制剂业务向创新药转型,UBT251已收到诺和诺德的首付款,诺和诺德计划明年初开展海外临床。
- 关键数据:
- 25年H1收入+4.8%,中间体收入-23.1%至10.1亿元,原料药收入+27%至25.3亿元,制剂收入+65.9%至39.8亿元。
- 公司归母利润为18.9亿元(其中授权利润为11亿元)。
- 6-APA最新的终端含税价为160-170元/公斤,阿莫西林165元/公斤。
- 研究结论:目标价17.8港元,买入评级。
科技行业周报:算力景气持续,业绩波动为短期事件
- 核心观点:看好AI应用驱动的算力需求持续高增长,国产算力产能瓶颈即将突破,海外算力端商业化加速,算力硬件需求维持高景气。
- 关键数据:
- 预计2026年国产芯片将迎来放量。
- 26年1.6T光模块的出货超过2,500万只,800G预期出货超过5,500万只。
- 投资建议:
- 国产算力:寒武纪(688256),中芯国际(0981.HK),华虹半导体(1347.HK)。
- 国产存储:兆易创新(603986),佰维存储(688525)。
- 海外CSP/ASIC产业链——PCB及材料:生益电子(688183),生益科技(600183)。
- 海外CSP/ASIC产业链——通信:中际旭创(300308),应用光电(AAOI.US)。
- 海外CSP/ASIC产业链——液冷、电源:英维克(002837)。
- 消费硬件:立讯精密(002475),歌尔股份(002241)。