Coinbase Global(COIN,买入)
- 25q3财务数据:总营收18.69亿美元(同比+55%、环比+25%),调整后每股收益1.44美元(比预期高40%),调整后EBITDA 8.01亿美元,净利润4.33亿美元(同比暴增4.7倍)。交易收入结构更均衡,散户现货量环比+37%,机构端衍生品收入翻倍至1.35亿美元。
- 订阅与服务收入:增至7.47亿美元,其中USDC贡献3.55亿美元稳定币收入,托管资产首次突破3,000亿美元。
- 25q4指引:交易收入预期3.85亿美元,订阅与服务收入7.1–7.9亿美元,技术与开发及一般行政费用9.25-9.75亿美元,销售与营销费用2.15-3.15亿美元,折旧与摊销费用7000万美元。
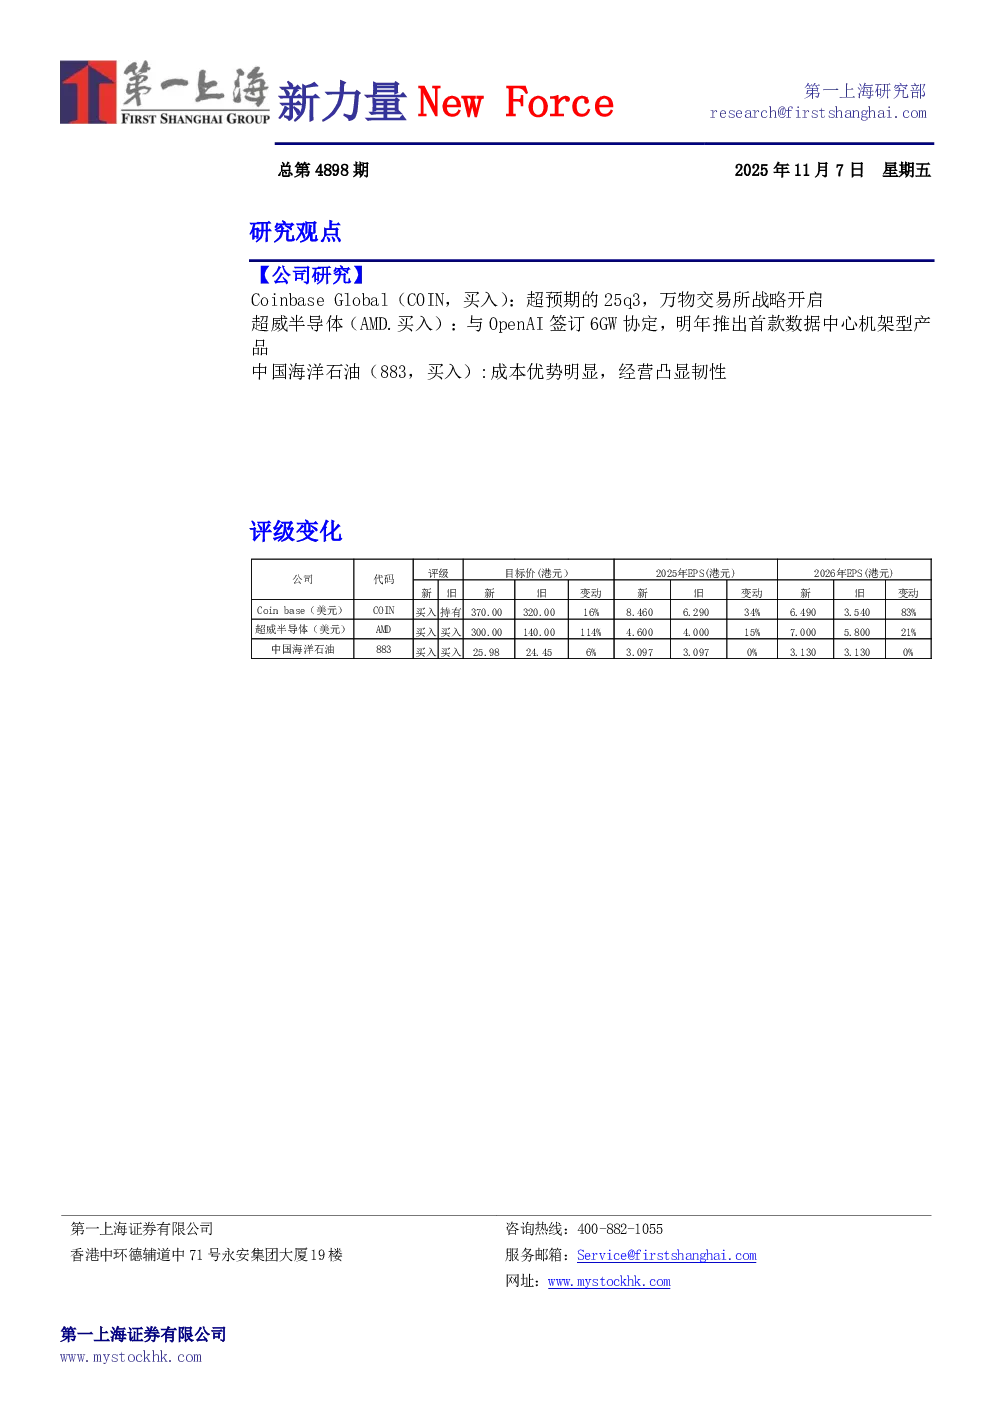
- 目标价与评级:目标价370.00美元,调整为买入评级。基于强劲的财务表现和“万物交易所”战略,估值前景乐观,订阅与服务收入占比提升,战略推进有望扩大市场。
- 风险因素:监管环境变化、交易额不及预期、运营支出压力、投资风险暴露、基础设施依赖。
超威半导体(AMD.买入)
- 业绩摘要:25q3营收92.5亿美元(同比+35.6%),略高于预期;毛利率51.7%,同比增长1.6个百分点;经营利润12.7亿美元(同比+75.4%);Non-GAAP净利润19.7亿美元(同比增长30.7%),Non-GAAP摊薄EPS 1.2美元。
- AI GPU产品:数据中心营收同比增长22.3%达43.4亿美元,新增OpenAI、甲骨文等客户订单。明年推出首款机架型产品Helios,搭载MI400芯片,与OpenAI合作未来有望产生超1000亿美元收入。预计2025/2026财年AI GPU销售额达70/151亿美元。
- 客户端产品:收入同比增长46.2%达27.5亿美元,台式机/笔记本市占率分别为39.3%/21.5%。Ryzen 9000系列销量破纪录,预计全年客户端营收同比增长43.4%达101亿美元。
- 游戏与嵌入式业务:Q3游戏业务同比增长181.0%达13.0亿美元,嵌入式业务同比下滑7.6%达8.6亿美元,但Q4有望环比增长。
- 目标价与评级:目标价300美元,买入评级。基于AI GPU订单增长、OpenAI合作、客户端份额提升及业务回暖,预计2025-2027年收入CAGR为52.4%,Non-GAAP净利润CAGR为75.2%。
- 风险因素:AI芯片销量或技术迭代不及预期、PC份额增长不及预期、游戏及嵌入式业务恢复不及预期、关税不利影响。
中国海洋石油(883,买入)
- 业绩表现:2025年前三季度营收339.47亿元(同比+0.81%),归母净利润28.53亿元(同比+6.11%),扣非归母净利润28.60亿元(同比+14.54%)。单三季度营收113.50亿元(同比-5.75%),归母净利润10.23亿元(同比-4.51%),扣非归母净利润10.27亿元(同比+5.52%)。
- 成本优势:桶油成本持续下降至27.35美元(同比-2.8%),油价下降导致特别收益金下降。
- 新项目进展:获得5个新发现,成功评价22个含油气构造,投产多个油田和气田,第三季度净产量同比上升7.9%,天然气净产量同比增长11.0%。
- 分红回报:2025-2027年股息支付率不低于45%,当前股价对应股息率6.7%,高分红属性凸显。
- 目标价与评级:目标价25.98港元,买入评级。预测2025-2027年收入分别为4132亿元/4238亿元/4429亿元,归母净利润分别为1327亿元/1343亿元/1409亿元,给予2026年8.5倍PE估值。