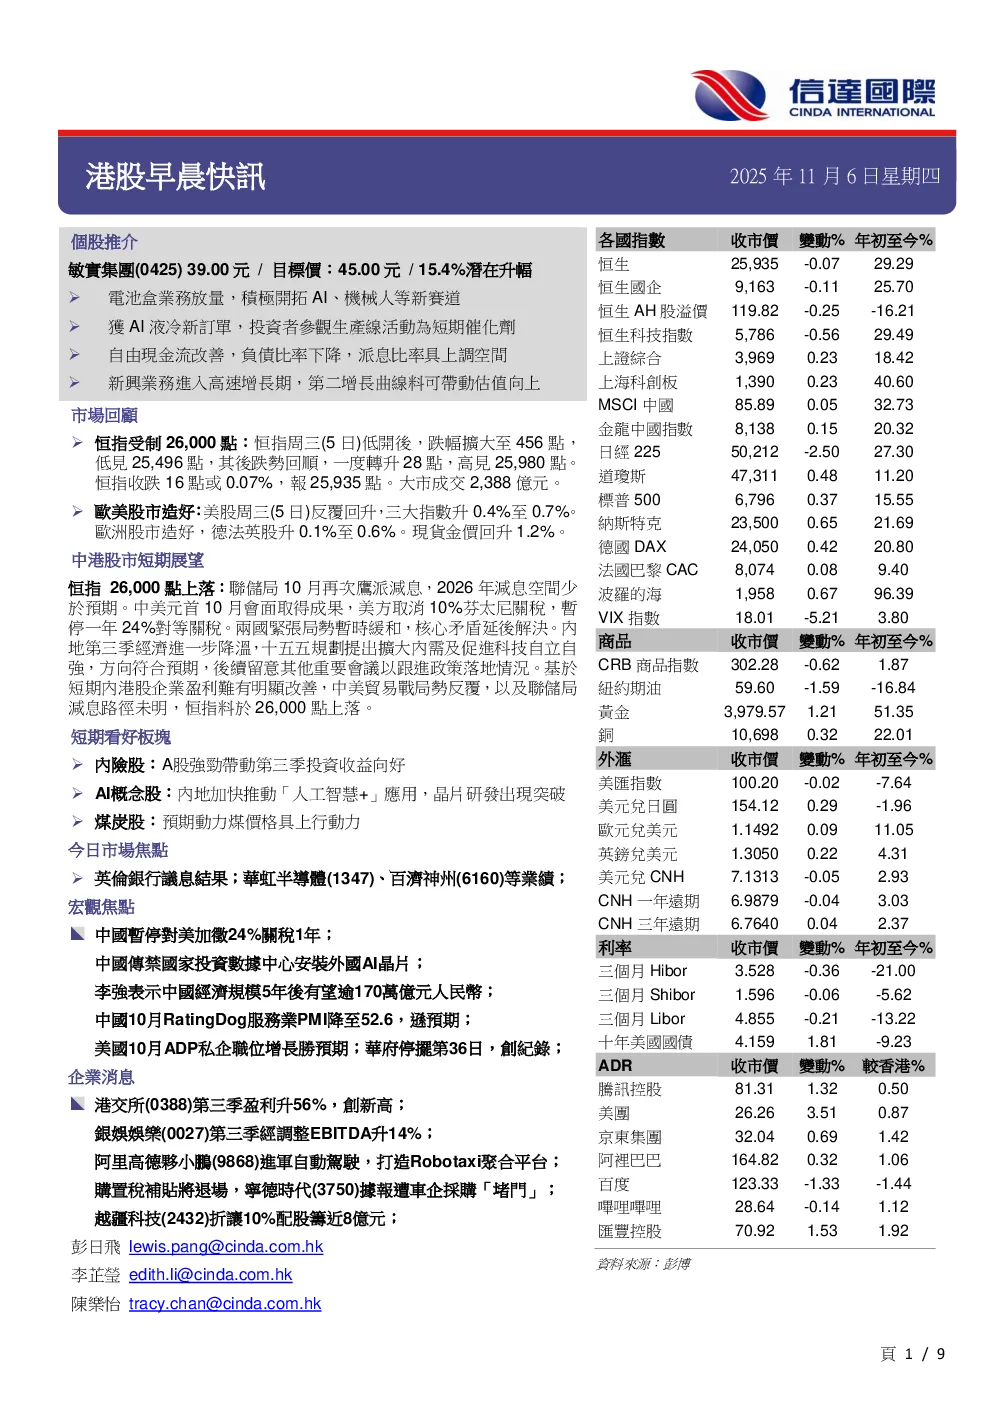
敏實集團(0425.HK)研報建議「買入」,目標價45.00元,潛在升幅15.4%。核心觀點如下:
- 電池盒業務放量:受歐洲電動車市場增長、電池盒業務放量及產能利用率提升,上半年收入增長10.8%,純利增長19.5%。電池盒業務營業額增長近50%,成為最大收入來源。
- 新興業務拓展:公司聚焦AI、機器人、低空經濟、智能出行等新興領域,目標2030年收入達820億元人民幣,年複合增長23%。
- AI液冊新訂單:獲得台灣AI服務器廠商訂單,進行AI服務器浸沒式液冷櫃的設計、開發及生產,預計11月中旬開始分批交付。
- 財務狀況改善:自由現金流改善,淨負債比率下降,派息比率具上調空間。
- 第二增長曲線:新興業務進入高速增長期,預計可帶動估值向上。
關鍵數據:
- 目標價:45.00元
- 潛在升幅:15.4%
- 2030年收入目標:820億元人民幣
- 2024至2030年期間收入年複合增長目標:23%
- 電池盒業務營業額:35.82億元人民幣
- 電池盒業務收入佔比:29.2%