第一部分数据分析由研究员刘倩楠撰写,提供相关联系方式和从业资质。
第二部分行情研判包含重要资讯:
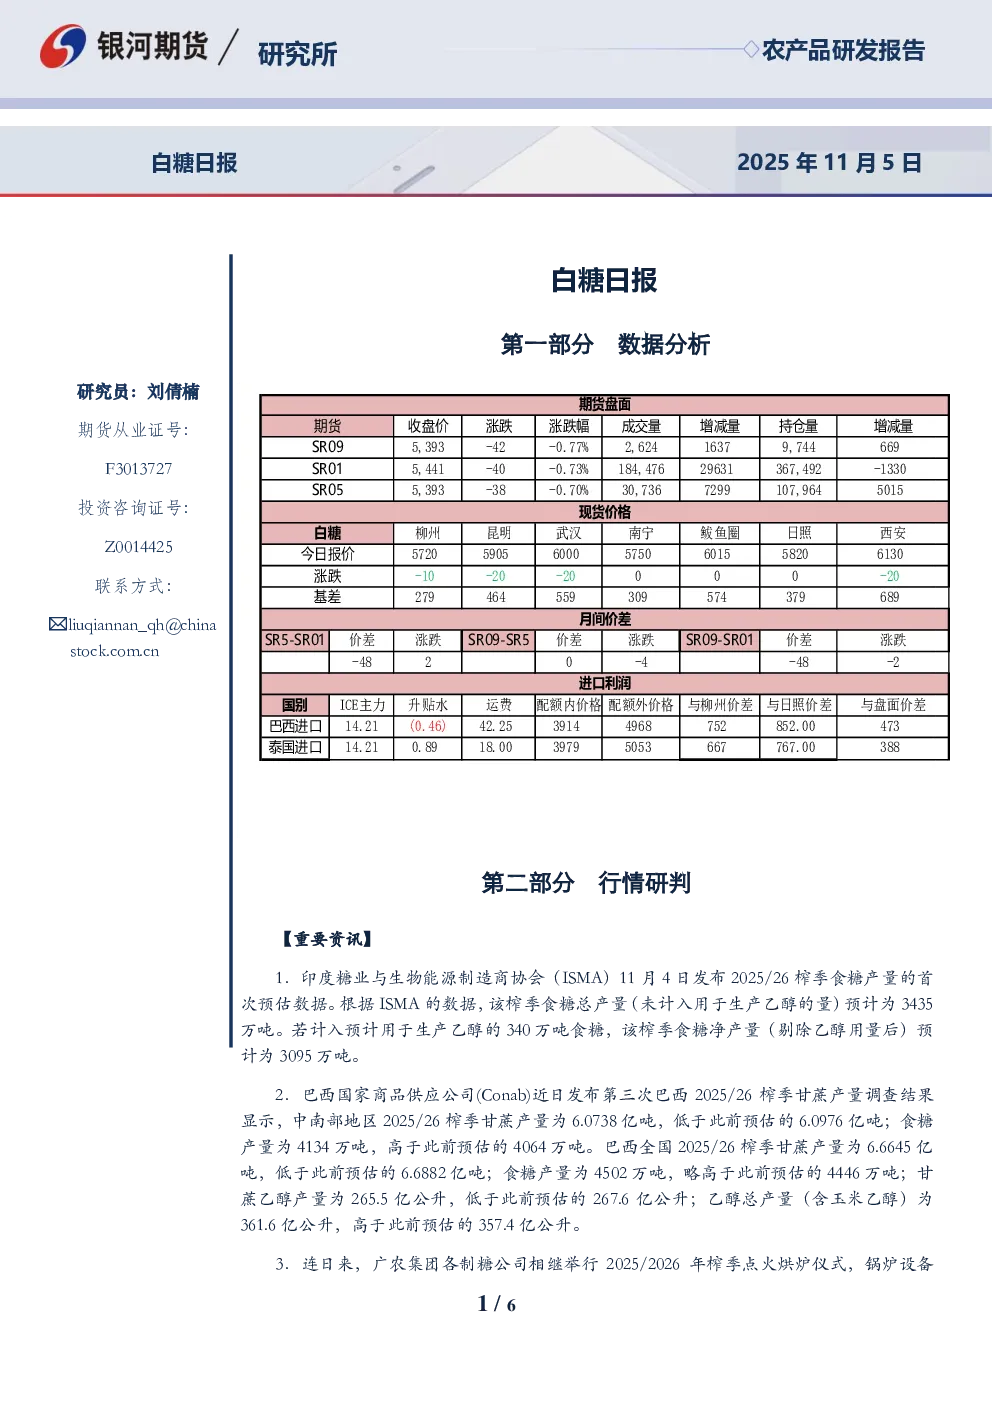
- 印度糖业与生物能源制造商协会(ISMA)预估2025/26榨季食糖总产量为3435万吨,净产量(剔除乙醇用量)预计为3095万吨,且印度可能出口近200万吨食糖。
- 巴西国家商品供应公司(Conab)第三次调查结果显示,中南部地区2025/26榨季甘蔗产量为6.0738亿吨,食糖产量为4134万吨;全国甘蔗产量为6.6645亿吨,食糖产量为4502万吨,均略高于此前预估,巴西糖产预计达历史性偏高位。
- 广农集团各制糖公司相继举行2025/2026年榨季点火烘炉仪式,锅炉设备进入预热状态。
逻辑分析:
国际方面,巴西糖产处于历史性偏高位,印度可能增加出口,叠加巴西下调油价乙醇对食糖的支撑重心下移,原糖基本面偏弱,大趋势下跌。
国内市场,白糖产量预计增加且国际糖价下跌,基本面偏弱,但国内糖厂陆续开榨,云南糖厂报出新年度白糖售价5700元/吨,且国内收紧糖浆和预拌粉的进口,预计短期内郑糖价格区间震荡。
交易策略:
- 单边:国际糖价反弹结束恢复下跌趋势,国内市场预计糖价偏震荡,建议区间操作,高卖低平。
- 套利:空外糖多郑糖。
- 期权:观望。
第三部分相关附图来源为银河期货和WIND。
作者承诺与免责声明:
作者刘倩楠具有期货从业资格,承诺独立客观地出具报告,反映研究观点,不因报告内容直接或间接接收报酬。报告内容仅供参考,不构成投资建议,客户需独立判断,银河期货不担保内容准确性或完整性,不对使用报告导致的损失负责。
联系方式:银河期货有限公司研究所,北京、上海地址及网址、电话。