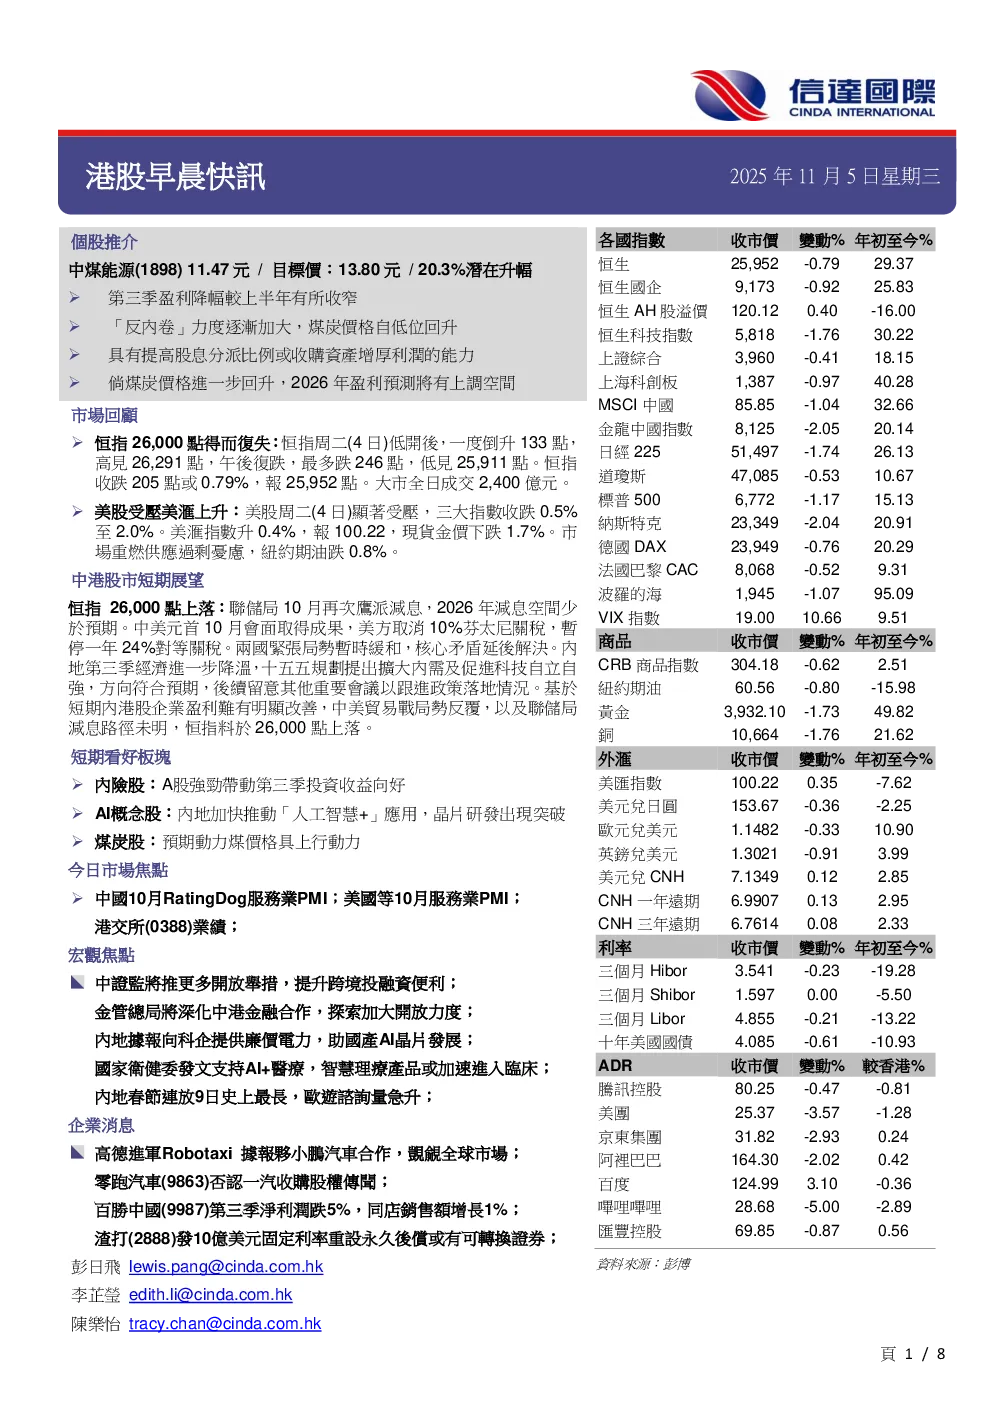
中煤能源(1898.HK)研报建议买入,目标价13.80元,潜在升幅20.3%。报告指出,第三季盈利降幅较上半年有所收窄,主要受惠于煤炭销售成本下降和销售价格略有回升。同时,随着“反内卷”政策推进,煤炭供应收紧,煤价自低位回升,预计行业盈利呈触底回升趋势。报告认为,中煤能源具有提高股息分派比例或收购母公司资产增厚利润的能力。若煤炭价格进一步回升,2026年盈利预测将有上调空间,利好股价表现。
报告还分析了中港股市短期展望,看好内险股、AI概念股和煤炭股。此外,报告列举了当日市场焦点、宏观焦点、企业消息和本周各地重要经济数据事项,供投资者参考。