核心观点与关键数据
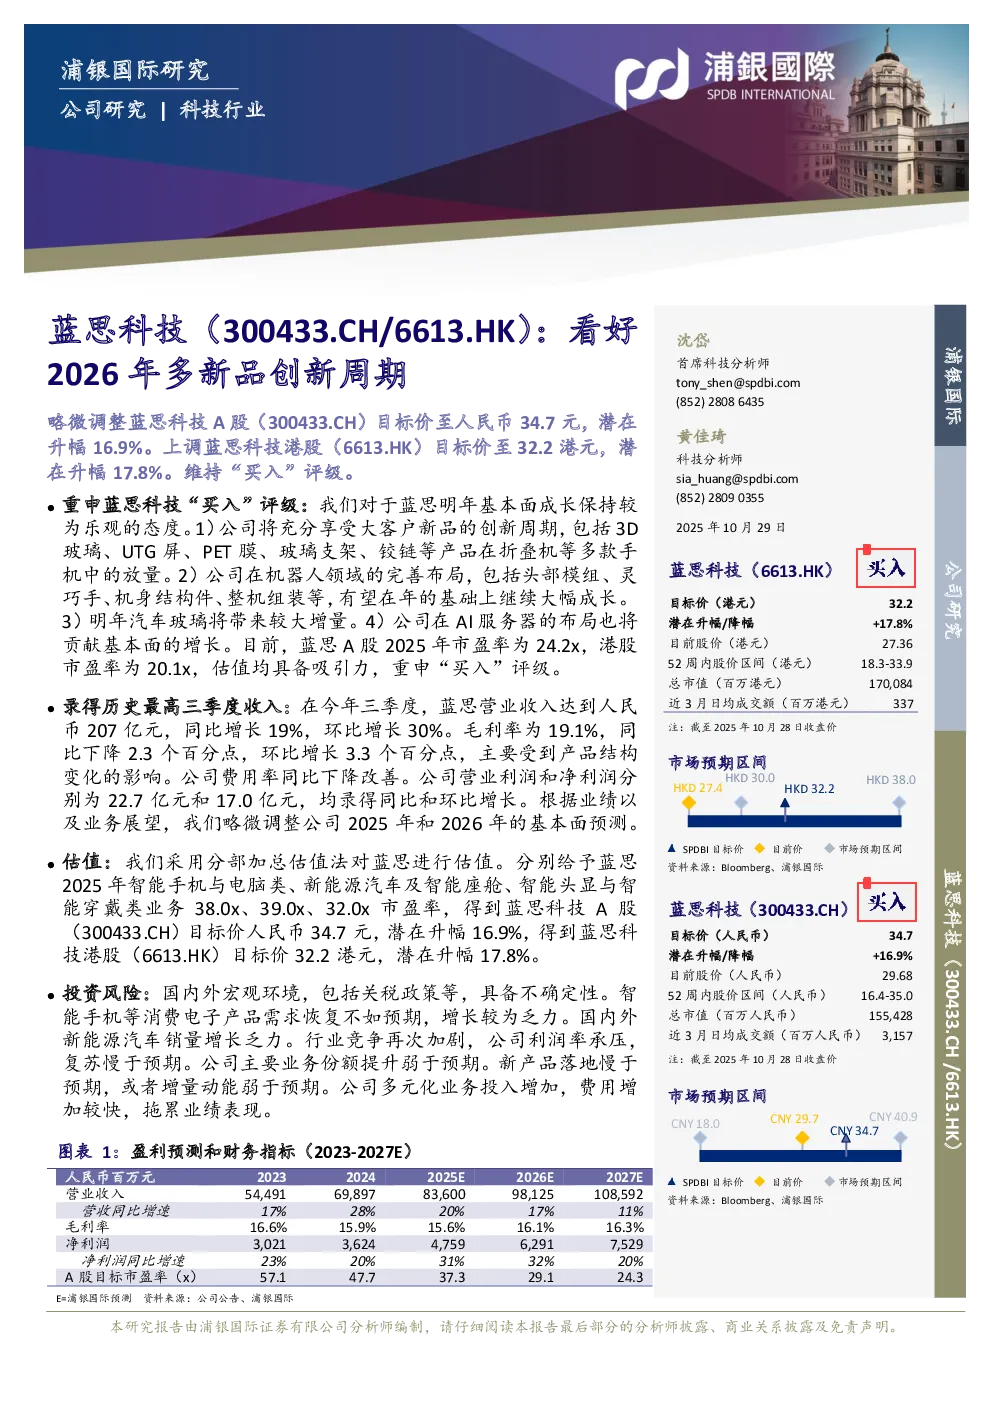
- 看好2026年多新品创新周期:分析师沈岱和黄佳琦对蓝思科技未来基本面成长持乐观态度,认为公司将充分享受大客户新品的创新周期,包括3D玻璃、UTG屏、PET膜、玻璃支架、铰链等产品在折叠机等多款手机中的放量。
- 机器人领域布局完善:公司在机器人领域的布局包括头部模组、灵巧手、机身结构件、整机组装等,有望在2025年基础上继续大幅成长。
- 汽车玻璃增量显著:2025年汽车玻璃业务将带来较大增量,成为公司新的增长点。
- AI服务器布局贡献增长:公司在AI服务器的布局也将贡献基本面的增长。
业绩回顾及预测调整
- 2025年三季度业绩:营业收入达到人民币207亿元,同比增长19%,环比增长30%;毛利率为19.1%,同比下降2.3个百分点,环比增长3.3个百分点;营业利润和净利润分别为22.7亿元和17.0亿元,均录得同比和环比增长。
- 业绩预测调整:根据业绩及业务展望,分析师略微调整了公司2025年和2026年的基本面预测。
估值
- 分部加总估值法:分别给予蓝思2025年智能手机与电脑类、新能源汽车及智能座舱、智能头显与智能穿戴类业务38.0x、39.0x、32.0x市盈率。
- 目标价:蓝思科技A股(300433.CH)目标价人民币34.7元,潜在升幅16.9%;蓝思科技港股(6613.HK)目标价32.2港元,潜在升幅17.8%。
投资风险
- 宏观环境不确定性:国内外宏观环境,包括关税政策等,具备不确定性。
- 消费电子产品需求:智能手机等消费电子产品需求恢复不如预期,增长较为乏力。
- 新能源汽车销量:国内外新能源汽车销量增长乏力。
- 行业竞争加剧:行业竞争再次加剧,公司利润率承压,复苏慢于预期。
- 业务份额提升:公司主要业务份额提升弱于预期。
- 新产品落地:新产品落地慢于预期,或者增量动能弱于预期。
- 费用增加:公司多元化业务投入增加,费用增加较快,拖累业绩表现。
情景假设
- 乐观情景:智能手机的金属、玻璃、组装等产品出货量高于预期,手机玻璃价值提升较大,毛利率改善;汽车业务增长强劲,推动利润成长;机器人、AI眼镜、AI服务器、相机云台等新兴业务短期爆发式成长;公司费用控制较为优异。
- 悲观情景:受到美国关税影响,智能手机的国内外客户需求走弱,导致金属、玻璃、组装等产品出货量偏弱,毛利率成长;汽车业务增长有限,受到客户增长拖累;机器人、AI眼镜、PC组装等新兴业务体量较小;公司费用增长高于预期。
研究结论
- 维持“买入”评级:分析师重申对蓝思科技的“买入”评级,认为公司基本面成长前景乐观,估值具备吸引力。