核心观点与关键数据
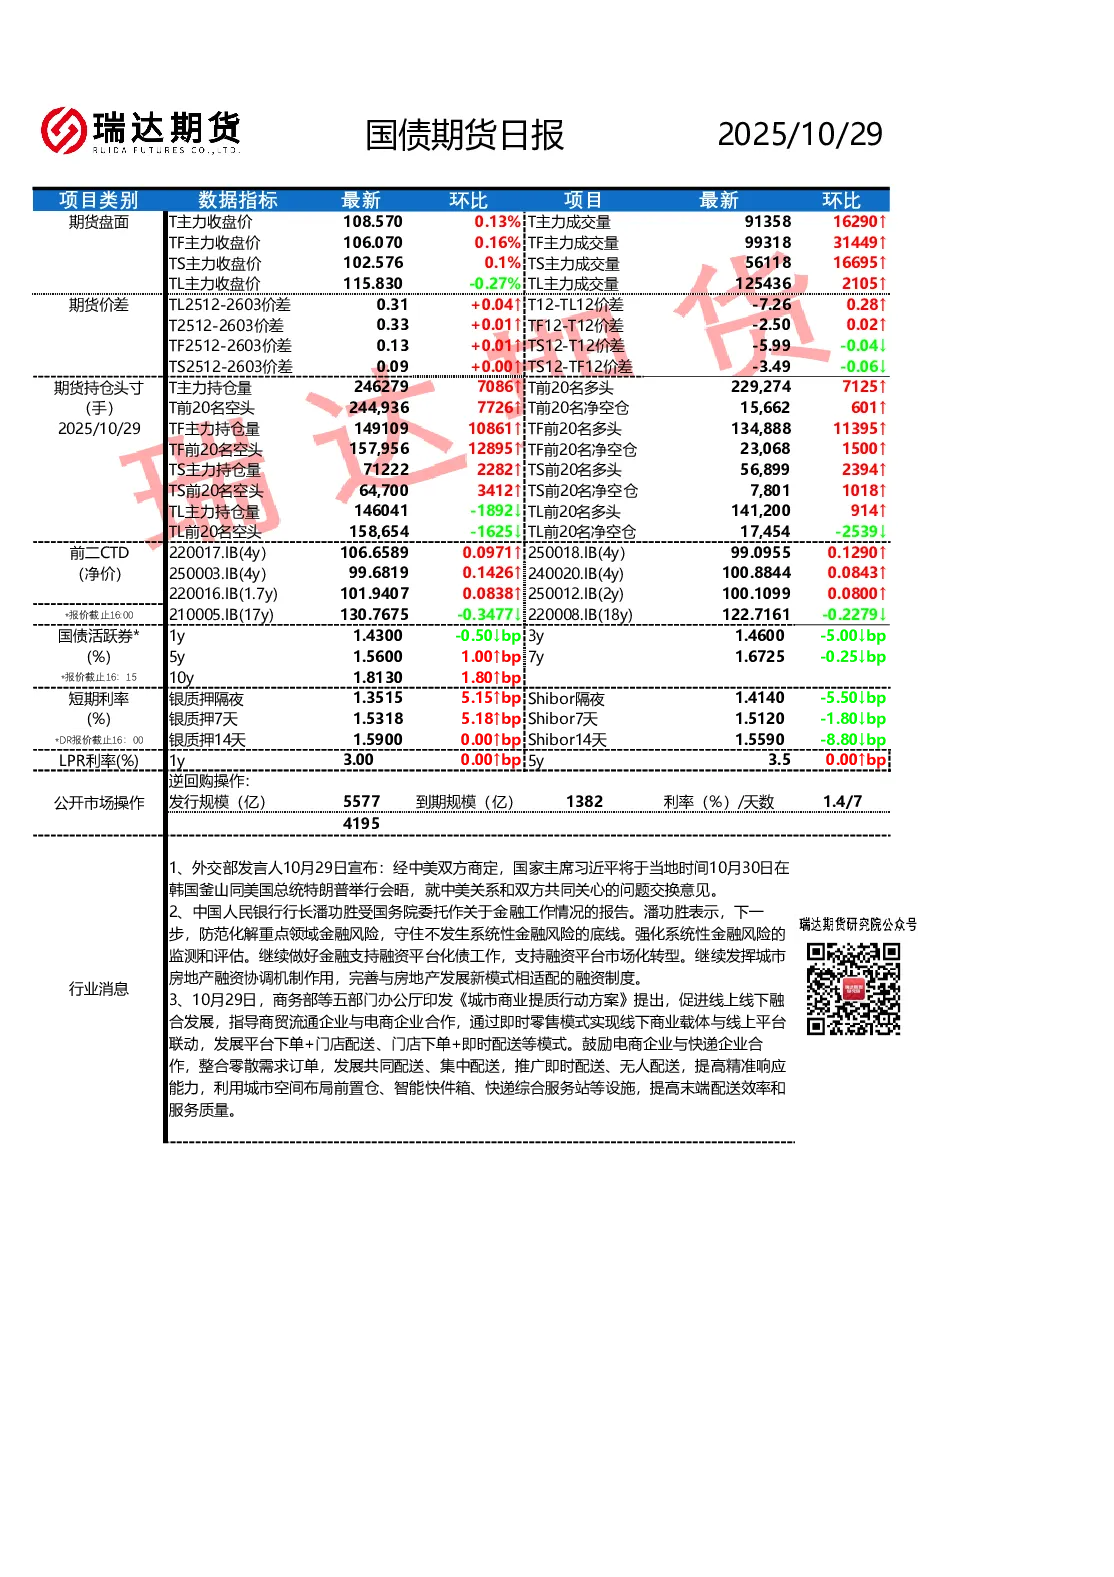
- 市场表现:国债现券收益率短强超长弱,1-7年期到期收益率下行0.40-4.0bp,10年期、30年期分别变动-0.4bp、+0.5bp至1.81%、2.17%。国债期货短强超长弱,TS、TF、T主力合约分别上涨0.10%、0.16%、0.13%,TL主力合约下跌0.27%。
- 短期利率:DR007小幅回落至1.54%附近,银质押隔夜、7天、14天利率分别上行155.15bp、185.18bp、0.00bp,Shibor隔夜、7天、14天利率分别下行5.50bp、1.80bp、8.80bp。
- 持仓变化:T、TF、TS主力合约持仓量均增加,前20名净空仓均收窄;TL主力合约持仓量减少,前20名净空仓大幅收窄。
- 国债期货关键指标:T主力收盘价108.57,环比上涨0.13%;TF主力收盘价106.07,环比上涨0.16%;TS主力收盘价102.57,环比上涨0.10%;TL主力收盘价115.83,环比下跌0.27%。期货价差方面,TL2512-2603价差收窄,T12-TL12价差扩大,TS12-T12价差收窄。
- 公开市场操作:央行逆回购发行5577亿,到期1382亿,利率1.4%,恢复国债买卖操作。
- 政策与消息:中美领导人将于10月30日会晤;央行行长潘功胜强调防范金融风险,支持平台化债;商务部等五部门发布《城市商业提质行动方案》,促进线上线下融合。
研究结论
- 基本面:9月工业利润同比增长3.2%,第三季度GDP同比增长4.8%,但增速放缓;9月工业增加值显著回升,社零增长放缓,固投进入收缩区间。
- 政策面:二十届四中全会强调稳增长政策将持续发力,央行重启国债买卖操作将向市场注入流动性,压低短端利率带动长端下行。
- 海外因素:美国9月CPI同比低于预期,ADP就业数据显示10月就业复苏;中美贸易磋商释放积极信号,缓解市场担忧。
- 策略建议:建议轻仓试多,债市多头情绪提振,但基本面偏弱格局或推动震荡走强。
风险提示
- 美联储利率决定(上限)数据可能影响市场情绪。
- 国内经济复苏力度不及预期或影响债市走势。
数据来源第三方,观点仅供参考。市场有风险,投资需谨慎!