核心观点
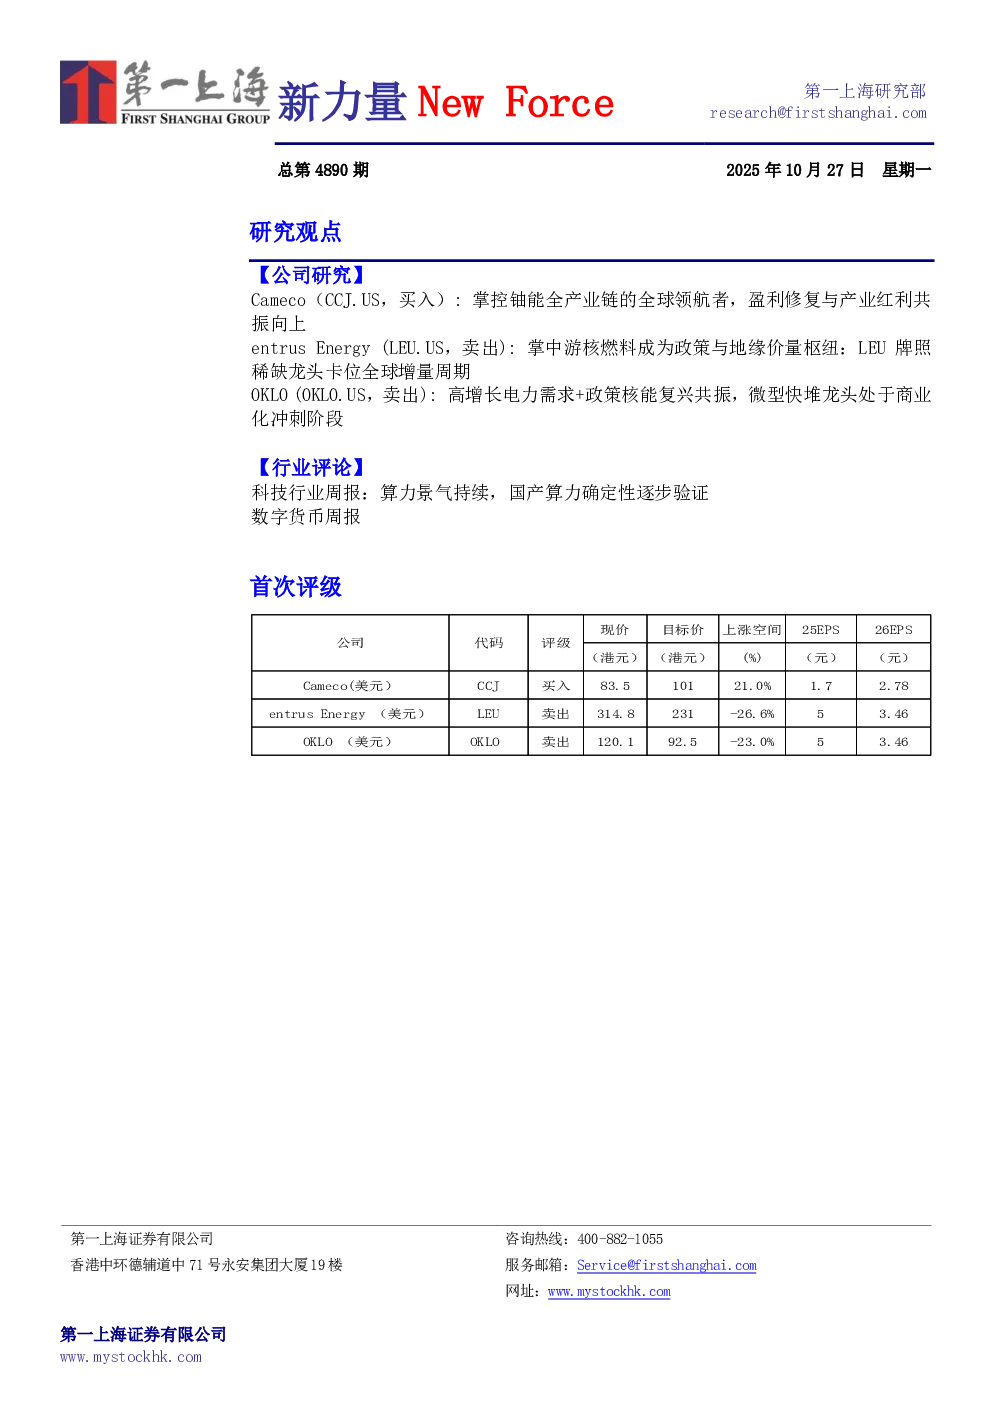
- Cameco(CCJ.US,买入): 公司掌握铀能全产业链,具备成本优势,受益于浮动定价占比提升、外采减少、收购GLE和西屋公司以及市占率提升,盈利修复与产业红利共振向上。
- entrus Energy (LEU.US,卖出): 核燃料成为政策与地缘价量枢纽,公司具备资质与先发优势,但需关注原料与订单持续性。
- OKLO (OKLO.US,卖出): 高增长电力需求+政策核能复兴共振,微型快堆龙头处于商业化冲刺阶段,但当前价格已充分反映乐观预期,建议观望。
关键数据
- Cameco: 2023年均开采成本约 $26–32 /lb U3O8,高于KAP 的 $8–13 /lb,但低于澳大利亚、纳米比亚、尼日尔等多数矿区。
- Cameco: 浮动定价占比提升至70%,后续将提升到75%。
- Cameco: 外采比例从2020年的60%降至13%。
- Cameco: GLE股权占49%,西屋公司股权占49%,EBITDA贡献已达43%。
- Cameco: 目标价101美元,首次覆盖给予买入评级。
- entrus Energy: LEU市值约11.6x EV/Sales和~53.1xEV/EBITDA,高于行业平均值。
- entrus Energy: 目标价231美元,首次覆盖给予卖出评级。
- OKLO: AI与数据中心用电将显著上升,预计到2035年将显著上升。
- OKLO: 已披露订单大于14GW,占行业订单比例30%。
- OKLO: 目标价92.5美元,首次覆盖给予卖出评级。
研究结论
- Cameco: 公司具备核心价值和增长潜力,看好其未来发展,给予买入评级。
- entrus Energy: 公司处于有利地位,但需关注风险,建议卖出。
- OKLO: 公司处于商业化前夕,但发展前景被高估,建议卖出。