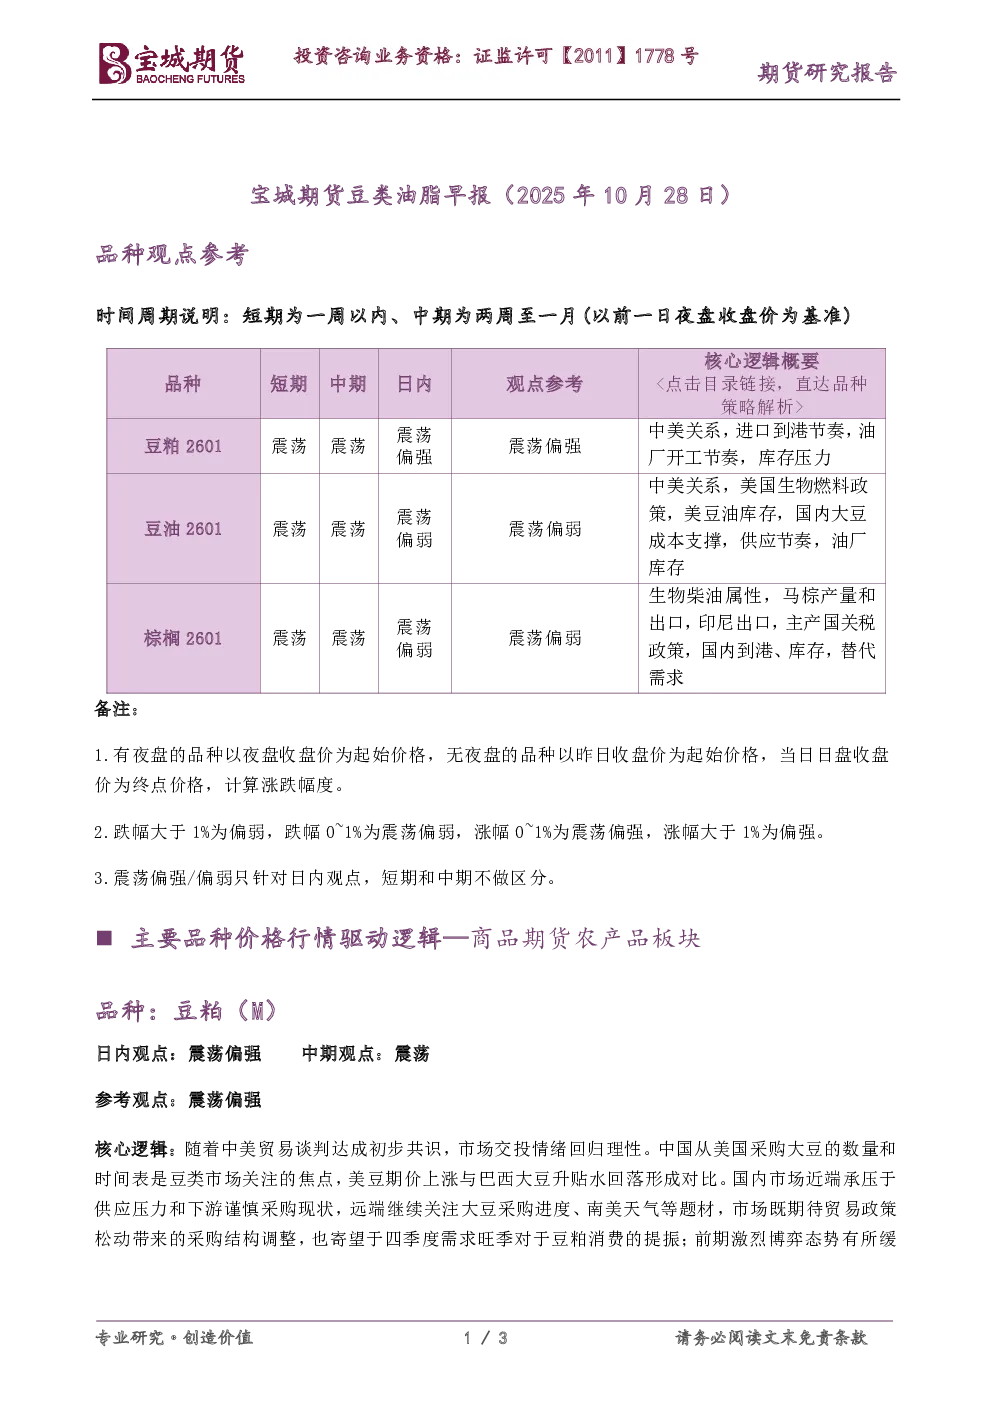
豆粕(M)
- 日内观点:震荡偏强
- 中期观点:震荡
- 核心逻辑:中美贸易谈判达成初步共识,市场情绪回归理性。中国采购大豆数量和时间表是市场关注焦点,美豆期价上涨与巴西大豆升贴水回落形成对比。国内市场近端承压于供应压力和下游谨慎采购,远端关注大豆采购进度、南美天气等题材。市场期待贸易政策松动带来的采购结构调整,也寄望于四季度需求旺季对豆粕消费的提振。前期博弈态势缓和,但未形成明确趋势,短期震荡运行。成本推动逻辑取代供应逻辑,豆粕期价震荡偏强。
棕榈油(P)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:国际油脂市场疲软,加重国内棕榈油看空氛围。CBOT豆油反弹和原油价格上涨提供一定支撑,但未能抵消棕榈油供给压力。棕榈油核心矛盾在于马来西亚库存压力与国内需求疲软。中美经贸关系缓和的宏观利好暂时难以扭转基本面弱势。短期棕榈油期价考验前期低点支撑,期价震荡偏弱。