紫金矿业 (2899,买入):业绩超市场预期,金铜双轮驱动彰显强大韧性
- 三季度财务表现亮眼:单季营收864.89亿元,同比增长8.14%;归母净利润145.72亿元,同比增长57.14%;前三季度累计营收2542亿元,同比增长10.33%;归母净利润378.64亿元,同比增长55.45%。加权平均净资产收益率(ROE)为25.45%,同比上升5.23个百分点;经营活动现金流净额521.07亿元,同比增长44.31%。
- 黄金产量超预期,对冲铜矿短期扰动:前三季度矿产金产量达到65吨,同比增长20%。矿产铜前三季度产量83万吨,同比增长5.1%,受刚果(金)卡莫阿-卡库拉铜矿淹井事件影响,产量环比小幅下降。巨龙铜矿二期工程尾矿库排洪隧道已贯通,选厂可开展清水试车,2025 年底具备大料生产条件,投产后将新增铜产量 15-20 万吨。
- 全球多元化矿产布局,风险得到有效分摊:公司实施全球化战略,覆盖铜、金、锂等主要矿产。近期对RG Gold Mine、Raygorodok金矿等项目的收购,增加了公司的黄金资源储备,并扩大了其全球影响力。公司战略性地进入新能源金属领域,特别是锂资源。公司在金、铜、钼、锂多元化布局,降低单一金属价格波动影响。
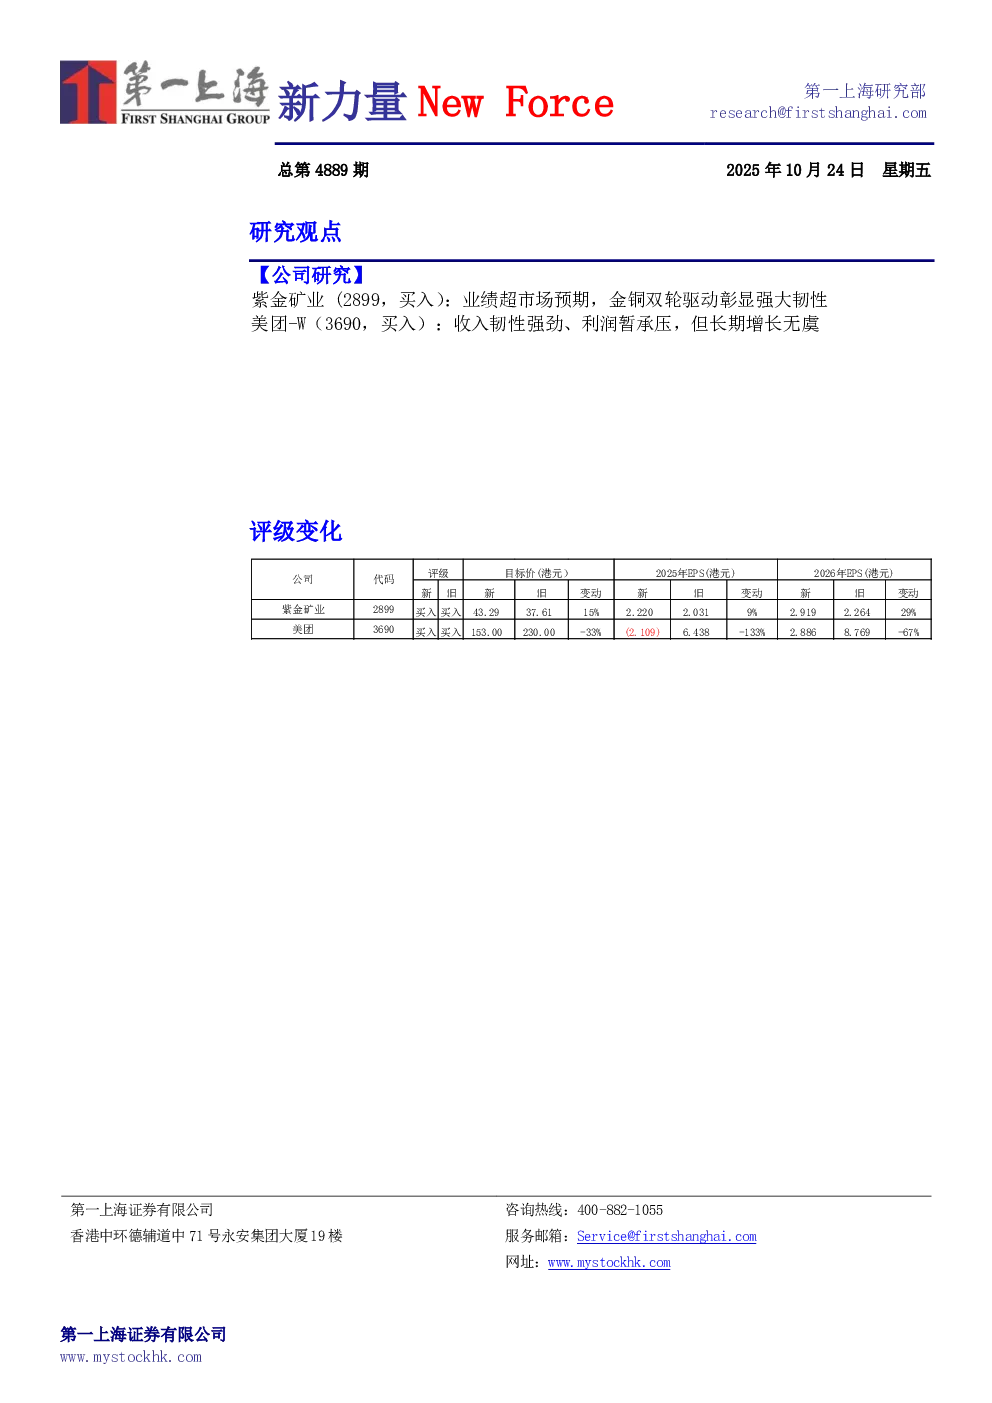
- 目标价43.29港元,维持买入评级:公司长期增长逻辑清晰,各大世界级矿山(如刚果金卡莫阿铜矿、塞尔维亚丘卡卢-佩吉铜金矿、西藏巨龙铜矿等)的持续扩产和产能释放,将为公司未来几年的产量增长提供强大保障。公司制定的2025年及以后宏伟的产量目标正在稳步实现。调整2025-2027年归母净利润预测至530亿/698亿/869亿元,上调目标价至43.29港元,对应2026年16倍PE,维持买入评级。
- 重要风险:黄金价格波动,矿山建设不及预期,美联储降息不及预期。
美团-W(3690,买入):收入韧性强劲、利润暂承压,但长期增长无虞
- 营收增长稳健,利润端承压但现金流充足:2025Q2美团实现营收918.4亿元(yoy+11.7%),略低于市场预期,其双位数增长主要得益于新业务的有效拓展以及核心本地商业板块交易规模的稳步扩大。营业利润2.26亿元(yoy-98%),经营利润率0.2%,净利润3.65亿元,经调整净利润14.93亿元(yoy-89%),经调整EBITDA为27.82亿元(yoy-81.5%)。利润波动主要源于为应对市场竞争而增加的补贴及营销投入。现金流方面,二季度经营现金流入48亿元,截至6月底,现金及现金等价物1017亿元,短期理财投资694亿元,资本负债率24%。
- 价格战下,外卖利润空间承压:核心本地商业收入653.5亿元(yoy+7.7%),占收比71.1%;经营溢利37亿元(yoy-75.6%),经营利润率降至5.7%。具体而言,美团即时零售日订单量峰值超过1.5亿单,全量配送订单平均送达时间为34分钟,品牌卫星店数量突破5500家。此外,到店业务订单量同比增长超40%,年活跃商户数再创新高,积极拓展低线市场。在闪购业务,消费场景不断拓展,“618”期间服务超1亿名用户,闪电仓突破5万家。
- 优选止损小象扩张,海外业务加速投入:2025Q2新业务收入265亿元(yoy +22.8%),占收比28.9%;经营亏损19亿元,同比扩大43.1%,但亏损率环比改善3.1个百分点至7.1%。主要是因为食杂零售业务的收入和效率提升以及海外业务的持续投入与拓展。具体而言,“美团优选”退出亏损区域,小象超市加速扩张。在海外,Keeta目前已在香港、中东等市场取得阶段性成果,并积极筹备进入巴西市场,计划在10年内实现Keeta的GMV运行率达到1000亿美元。
- 目标价至153港元,买入评级:短期内,外卖行业竞争加剧将对美团利润造成较大压力,尤其是补贴和激励带来的成本上升。然而,从长期来看,美团外卖核心竞争力依然稳固,外卖UE不低于1元依然是长期目标。闪购、到店酒旅及海外扩张仍具备成长潜力,虽然盈利修复节奏被推迟。下调美团2025-2027年收入及净利润预测:2025-2027 年收入分别为 3692/4207/4769 亿元,GAAP净利润分别为 -109/159/455 亿元。考虑到短期盈利压力,将目标价从230港币下调至153港元,维持“买入”评级。
- 风险提示:本地生活和外卖竞争加剧、新业务扩展不及预期等。