核心观点与关键数据
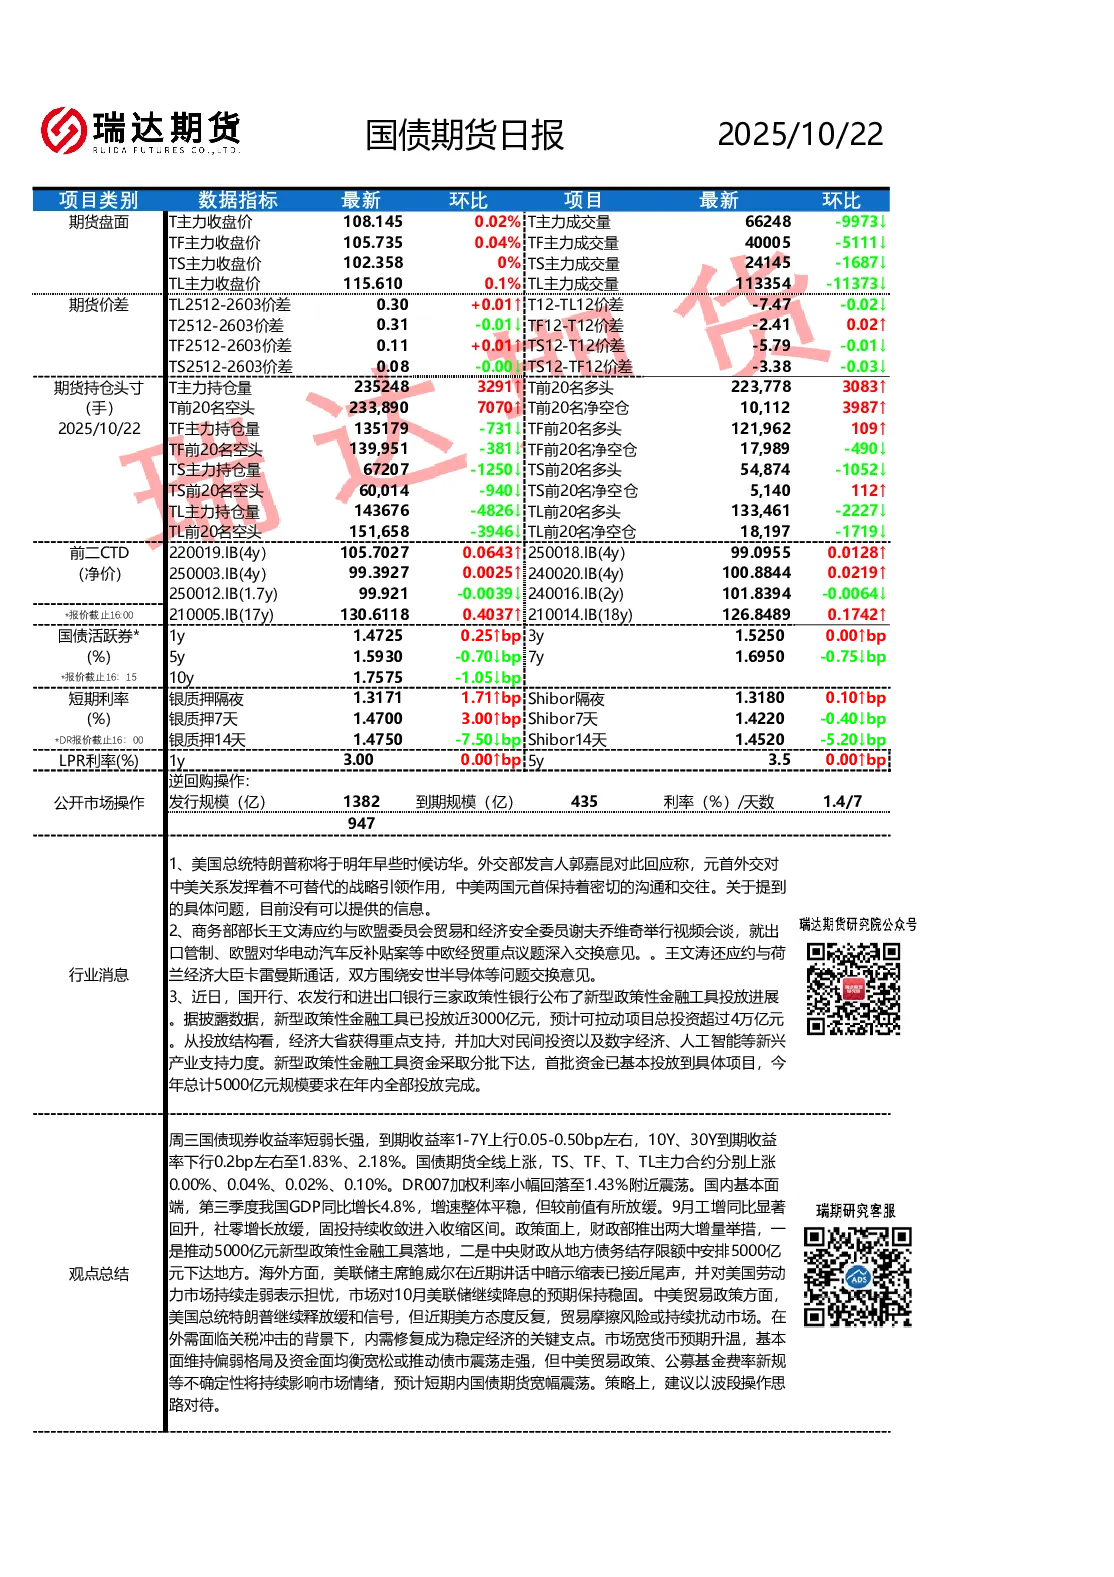
- 期货盘面:10年期国债期货(T主力)收盘价108.14,环比上涨0.02%;成交量66248手,环比减少9973手。5年期(TF主力)收盘价105.73,环比上涨0.04%;成交量40005手,环比减少5111手。2年期(TS主力)收盘价102.35,环比上涨0.08%;成交量24145手,环比减少1687手。长期国债(TL主力)收盘价115.61,环比持平;成交量113354手,环比减少11373手。期货价差方面,TL2512-2603价差收窄至0.30,环比扩大0.01;T12-TL12价差扩大至-7.47,环比扩大0.02;TS12-T12价差收窄至-5.79,环比缩小0.01。
- 期货持仓:T主力持仓量2352483手,环比增加291手;前20名多头223778手,环比增加3083手;前20名空头233890手,环比增加7070手;净空仓10手,环比增加3987手。TF主力持仓量135179手,环比减少731手;前20名多头121962手,环比增加109手;前20名空头139951手,环比减少381手;净空仓17989手,环比减少490手。TS主力持仓量67207手,环比减少1250手;前20名多头54874手,环比减少1052手;前20名空头60014手,环比减少940手;净空仓5140手,环比增加112手。TL主力持仓量143676手,环比减少4826手;前20名多头133461手,环比减少2227手;前20名空头151658手,环比减少3946手;净空仓18197手,环比减少1719手。
- 国债现券:1-7年期到期收益率上行0.05-0.50bp,10年期、30年期到期收益率下行0.2bp至1.83%、2.18%。DR007加权利率小幅回落至1.43%附近。
- 政策与经济数据:第三季度GDP同比增长4.8%,9月工业增加值同比显著回升,社会消费品零售总额增长放缓,固定资产投资持续收缩。财政部推出5000亿元新型政策性金融工具及5000亿元地方债务限额安排。美联储主席鲍威尔暗示缩表接近尾声,市场预期10月降息。
- 行业消息:特朗普称将访华,中欧经贸议题交换意见,政策性金融工具投放近3000亿元,拉动总投资超4万亿元。
研究结论
市场宽货币预期升温,基本面偏弱及资金面均衡或推动债市震荡走强,但中美贸易政策、公募基金费率新规等不确定性将持续影响市场情绪。预计短期内国债期货宽幅震荡。策略建议以波段操作思路对待。
重点关注
- 10月23日:二十届四中全会召开。
- 10月24日:美国9月未季调CPI年率数据公布。