核心观点与关键数据
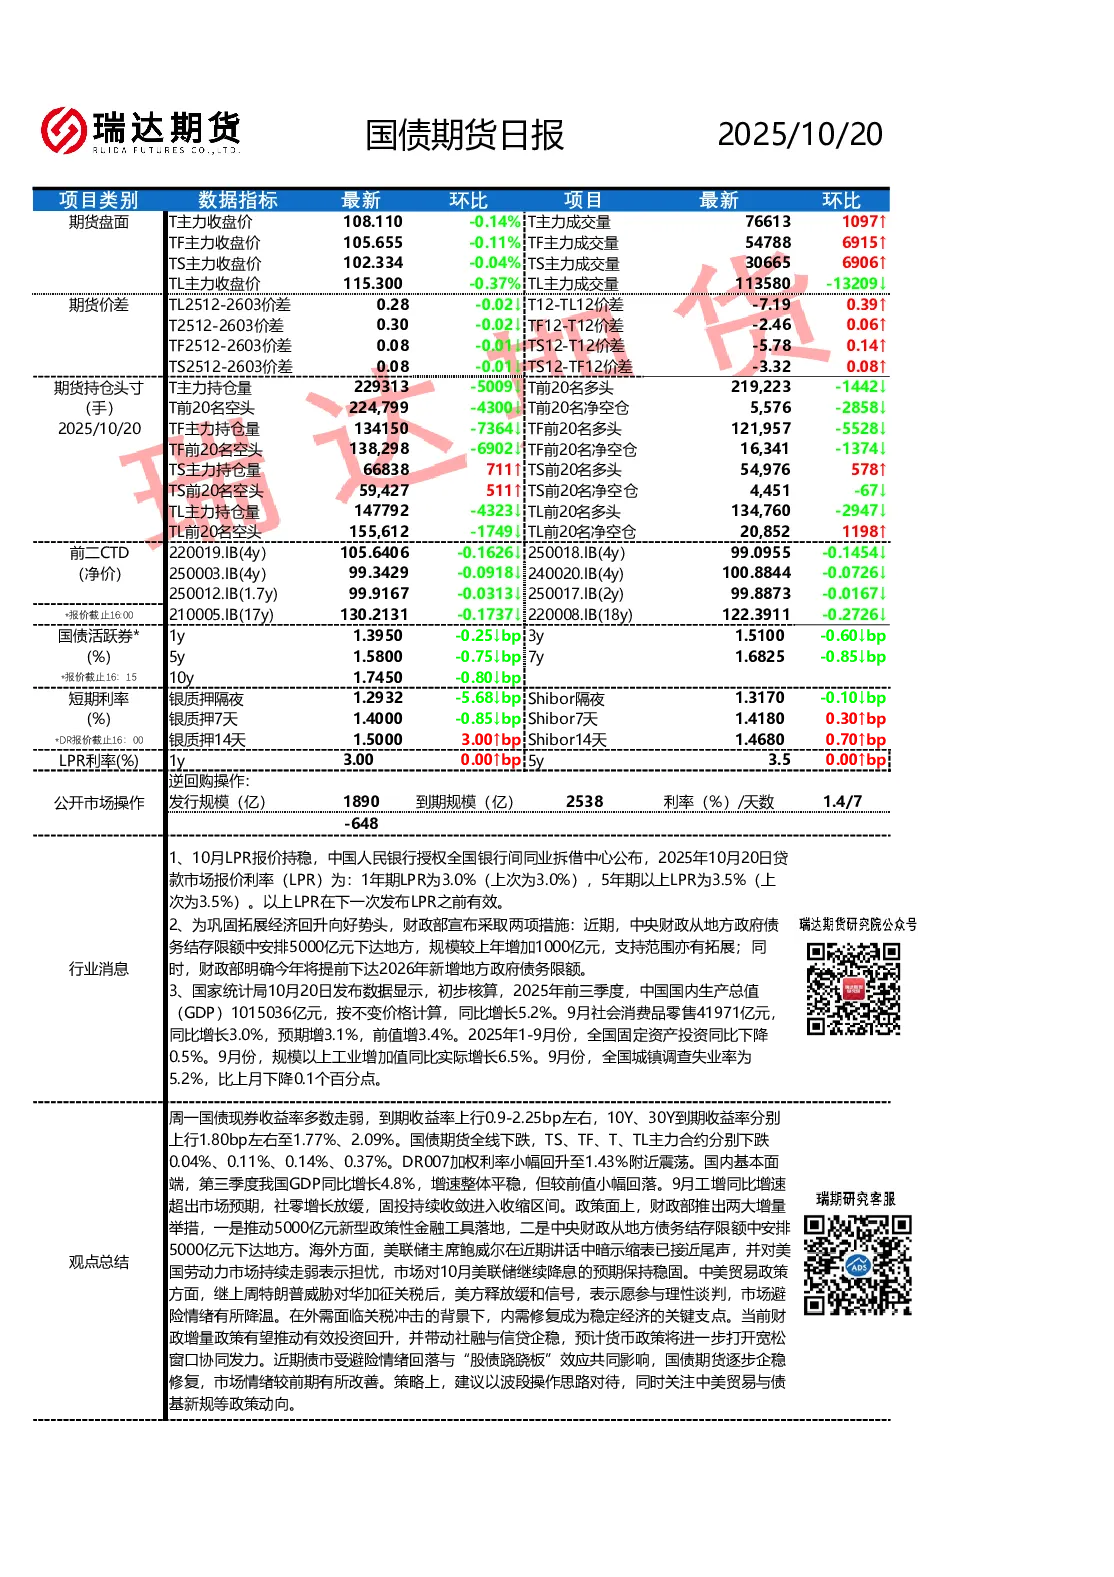
- 国债期货市场:10月20日,国债期货全线下跌,TS、TF、T、TL主力合约分别下跌0.04%、0.11%、0.14%、0.37%。期货价差方面,TL2512-2603价差收窄至0.28-0.02,T12-TL12价差扩大至-7.19-0.39,T2512-2603价差收窄至0.30-0.02。
- 期货持仓:T主力持仓量下降5009手至229313手,前20名净空仓减少2858手至576手;TF主力持仓量下降7364手至134150手,前20名净空仓减少1374手至16341手;TS主力持仓量上升578手至66838711手,前20名净空仓减少67手至4451手;TL主力持仓量下降4323手至147792手,前20名净空仓增加1198手至20852手。
- 国债现券:现券收益率多数走弱,10Y、30Y到期收益率分别上行1.80bp至1.77%、2.09%。
- 短期利率:DR007小幅回升至1.43%附近,银质押隔夜利率下降5.68bp至1.2932%,银质押7天利率下降0.85bp至1.4000%。
政策与经济数据
- LPR报价:1年期LPR为3.0%,5年期以上LPR为3.5%,均持稳。
- 财政政策:财政部推出两项措施:安排5000亿元新型政策性金融工具落地,中央财政从地方债务结存限额中安排5000亿元下达地方。
- 经济数据:前三季度GDP同比增长5.2%,9月社会消费品零售同比增长3.0%,固定资产投资同比下降0.5%,9月规模以上工业增加值同比增长6.5%,城镇调查失业率为5.2%。
- 海外动态:美联储主席鲍威尔暗示缩表接近尾声,市场对10月美联储降息预期稳固;中美贸易政策方面,美方释放缓和信号,市场避险情绪降温。
研究结论与策略建议
- 市场情绪:债市受避险情绪回落与“股债跷跷板”效应影响逐步企稳修复,市场情绪改善。
- 策略建议:建议以波段操作思路对待,关注中美贸易与债基新规等政策动向。
- 重点关注:10/20-23日二十届四中全会,10/21-22日亚太经合组织(APEC)财长会议。
数据来源与免责声明
- 数据来源第三方,观点仅供参考。市场有风险,投资需谨慎!