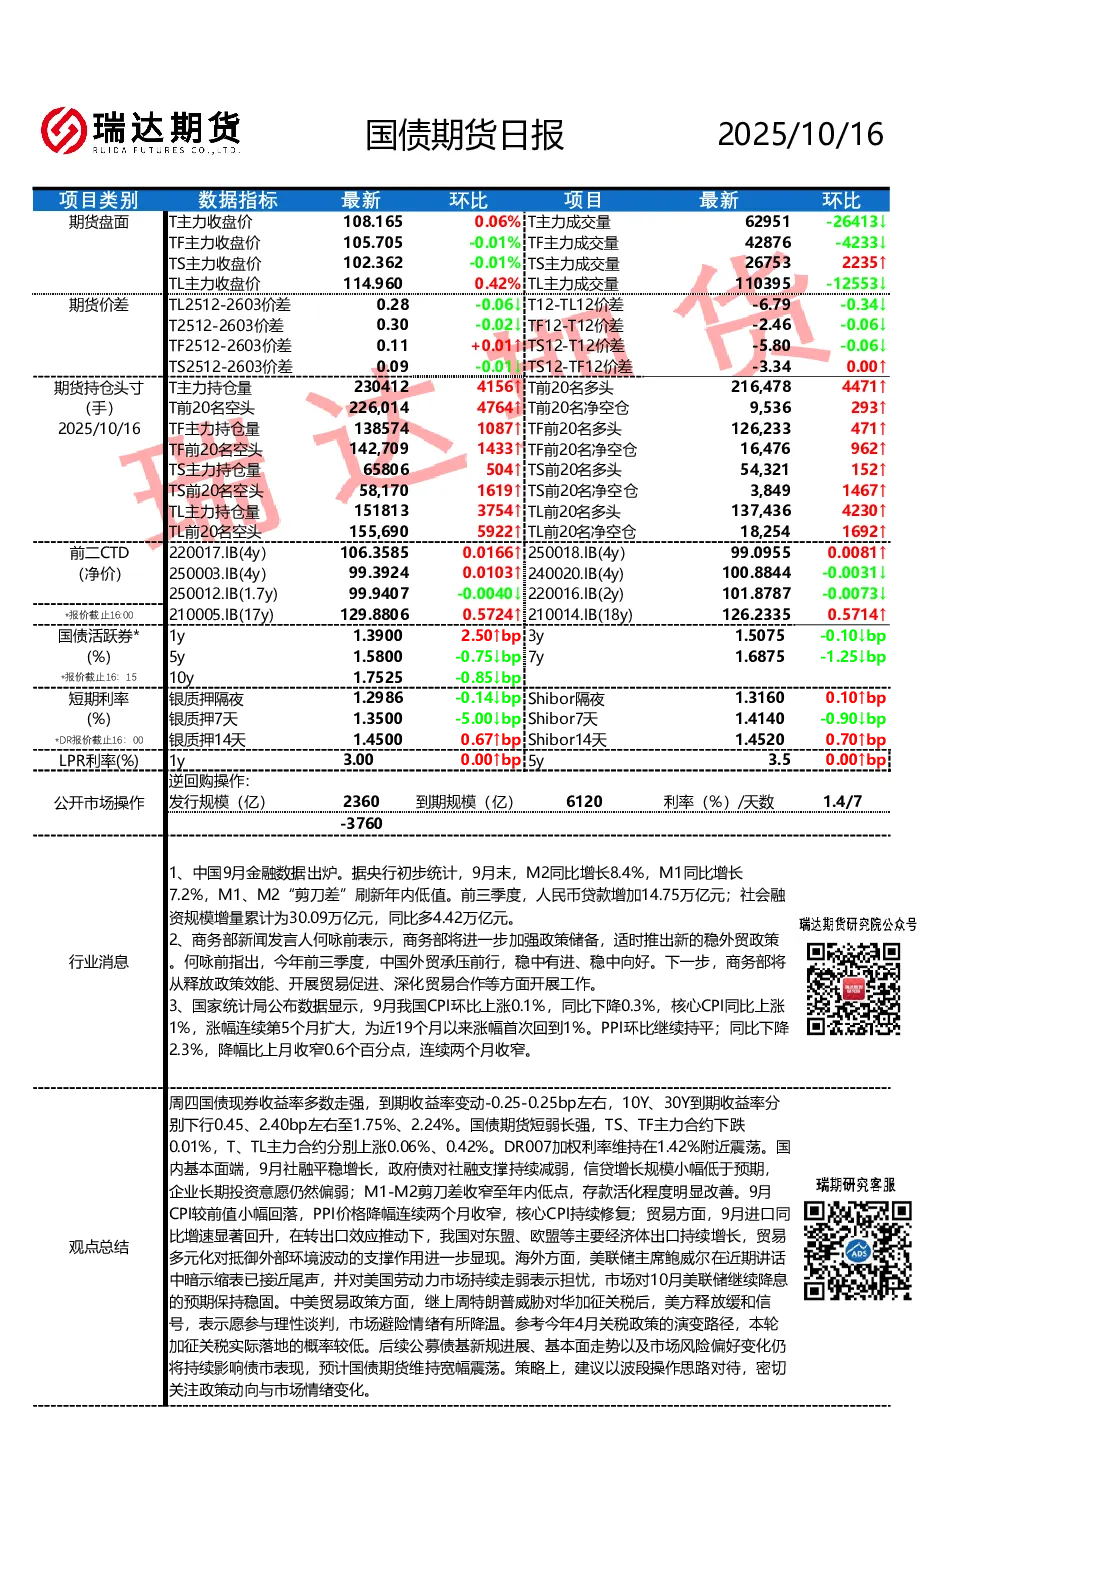
核心观点与关键数据
- 金融数据:9月末M2同比增长8.4%,M1同比增长7.2%,M1-M2剪刀差刷新年内低值;前三季度人民币贷款增加14.75万亿元,社会融资规模同比多4.42万亿元。
- 外贸政策:商务部将推出新稳外贸政策,前三季度外贸稳中有进。
- 通胀数据:9月CPI环比上涨0.1%,同比下降0.3%,核心CPI同比上涨1%;PPI环比持平,同比下降2.3%,降幅连续收窄。
- 国债期货:现券收益率多数走强,10Y、30Y到期收益率分别下行0.45、2.40bp至1.75%、2.24%;期货短弱长强,TS、TF主力合约下跌0.01%,T、TL主力合约分别上涨0.06%、0.42%。
- 利率市场:DR007加权利率维持在1.42%附近,银质押隔夜、7天利率分别下行0.14bp、5.00bp,Shibor隔夜、7天利率上行0.10bp、上行0.90bp。
- 持仓变化:T、TF、TS、TL主力合约持仓量均增加,前20名净空仓均收窄。
市场分析
- 基本面:社融平稳增长但政府债支撑减弱,信贷增长略低于预期,企业长期投资意愿偏弱;M1-M2剪刀差收窄显示存款活化改善;CPI小幅回落,PPI降幅连续收窄,核心CPI持续修复;9月进口同比回升,对东盟、欧盟出口增长,贸易多元化支撑抗风险能力。
- 海外动态:美联储主席鲍威尔暗示缩表接近尾声,市场预期10月降息;中美贸易政策缓和,加征关税落地概率低。
研究结论与策略
- 债市展望:预计国债期货维持宽幅震荡,受公募债基新规、基本面及市场风险偏好影响。
- 操作建议:以波段操作思路为主,关注政策动向与市场情绪变化。
- 公开市场操作:重点关注10/17 G20财长和央行行长新闻发布会,10/20 中国9月经济数据。
免责声明
- 信息来源公开资料,力求准确但无保证,投资责任自负;本报告不构成投资建议,引用需注明出处。