集运指数(欧线):震荡市
宏观新闻影响
近期地缘政治事件(如以色列与哈马斯冲突、加沙停火谈判)及商务部对韩华海洋美资子公司的反制措施引发市场关注。报告指出,美资介入仅限于财务投资层面,实际对欧线运力影响有限,反制措施主要涉及美商船东美森(经营美线,不涉及欧线)。
基本面分析
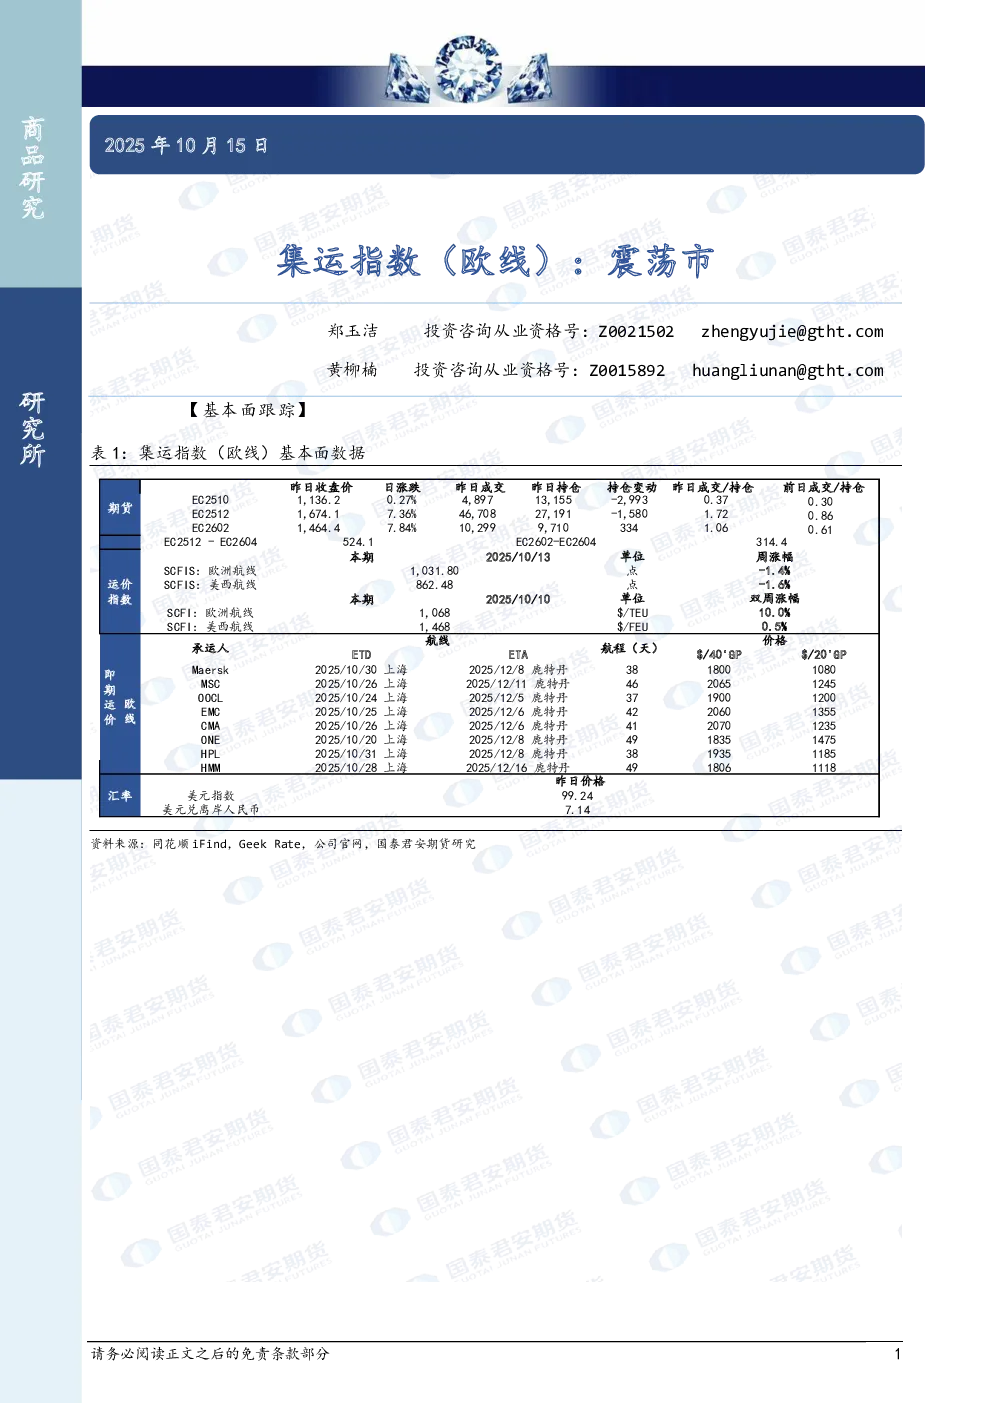
- 运力供给:本周主要揽43、44周货(对应29、33.5万TEU),大部分船司43周预估满载,11月周均运力小幅下修至30.2万TEU(未计入待定航次),Gemini 46周AE2航线空班支撑11月宣涨。月初44周运力达33.5万TEU,月中46周空班降至25.7万TEU,后续需关注MSC 11月运力计划。
- 即期运费:43周报价中枢为Gemini 1850美元/FEU、OA 1900美元/FEU、PA 1750美元/FEU、MSC 2065美元/FEU,关注MSC调降及ONE降价空间。11月宣涨如期进行,马士基、HPL、COSCO、CMA、MSC已宣涨,其他船司或跟进,价位预计2400~2700美元/FEU。
期货合约分析
- 2510合约:窄幅震荡。偏积极因素包括TACO交易预期(100%关税难落地)及欧线基本面韧性(4-6月旺季表现);偏空因素为贸易战不确定性及11月上旬宣涨落地失败风险。
- 2512合约:1500-1800点宽幅震荡。关注中美对峙升级及11月宣涨落地情况。
- 2602合约:关注复航节奏预期差。2026年春节较晚,历史上02合约不一定贴水12合约。假设谈判顺利,12月和1月复航概率低,2月因春节空班可能无复航意义,全面复航或推迟至春节后。
- 2604合约:上方锚定2510,下方随复航节奏打开。关注加沙第二阶段谈判进度。
趋势强度
集运指数(欧线)趋势强度:0(中性)
风险提示
中美关税恶化、中东地缘局势反复。