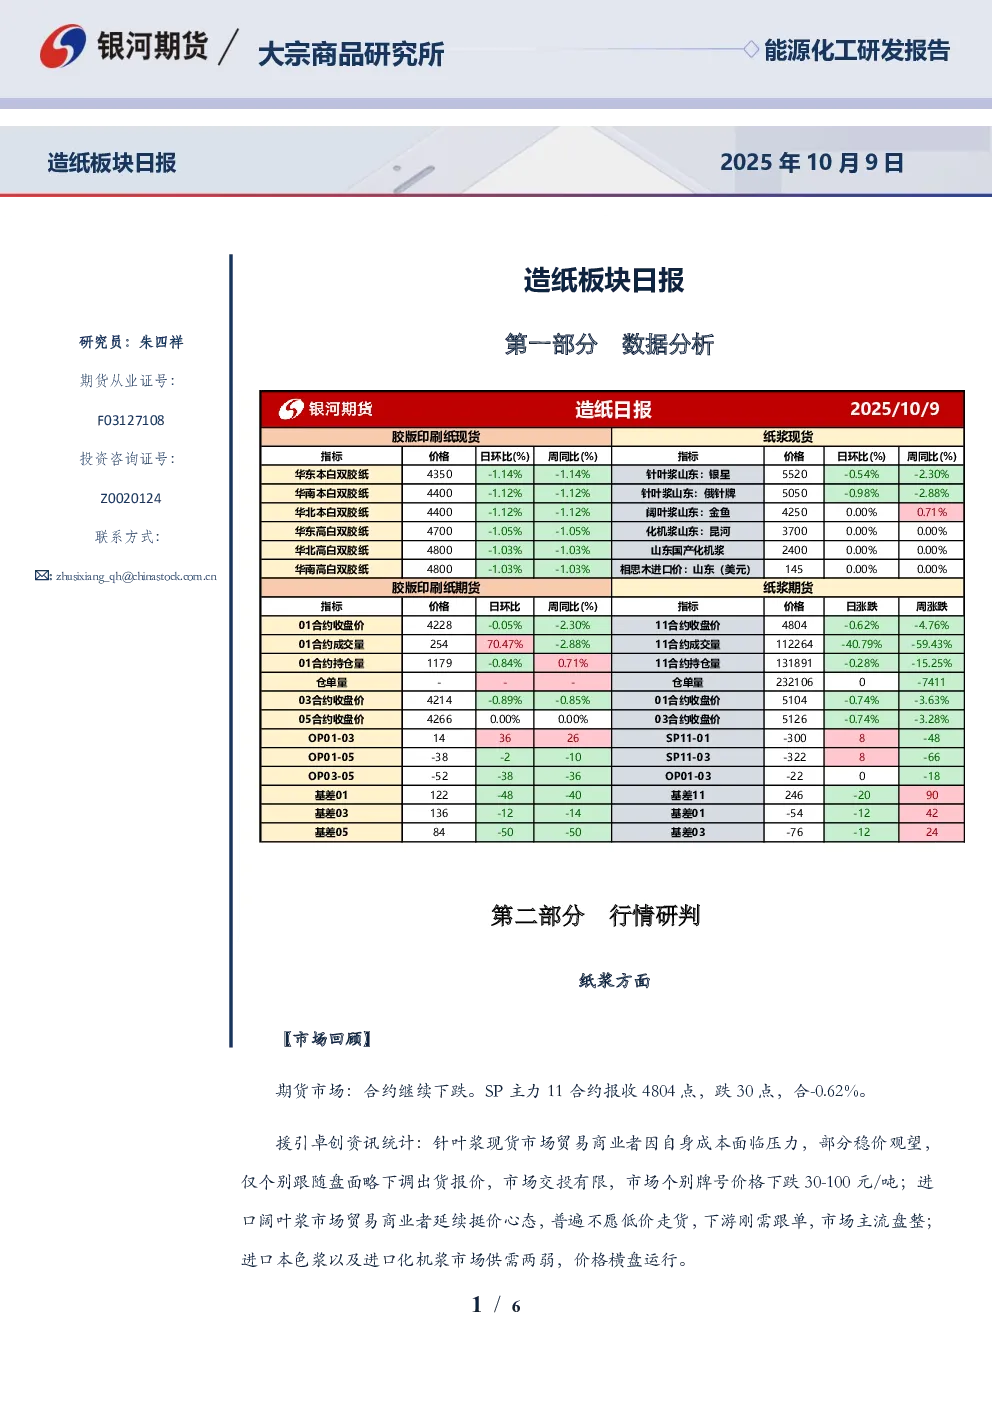
数据分析
- 纸浆价格:华东、华南、华北本白双胶纸价格分别日环比下降1.14%、1.12%、1.12%;高白双胶纸价格分别日环比下降1.05%。针叶浆(山东银星、俄针牌)价格分别日环比下降0.54%、0.98%;阔叶浆(山东金鱼)价格日环比上涨0.71%;化机浆(山东昆河、国产)价格均为0.00%。
- 期货价格:SP主力11合约报收4804点,跌30点,合-0.62%;01合约报收4228点,跌2点,合0.05%;05合约报收4266点,涨0.00%。
- 期货成交量与持仓量:SP11合约成交量112264手,环比下降40.79%;持仓量131891手,环比下降15.25%。OP01合约成交量25470手,环比下降2.88%;持仓量1179手,环比上升0.71%。
行情研判
纸浆方面
- 市场回顾:期货合约继续下跌。现货市场,针叶浆贸易商稳价观望,部分下调报价;进口阔叶浆延续挺价心态;进口本色浆及化机浆价格横盘。
- 重要资讯:青岛港纸浆库存环比下降2.68%,常熟港库存环比上升9.09%,广东南沙港库存环比上升7.90%。
- 逻辑分析:主要港口库存虽去库,但整体供应压力显著,节后出货放缓导致库存积累。现货货源充裕,阔叶浆供应充足,老仓单压力未消化,市场反弹乏力。
- 交易策略:单边观望,激进者少量试多;套利观望,关注11-1反套机会;期权观望。
胶版印刷纸方面
- 市场回顾:双胶纸市场维稳,国庆期间部分产线停机,月初纸厂报盘下滑,经销商谨慎拿货,订单疲软,新一轮出版社招标未开启。
- 原料价格:山东针叶浆银星5520元/吨,跌30元/吨;阔叶浆金鱼4250元/吨,稳;化机浆昆河3700元/吨,稳。国产杨木价格1200-1350元/吨,进口木片价格按部就班。
- 期货价格:OP2601震荡为主,报收4228点,跌2点。
- 重要资讯:9月份双胶纸企业库存天数上升5.28%,环比扩大4.98个百分点;国庆期间部分纸机停机,预计减产3.5万吨;大河纸业化机绒毛浆项目投产;UPM Kaukas工厂关闭1号纸机,减少30万吨轻涂纸产能。
- 逻辑分析:双胶纸供需结构难改善,新增装置落地将增量,国庆停机及转产预期难缓和供应压力。需求端趋弱,10月社会面需求无明显提振,下游刚需采购为主。
- 交易策略:单边01合约背靠现货价格下沿做空;套利观望;期权卖出OP2601-C-4400。
相关附图
- 国产浆产量、纸浆场内库存、阔叶浆及化机浆生产利润、双胶纸产量及场内库存、双胶纸社会库存及生产利润等图表。
作者承诺与免责声明
- 作者具有期货从业资格,承诺独立客观研究,不受报酬影响。
- 报告内容仅供参考,不构成投资建议,客户需独立判断。
- 银河期货不对使用本报告导致的损失负责。