宏观观察:
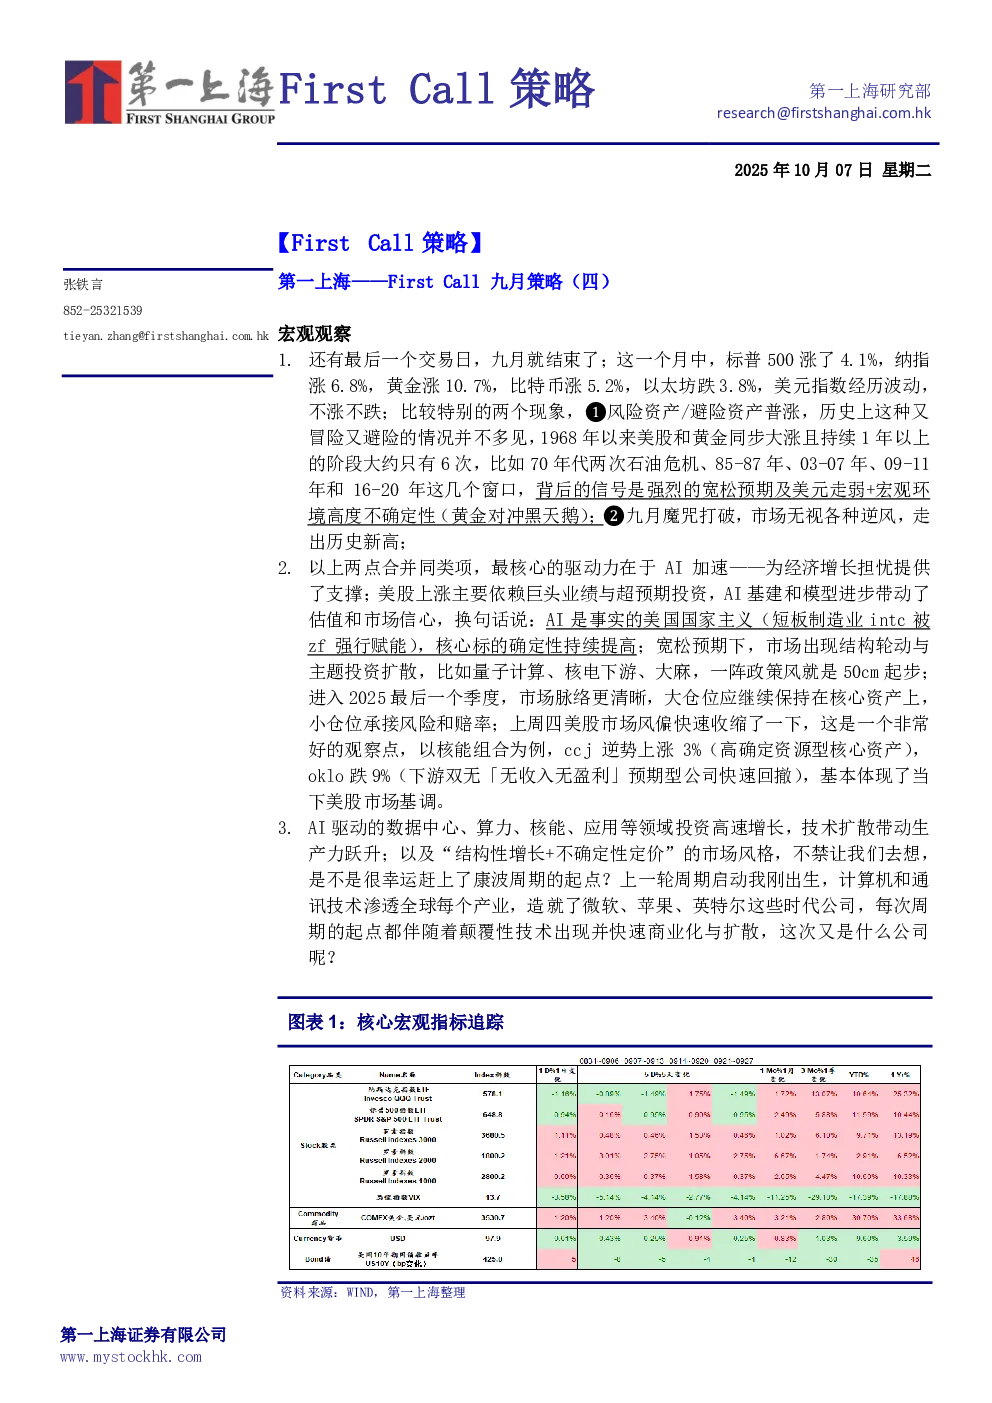
- 九月市场表现:标普500涨4.1%,纳指涨6.8%,黄金涨10.7%,比特币涨5.2%,以太坊跌3.8%,美元指数持平。两个特殊现象:
- 风险资产和避险资产普涨,历史上类似阶段仅6次(1968年以来),背后是宽松预期、美元走弱和宏观不确定性(黄金对冲黑天鹅)。
- 九月魔咒打破,市场无视逆风创历史新高。
- 核心驱动力:AI加速为经济增长担忧提供支撑。美股上涨依赖巨头业绩与超预期投资,AI基建和模型进步带动估值和信心,AI成为事实的美国国家主义(如INTC被政府赋能),核心标的确定性提高。
- 市场风格:宽松预期下结构轮动与主题投资扩散(如量子计算、核电、大麻),政策风带动股价大幅波动。上周美股风偏收缩,高确定资源型核心资产(如核能组合CCJ涨3%)优于预期型公司(如OKLO跌9%)。
- 周期起点猜想:AI驱动的数据中心、算力、核能等领域投资高速增长,技术扩散带动生产力跃升,“结构性增长+不确定性定价”风格,或暗示康波周期起点,类似计算机和通讯技术渗透全球的微软、苹果时代。
AI核心资产:
- 能源板块被阶段性选中,因美国制造复兴和AI跃升的电能缺口。能源建设周期长,存在进度差,核电是唯一能全天候稳定供应大规模电力的低碳能源(无间歇、长周期满足AI需求),优于风能和太阳能的间歇性。
- 核能对AI的价值:可靠、可预测、不间断基载电力,适合分布式、区域型部署。短期看燃气轮机(如GEV YTD增83%)因订单暴增、供应紧缺而受益,当其产能排队、缺货涨价时,需求溢出到分布式燃料电池(如Bloom Energy YTD增230%)。
- 核能组合配置:中长期看核电(CCJ、GEV、LEU、OKLO、BTU),短期配置弹性(如Ura、Urnm、Nlr ETF)。模型端多模态阶段核心玩家收敛至OAI和Google,OAI的Pulse超越经典互联网使用时长逻辑,Perplexity的Comet完美移植Chrome功能,工作模式将发生颠覆性变化,微软、亚马逊等裁员但盈利强劲,岗位失去不可逆。
Crypto:
- 年度表现:2万亿Crypto跑输20万亿黄金(黄金YTD42%,ETC25%,BTC20%),但Crypto贡献波动,ETH从4月底上涨3倍。结构性优势是流动性与创新驱动。
- 以太坊质押:质押排队3天12小时,退出35天16小时,减缓但资金流出压力存在,交易行为主导价格,杠杆双向来回杀。
- 财库股表现:BMNR和SBET股价随EPS/ETH价格下降。BMNR关注“注册直销+权证”交割(预计9/23完成,但最新公告未明确),本周增持ETH超19.5万枚(下周周报公告)。SBET本周无增持(已一周无增持)。