核心观点
蓝思科技被推荐买入,主要基于以下几点:
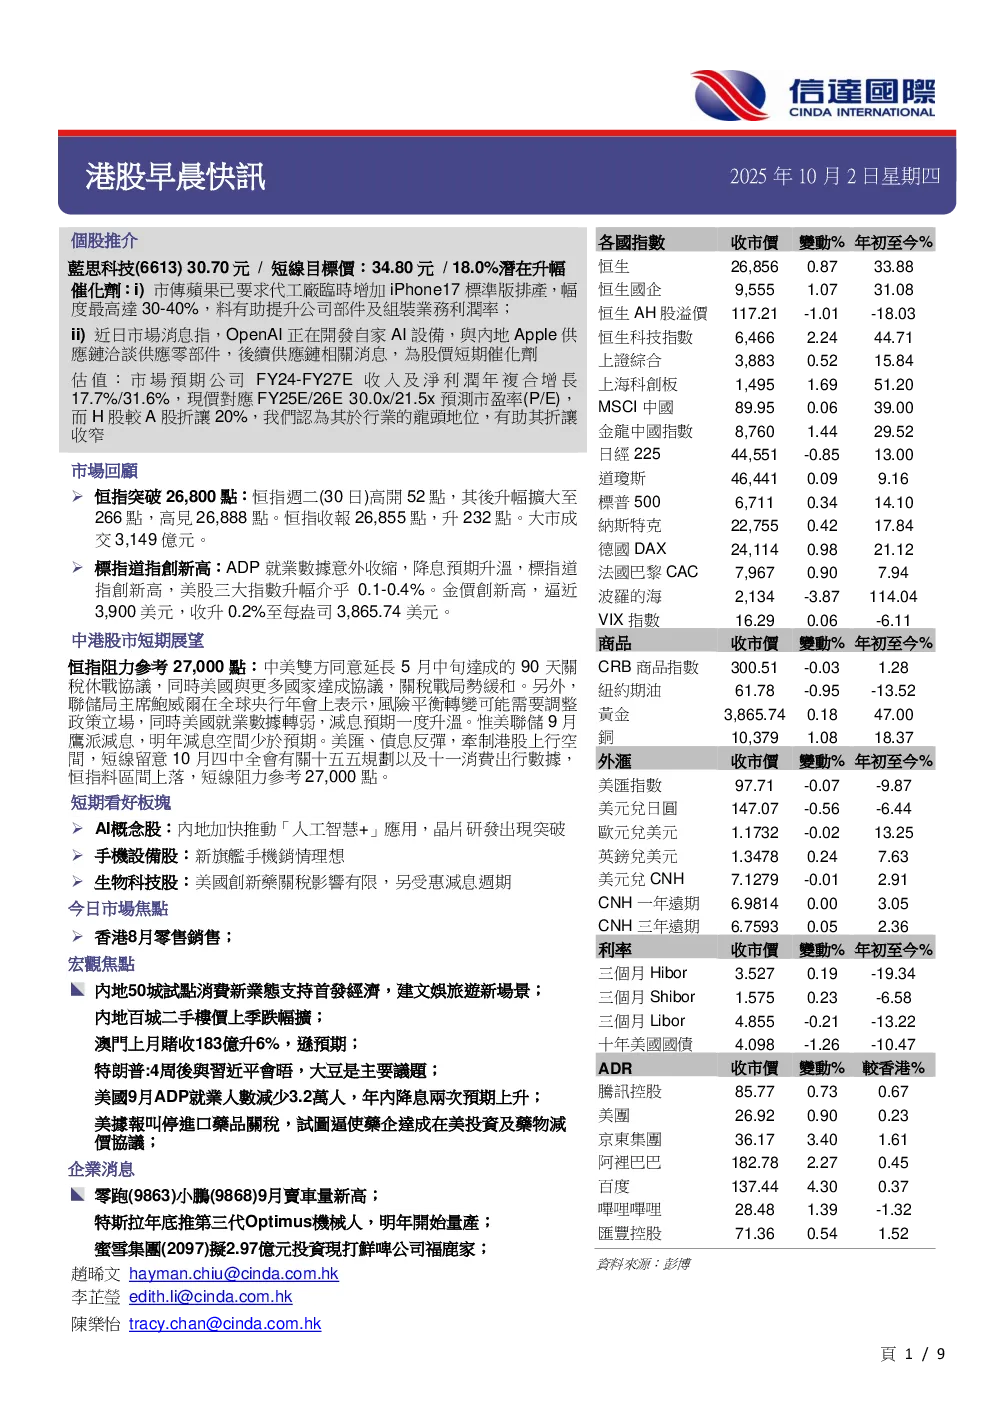
- 基本面强劲:蓝思科技是全球消费电子精密结构件及模组综合解决方案行业龙头企业,在智慧汽车交互系统综合解决方案行业也位居前列。公司FY22-FY24收入及核心净利润复合增长22.2%/30.3%,经营利润率维持在5-7%。
- 催化剂:iPhone 17标准版可能增加排产,有助于提升公司部件及组装业务利润率;OpenAI开发AI设备,可能向内地Apple供应链洽談零部件,为股价提供短期催化;美国解除EDA禁令和美越贸易协定达成,有利于后续订单交付,并缓解市场对上游供应链单价和毛利率的担忧。
- 估值合理:市场预期公司FY24-FY27E收入及净利润年复合增长17.7%/31.6%,现价对应FY25E/26E 30.0x/21.5x预测市盈率,而H股较A股折让20%,公司行业龙头地位有助于折让收窄。
- 技术走势:股价受制于保历加通道顶部回落,近日于20天线现支持,同时仍处8月至今短期升轨上,利股价完成整固后再上试高位。
关键数据
- 蓝思科技:2024年收入及核心净利润复合增长22.2%/30.3%,经营利润率维持在5-7%。
- iPhone 17:市传苹果已要求代工厂临时增加标准版排产,幅度最高达30-40%。
- OpenAI:正在开发自家AI设备,正与内地Apple供应链洽談零部件。
- 市场预期:蓝思科技FY24-FY27E收入及净利润年复合增长17.7%/31.6%。
- 恒指:收报26,855点,升232点。
- 美股:三大指数升幅介乎0.1-0.4%。
- 金价:收升0.2%至每盎司3,865.74美元。
- 内地PMI:9月份,制造业PMI为49.8,非制造业PMI降至50。
- 内地政策:开展消费新业态新模式新场景试点工作,支持首发经济;下达今年第四批690亿元超长期特别国债支持消费品“以旧换新”资金。
研究结论
蓝思科技作为行业龙头企业,基本面强劲,催化剂明确,估值合理,技术走势良好,短期股价存在上涨空间,值得买入。