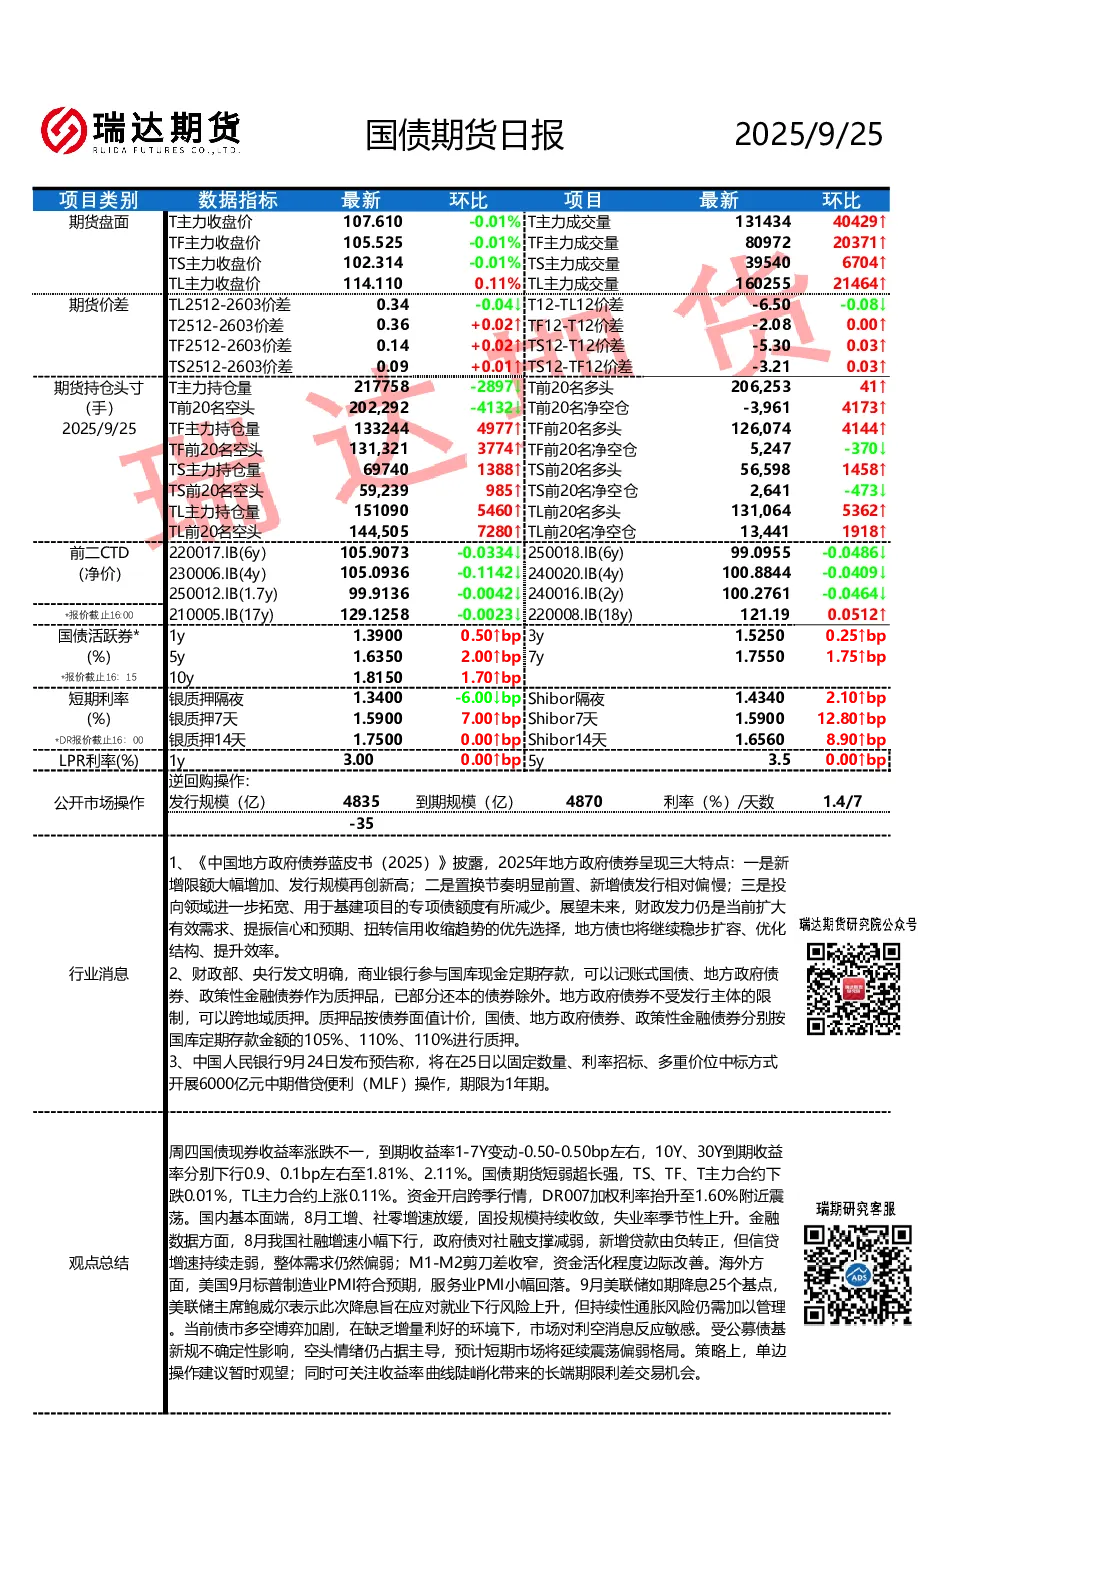
核心观点与关键数据
- 国债期货市场:9月25日,国债期货短弱超长强,TS、TF、T主力合约下跌0.01%,TL主力合约上涨0.11%。期货价差方面,TL2512-2603价差收窄0.04至0.34,T12-TL12价差扩大0.08至-6.50,T2512-2603价差扩大0.02至0.36,TF12-T12价差持平,TS12-T12价差扩大0.03至-3.21。
- 持仓头寸:T主力持仓量减少2897手至217758手,前20名净空仓增加4173手至-3,961手;TF主力持仓量增加4977手至1332444977手,前20名净空仓减少370手至5,247手;TS主力持仓量增加388手至697401388手,前20名净空仓减少473手至2,641手;TL主力持仓量增加1918手至1510905460手,前20名净空仓增加1918手至13,441手。
- 国债现货与利率:活跃券1年期收益率上行0.50bp至1.39%,10年期收益率下行0.9bp至1.81%;银质押隔夜DR007加权利率抬升至1.60%附近,Shibor隔夜上行2.10bp至1.4340%;LPR利率1年期、5年期均维持不变。
- 公开市场操作:9月25日逆回购发行规模4835亿,到期规模4870亿,利率1.4%。
- 行业消息:1)地方政府债券新增限额大幅增加,置换节奏前置,基建项目专项债额度减少;2)商业银行可用地方政府债券作为国库现金定期存款质押品;3)央行预告9月25日开展6000亿元MLF操作。
- 基本面与海外动态:8月工增、社零放缓,固投收敛,失业率上升;社融增速下行,政府债支撑减弱;美国9月降息25基点,鲍威尔称应对就业风险,通胀仍需管理。
研究结论
当前债市多空博弈加剧,市场对利空消息反应敏感,受公募债基新规不确定性影响,空头情绪主导。短期市场预计延续震荡偏弱格局。策略建议单边观望,关注收益率曲线陡峭化带来的长端期限利差交易机会。重点关注9月25日美国初请失业金人数及9月26日美国8月核心PCE物价指数。