大豆
- 库存:全国港口大豆库存898.3万吨,环比减少70.30万吨,同比增加64.64万吨;125家油厂大豆库存694.66万吨,环比减少38.54万吨,同比增加7.04万吨;豆粕库存125万吨,环比增加8.56万吨,同比减少20.83万吨。
- 需求:国内饲料企业豆粕库存天数9.22天,较9月5日增加0.42天,同比增加10.39%。
- 价格:沿海主流报价维持在3000元/吨左右波动,油厂豆粕库存高企,催提现象严重,降价意愿不强。
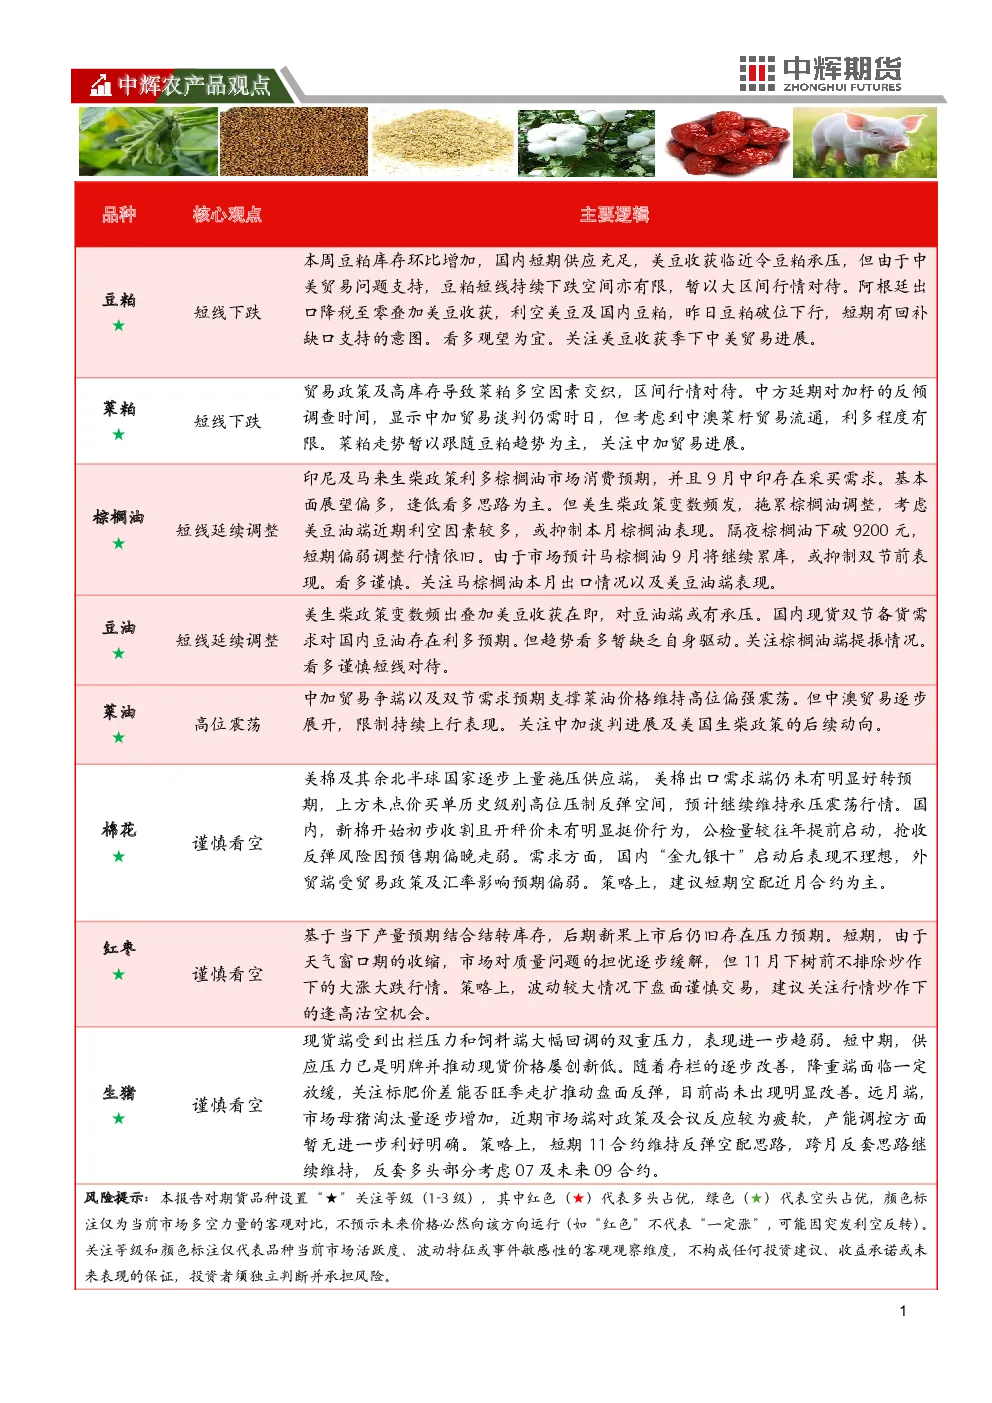
- 观点:阿根廷出口降税至零叠加美豆收获利空美豆及国内豆粕,短期有回补缺口支持的意图,看多观望,关注美豆收获季下中美贸易进展。
菜籽
- 库存:沿海地区主要油厂菜籽库存4.6万吨,环比减少2.8万吨;菜粕库存1.75万吨,环比持平;未执行合同4.15万吨,环比减少1.25万吨。
- 国际市场:加拿大菜籽进入收割阶段,产量同比预计增加。
- 国内市场:菜粕库存因进口加拿大菜籽到港量持续偏低而下滑,但同比依然偏高,豆菜粕现货价差低位,菜粕成交低迷,需求一般。
- 贸易:中方延期对加籽的反倾调查时间,中加贸易谈判仍需时日,利多程度有限。
- 观点:菜籽进口预估同比偏低,利多菜系远期价格展望,菜粕走势暂以跟随豆粕趋势为主,关注中加贸易进展。
棕榈油
- 库存:全国重点地区棕榈油商业库存58.51万吨,环比减少5.64万吨,同比增加11.28万吨。
- 出口:马来西亚2025年9月1-15日棕榈油出口环比减少24.66%。
- 产量:马来西亚2025年9月1-20日棕榈油产量环比减少7.89%。
- 价格:美隔夜棕榈油下破9200元,短期偏弱调整行情依旧。
- 观点:市场预计马棕榈油9月将继续累库,或抑制双节前表现,看多谨慎,关注马棕榈油本月出口情况以及美豆油端表现。
郑棉
- 价格:郑棉主力合约CF2601日内增仓下行0.70%至13540元/吨,国内现货下跌0.54%至15160元/吨。
- 国际市场:美国棉区吐絮率达60%,收获进度达12%;优良率环比减少5%至47%,9月USDA维持美棉287.8万吨观点;巴西方面,收获进度接近九成,USDA及国内机构维持400万吨产量预期。
- 国内市场:新棉收获进度达0.8%,棉农挺价惜售情绪较弱,开秤价预期在6.1-6.5元/kg;8月进口棉资源总量约19.341万吨,同比减少5.6795吨;国内棉花商业库存降至127万吨,低于同期。
- 需求:纱厂开机率环比提升0.1%至66.6%,低于同期;织布厂开机率环比回落0.1%至37.9%,低于同期;纺企订单环比提升0.53天至14.42天,高于同期。
- 外贸:8月纺织服装出口同比下降4.9%,其中服装出口下降10%。
- 观点:美棉及其余北半球国家逐步上量施压供应端,美棉出口需求端未有明显好转预期,上方未点价买单历史级别高位压制反弹空间,预计继续维持承压震荡行情;国内新棉开始初步收割且开秤价未有明显挺价行为,需求方面“金九银十”启动后表现不理想,外贸端受贸易政策及汇率影响预期仍旧偏弱,策略上建议短期空配近月合约为主。
红枣
- 价格:红枣主力合约CJ2601日内增仓上涨0.65%至10780元/吨,现货价格整体相对持稳。
- 产区:主产区进入着色、上糖阶段,阿克苏地区的头茬大果已逐渐泛红;未来7天主产区阴雨天气减弱,天气炒作窗口期逐步收缩,但仍存一定炒作风险。
- 产量:初步估算新季产量在56-62万吨,新作预期减产,但减产幅度不及2023年绝对小年幅度,结合市面结转库存后,后市新枣上市后或不会出现明显供需缺口。
- 库存:36家样本点物理库存9247吨,环比减少74吨,高于同期。
- 需求:销区市场到货量偏少,下游采购积极性一般,整体成交氛围清淡。
- 观点:短期市场对质量问题的担忧逐步缓解,但11月下树前不排除炒作下的大涨大跌行情,策略上波动较大情况下盘面谨慎交易,建议关注行情炒作下的逢高沽空机会。
生猪
- 价格:生猪主力合约Lh2511日内减仓下行1.48%至12665元/吨,最新现货价格小幅上涨0.23%至12880元/吨。
- 供应:9月钢联样本企业计划出栏量1331.95万头,预计较8月实际出栏环比增加1.29%;市场能繁母猪淘汰量仍旧维持小幅放量,短期供应压力仍偏强。
- 需求:本周屠宰及批发边际改善,鲜销率出现改善,预计逐步呈现供需两旺格局。
- 产能:7月全国能繁母猪存栏数量环比回落1万头至4042万头,8月样本企业能繁继续下降,预计8月官方产能进一步下降。
- 观点:现货端受到出栏压力和饲料端大幅回调的双重压力,表现进一步趋弱,短中期供应压力已是明牌推动现货价格旅创新低;随着存栏的逐步改善,降重端面临一定放缓,关注标肥价差能否旺季走扩推动盘面反弹目前尚未出现明显改善;远月端市场母猪淘汰量逐步增加,近期市场端对政策及会议反应较为疲软,产能调控方面暂无进一步利好明确,策略上短期11合约维持反弹空配思路,跨月反套思路继续维持,反套多头部分考虑07及未来09合约。