钢材市场分析总结
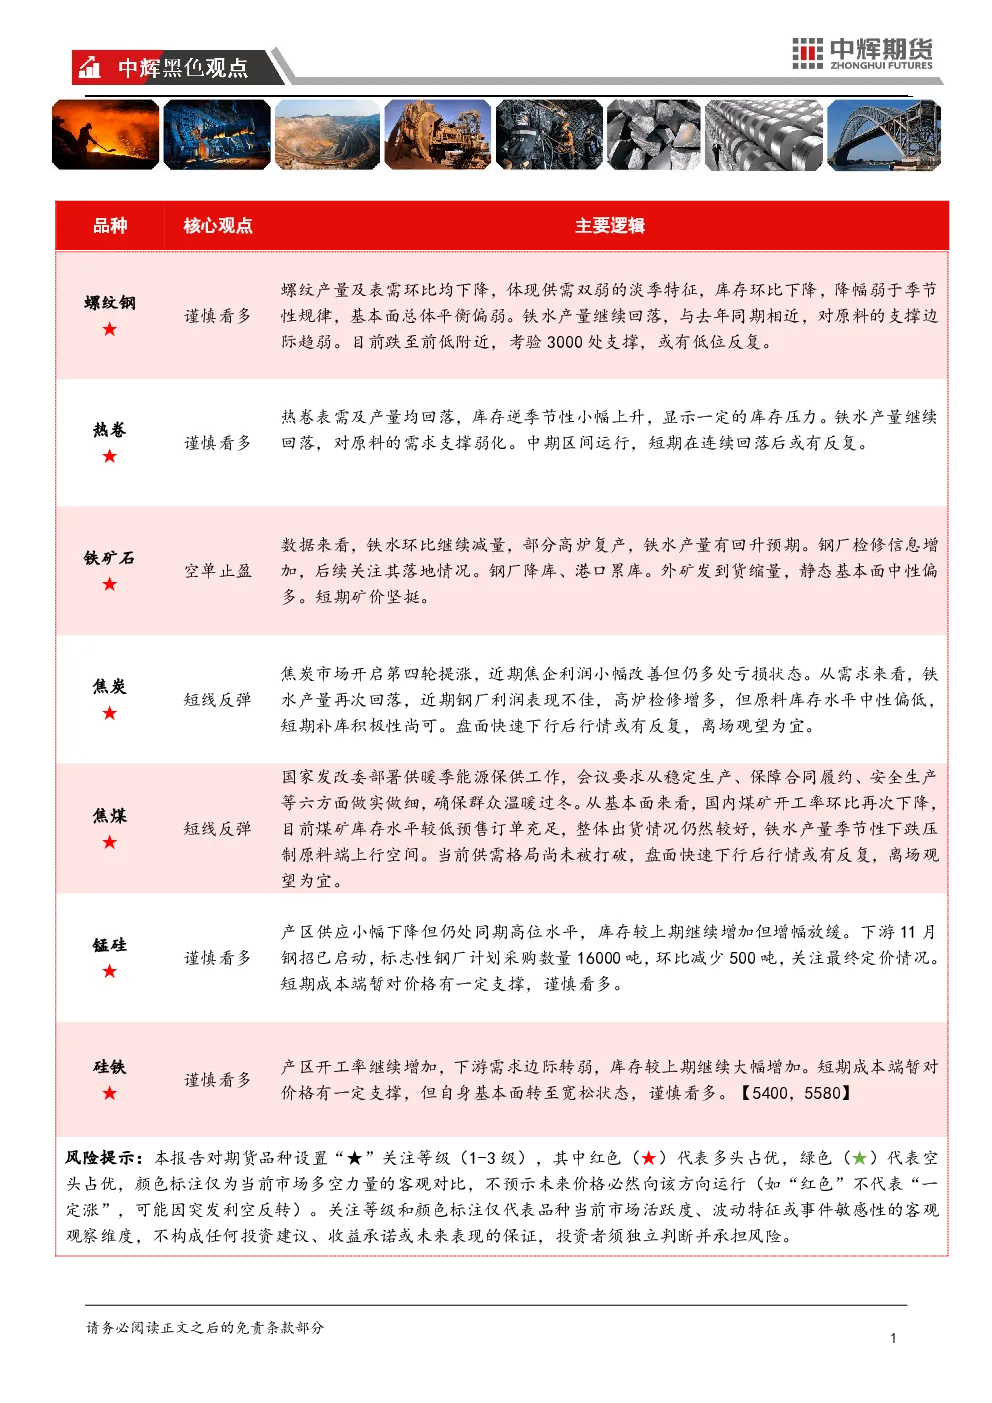
螺纹钢与热卷
- 品种观点:螺纹钢产量及表需环比下降,体现供需双弱的淡季特征,库存下降但降幅弱于季节性规律,基本面总体平衡偏弱。铁水产量继续回落,对原料支撑边际趋弱。热卷表需及产量回落,库存逆季节性小幅上升,显示库存压力。铁水产量继续回落,对原料需求支撑弱化。
- 盘面操作建议:螺纹钢跌至前低附近,考验3000处支撑,或有低位反复。热卷中期区间运行,短期连续回落后或有反复。
铁矿石
- 品种观点:铁水环比继续减量,部分高炉复产,铁水产量有回升预期。钢厂检修信息增加,后续关注落地情况。钢厂降库、港口累库。外矿发到货缩量,静态基本面中性偏多,短期矿价坚挺。
- 盘面操作建议:空单止盈。
焦炭
- 品种观点:焦炭市场开启第四轮提涨,焦企利润小幅改善但仍处亏损状态。铁水产量再次回落,钢厂利润不佳,高炉检修增多,但原料库存水平中性偏低,短期补库积极性尚可。盘面快速下行后行情或有反复。
- 盘面操作建议:谨慎看多。
焦煤
- 品种观点:国家发改委部署供暖季能源保供工作,要求从稳定生产、保障合同履约等方面确保群众温暖过冬。国内煤矿开工率环比下降,库存水平较低预售订单充足,整体出货情况较好,铁水产量季节性下跌压制原料端上行空间。当前供需格局尚未被打破,盘面快速下行后行情或有反复。
- 盘面操作建议:谨慎看多。
铁合金
- 品种观点:锰硅产区供应小幅下降但仍处同期高位水平,库存增加但增幅放缓。下游11月钢招已启动,标志性钢厂计划采购数量16000吨,环比减少500吨,关注最终定价情况。硅铁产区开工率继续增加,下游需求边际转弱,库存大幅增加。
- 盘面操作建议:锰硅短期成本端有支撑,谨慎看多。硅铁成本端有支撑,但基本面转至宽松状态,谨慎看多。