豆粕
- 库存与消费:截至2026年6月19日,全国港口大豆库存868.9万吨,环比减少10.50万吨,同比增加85.60万吨;油厂大豆库存744.08万吨,同比增加106.09万吨;豆粕库存72.08万吨,环比增加11.40万吨,同比增加21.19万吨;豆粕表观消费量187.17万吨,环比增加8.42万吨,同比增加8.55万吨。全国饲料企业豆粕物理库存7.15天,较上一期增0.09天,较去年同期减0.59天。
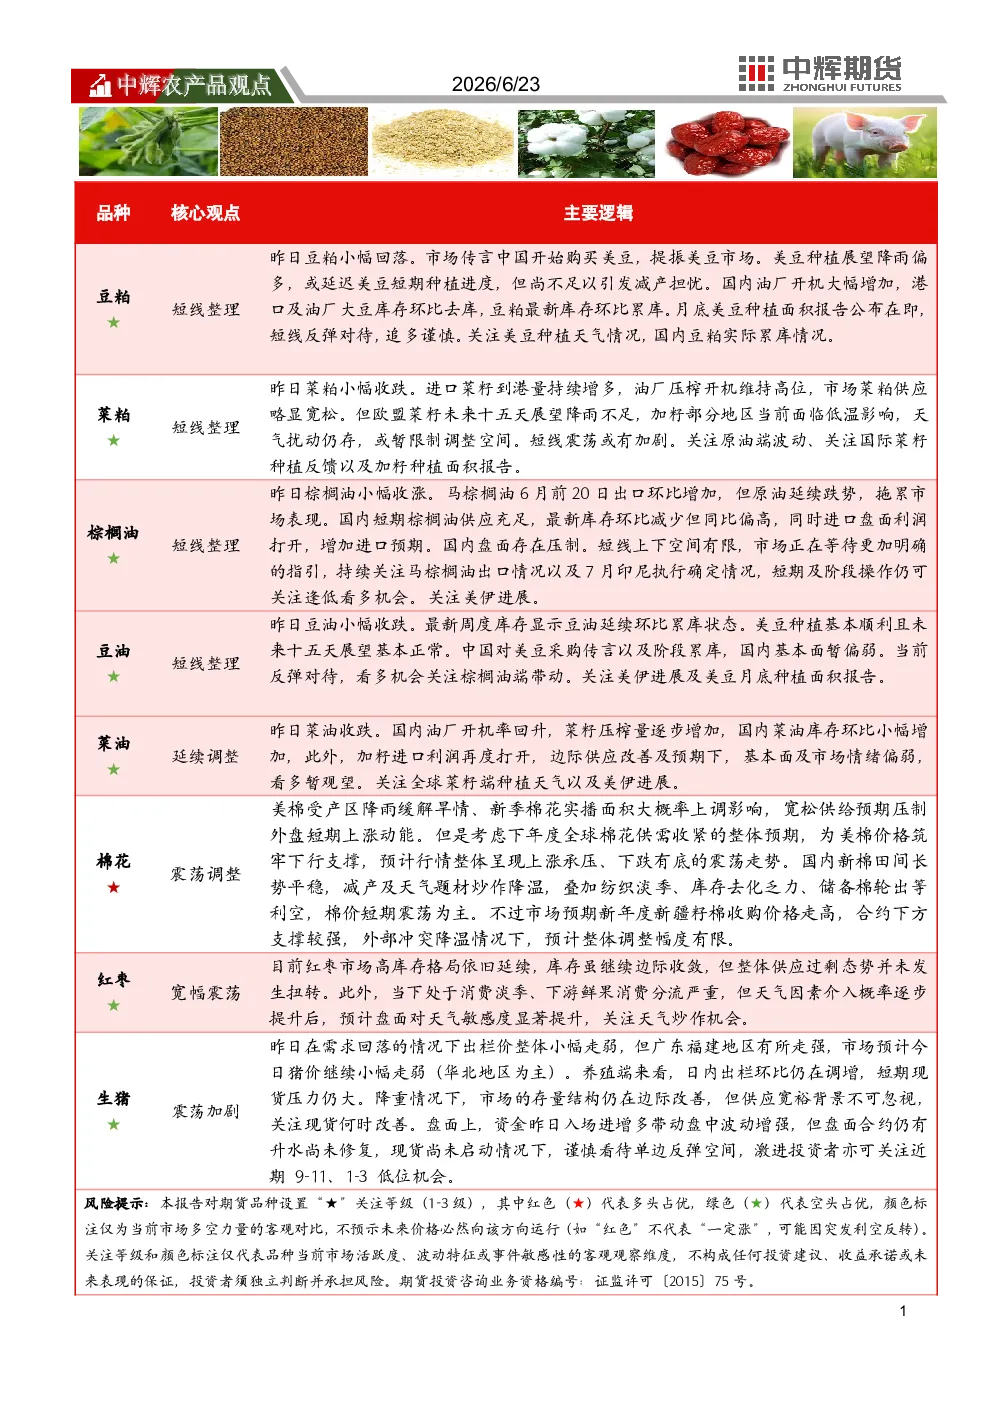
- 市场观点:美豆种植顺利,市场传言中国购买美豆提振市场,但美豆种植展望降雨偏多或延迟进度。国内油厂开机增加,豆粕库存环比累库。月底美豆种植面积报告公布在即,短线反弹对待,追多谨慎。关注美豆种植天气和国内豆粕实际累库情况。
菜粕
- 库存与供应:截至6月19日,沿海地区主要油厂菜籽库存40万吨,环比增加4万吨;菜粕库存2.78万吨,环比增加1.13万吨;未执行合同为17.68万吨,环比增加1.58万吨。
- 市场价格:6月22日全国菜粕市场价格区间为2250-2360元/吨。
- 市场观点:进口菜籽到港量增多,油厂压榨开机高位,菜粕供应略显宽松。欧盟菜籽未来十五天展望降雨不足,天气扰动仍存。短线震荡或有加剧。关注原油端波动、国际菜籽种植反馈以及加籽种植面积报告。
棕榈油
- 库存与出口:截至2026年6月19日,全国重点地区棕榈油商业库存66.91万吨,环比减少1.34万吨,同比增加23.42万吨。
- 出口数据:马来西亚6月1-20日棕榈油产品出口量907,067吨,较上月同期增加19.1%。
- 市场观点:马棕榈油6月前20日出口环比增加,但原油跌势拖累市场。国内短期棕榈油供应充足,库存环比减少但同比偏高,进口盘面利润打开。短线上下空间有限,市场等待明确指引。关注马棕榈油出口情况和印尼7月执行情况,短期逢低看多机会。关注美伊进展。
棉花
- 全球供需:6月USDA报告下调2026/27年度全球棉花库存预估至1548.7万吨,同比下降119.6万吨,全球库存消费比环比下调至58.42%。
- 主要产区情况:美国棉种植进度86%,优良率50%;澳大利亚棉收获进度80%;巴西棉收割进度1.7%。
- 国内情况:新疆棉花进入现蕾关键生长期,整体生育进度较去年同期偏慢一周,需警惕高温干旱影响。植棉意向面积同比下降3.8%,产量预估同比降幅约6%。商业库存延续去库但速度放缓,坯布库存持续去化,棉纱库存变化不大,企业补库意愿低迷。储备棉轮出预期存在。需求端,纺织行业传统淡季特征凸显,新增订单减少、产销走弱。
- 市场观点:美棉受产区降雨缓解旱情、新季棉花实播面积大概率上调影响,宽松供给预期压制短期上涨动能。但全球棉花供需收紧预期为美棉价格筑牢下行支撑。国内新棉田间长势平稳,减产题材炒作降温,叠加纺织淡季、库存去化乏力、储备棉轮出等利空,棉价短期震荡为主。市场预期新年度新疆籽棉收购价格走高,合约下方支撑较强。外部冲突降温情况下,预计整体调整幅度有限。
红枣
- 库存与供应:环割工作基本结束,后续生理落果及坐果情况将决定新季产量。当前样本库存呈小幅下降趋势,市场到货少量,客商多维持挑选性拿货,整体交投氛围偏淡。
- 市场观点:红枣市场高库存格局依旧延续,库存虽边际收敛但整体供应过剩态势未扭转。当下处于消费淡季,下游鲜果消费分流严重,但天气因素介入概率逐步提升,预计盘面对天气敏感度显著提升,关注天气炒作机会。
生猪
- 供应情况:截至21日规模企业整体出栏进度67.88%,略慢于预期。二育群体数量减少,标猪仍旧过剩,养殖端出栏仍有较大压力。能繁母猪存栏持续回落,理论上6月出栏量存在减量预期,但行业整体供应压力未实质性缓解,市场日均栏压力依旧偏高。
- 均重与价格:本周样本企业生猪出栏均重122.92kg,大猪集中出栏带来的抛压逐步释放,肥猪价格慢慢企稳。仔猪价格继续下行至201.9元/头,养殖亏损面进一步扩大。
- 需求情况:6月正值猪肉消费传统淡季,气温升高压制鲜肉消费,终端白条走货乏力,仅端午节前存在小幅回暖预期。屠宰企业与贸易商采购偏谨慎。
- 市场观点:昨日在需求回落的情况下出栏价整体小幅走弱,但广东福建地区有所走强,市场预计今日猪价继续小幅走弱(华北地区为主)。养殖端日内出栏环比仍在调增,短期现货压力仍大。降重情况下,市场的存量结构仍在边际改善,但供应宽裕背景不可忽视,关注现货何时改善。盘面上,资金昨日入场进增多带动盘中波动增强,但盘面合约仍有升水尚未修复,现货尚未启动情况下,谨慎看待单边反弹空间,激进投资者亦可关注近期9-11、1-3低位机会。