行情回顾与基本逻辑
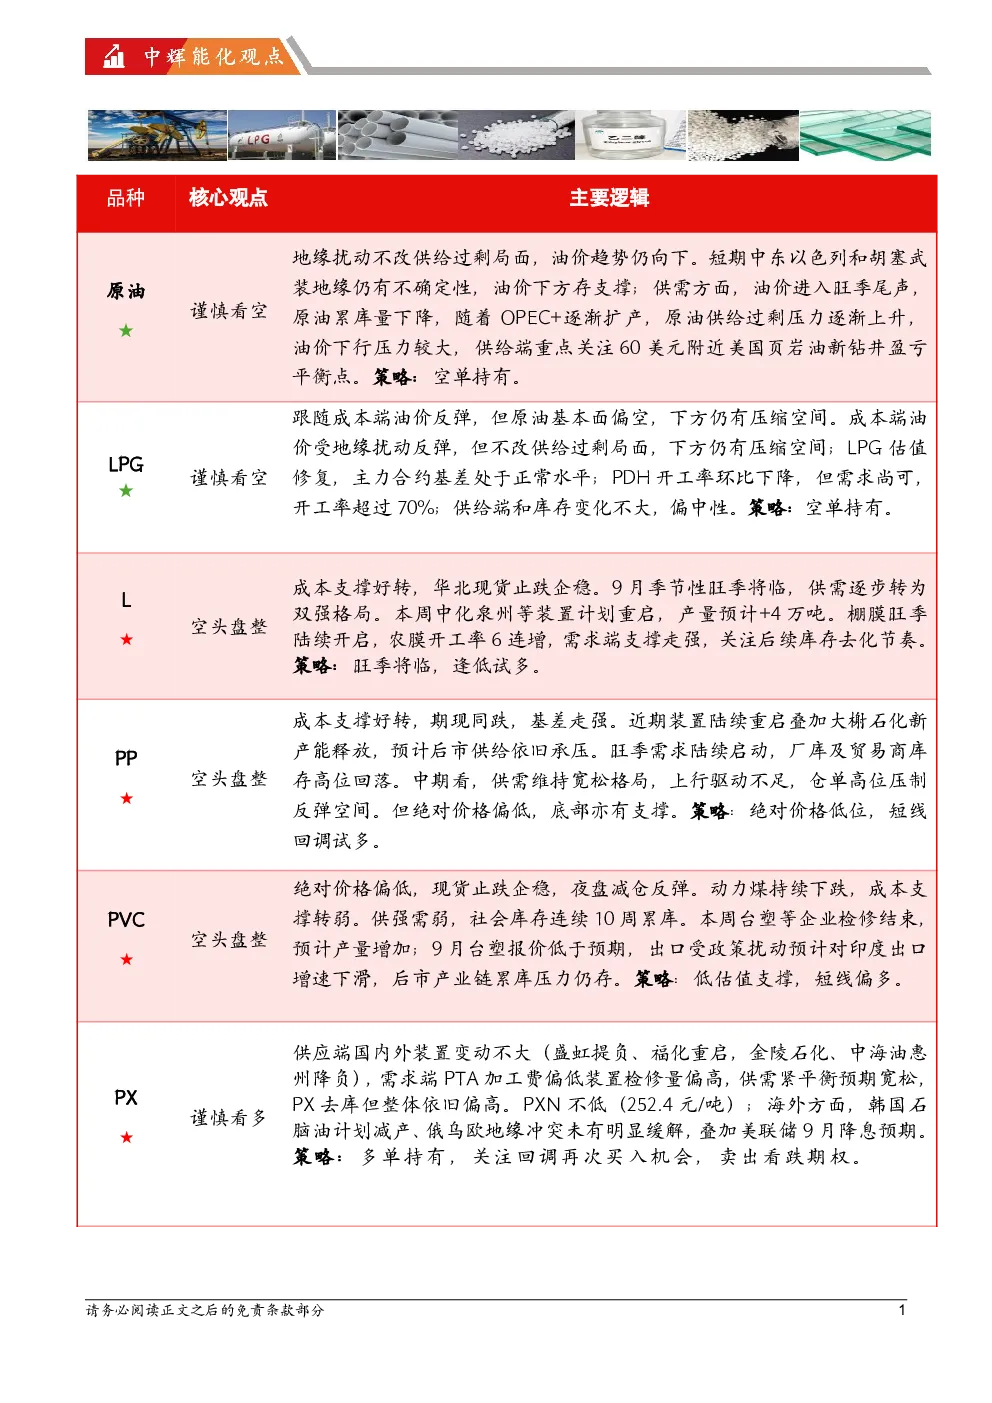
- 国际油价:隔夜反弹,WTI、Brent、SC分别上升2.47%、1.45%、0.28%。短期地缘扰动再起,胡塞武装与以色列矛盾升级,不确定性上升;旺季进入尾声,美国原油累库量下降,需求端对油价支撑逐渐下降,OPEC+增产对油价压力逐渐上升,油价仍有压缩空间,中长期仍有概率压至60美元左右;重点关注俄乌冲突最终走向。
- 液化气(PG):当前液化气自身供需矛盾不大,价格主要锚定成本端油价。消息称美国与俄罗斯将进行新一轮会谈,地缘风险下降。基本面看当前原油消费旺季即将结束,但OPEC仍在增产,成本端仍有下探空间。仓单数量环比下降。供给端民用气商品量环比上升,PDH、MTBE、烷基化油开工率有所波动。库存端炼厂库存环比上升,港口库存环比下降。
- 聚乙烯(PE):成本支撑好转,期现同跌,基差走强。近期装置陆续重启叠加大榭石化新产能释放,预计后市供给依旧承压。旺季需求陆续启动,厂库及贸易商库存高位回落。中期看,供需维持宽松格局,上行驱动不足,仓单高位压制反弹空间。但绝对价格偏低,底部亦有支撑。
关键数据与研究结论
- 原油:哈萨克斯坦8月原油产量增至188万桶/日,美国6月原油产量创历史新高。印度原油进口量降至130.4万桶/日。EIA数据显示,美国商业原油库存减少240万桶至4.183亿桶,战略原油储备增加80万桶至4.042亿桶。
- 液化气(PG):供给端民用气商品量环比上升,需求端开工率有所波动。库存端炼厂库存环比上升,港口库存环比下降。
- 聚乙烯(PE):装置陆续重启,供给承压。需求端旺季启动,库存高位回落。中期供需宽松,上行驱动不足,绝对价格偏低,底部支撑存在。
策略推荐
- 国际油价:空单继续持有。SC关注【490-500】。
- 液化气(PG):空单持有。PG关注【4400-4500】。
- 聚乙烯(PE):绝对价格低位,短线回�试多。PP【6900-7000】。
其他品种分析
- 聚丙烯(PP):成本支撑好转,期现同跌,基差走强。近期装置陆续重启叠加大榭石化新产能释放,预计后市供给依旧承压。需求端陆续启动,厂库及贸易商库存高位回落。中期看,供需维持宽松格局,上行驱动不足,仓单高位压制反弹空间。但绝对价格偏低,底部亦有支撑。
- 聚酯切片(PTA):供需紧平衡叠加市场风险偏好提升,关注低多机会。TA01【4730-4790】。
- 乙二醇(MEG):供应端压力预期上升,消费旺季预期,谨慎看空。EG01【4330-4390】。
- 甲醇(MA):基本面依旧维持弱势,短期扰动,关注01高空机会。MA01【2360-2400】。
- 尿素(UR):基本面维持弱势,出口较好且存炒作预期,关注低多机会。UR01【1730-1760】。
- 沥青:估值偏高,维持偏空观点。BU关注【3500-3600】。
- 乙腈(FG):供需延续宽松格局,短线减仓反弹。FG【1130-1170】。
- 纯碱(SA):企业库存连续2周去化,谨慎追空。SA【1250-1300】。