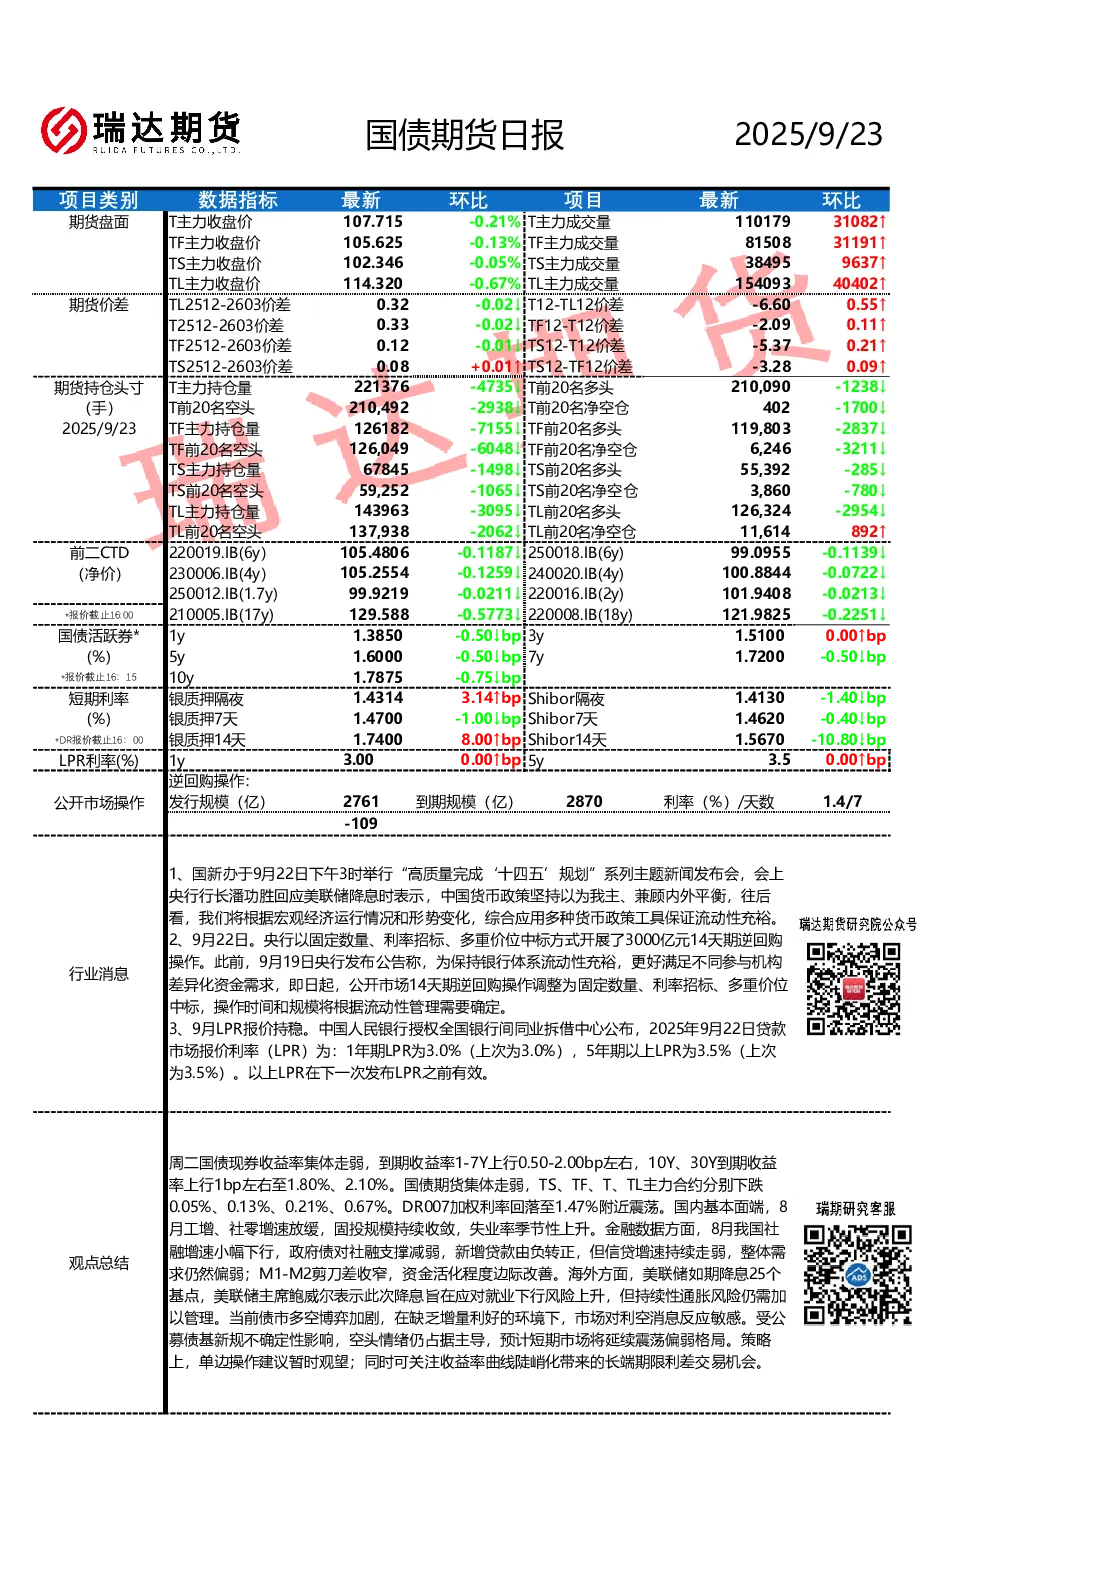
核心观点与关键数据
- 期货盘面:10年期(T)主力收盘价107.715,环比下跌0.21%;5年期(TF)主力收盘价105.625,环比下跌0.13%;2年期(TS)主力收盘价102.346,环比下跌0.05%;30年期(TL)主力收盘价114.320,环比下跌0.67%。各合约成交量均有所上升。
- 期货价差:TL2512-2603价差收窄至0.32,环比减少0.02;T12-TL12价差扩大至0.55,环比增加0.55;TF12-T12价差扩大至0.11,环比增加0.11;TS12-TF12价差扩大至-3.28,环比增加0.09。
- 期货持仓:T主力持仓量221376手,环比减少4735手;TF主力持仓量126182手,环比减少7155手;TS主力持仓量67845手,环比减少1498手;TL主力持仓量143963手,环比减少3095手。前20名净空仓均有所扩大。
- 国债期货CTD:220019.IB(6y)净价105.4806,环比下跌0.1187;250018.IB(6y)净价99.0955,环比下跌0.1139;230006.IB(4y)净价105.2554,环比下跌0.1259;240020.IB(4y)净价100.8844,环比下跌0.0722。
- 国债活跃券:1年期收益率1.3850,环比下降0.50bp;3年期收益率1.5100,持平;5年期收益率1.6000,环比下降0.50bp;7年期收益率1.7200,环比下降0.50bp;10年期收益率1.7875,环比下降0.75bp。
- 短期利率:银质押隔夜1.43143.14,环比上升1.43bp;Shibor隔夜1.4130,环比下降1.40bp;银质押7天1.4700,环比下降1.00bp;Shibor7天1.4620,环比下降0.40bp;银质押14天1.7400,环比上升8.00bp;Shibor14天1.5670,环比下降10.80bp。
- LPR利率:1年期LPR为3.0%,持平;5年期以上LPR为3.5%,持平。
行业消息与市场观点
- 公开市场操作:央行开展3000亿元14天期逆回购,利率1.4%,操作方式调整为固定数量、利率招标、多重价位中标。
- LPR报价:9月LPR报价持稳,1年期和5年期均未变动。
- 市场动态:国债现券收益率集体走弱,1-7年期上行0.50-2.00bp,10年期和30年期上行1bp至1.80%和2.10%。DR007加权利率回落至1.47%附近。
- 基本面:8月工增、社零增速放缓,固投规模收敛,失业率季节性上升;社融增速小幅下行,信贷增速走弱,M1-M2剪刀差收窄。
- 海外动态:美联储如期降息25个基点,鲍威尔表示降息旨在应对就业下行风险,但通胀风险仍存。
- 市场情绪:债市多空博弈加剧,受公募债基新规不确定性影响,空头情绪主导,短期市场延续震荡偏弱格局。
- 策略建议:单边操作建议观望,关注收益率曲线陡峭化带来的长端期限利差交易机会。
重点关注
- 9月24日00:35 美联储主席鲍威尔就经济前景发表讲话。
- 9月26日20:30 美国8月核心PCE物价指数年率数据。