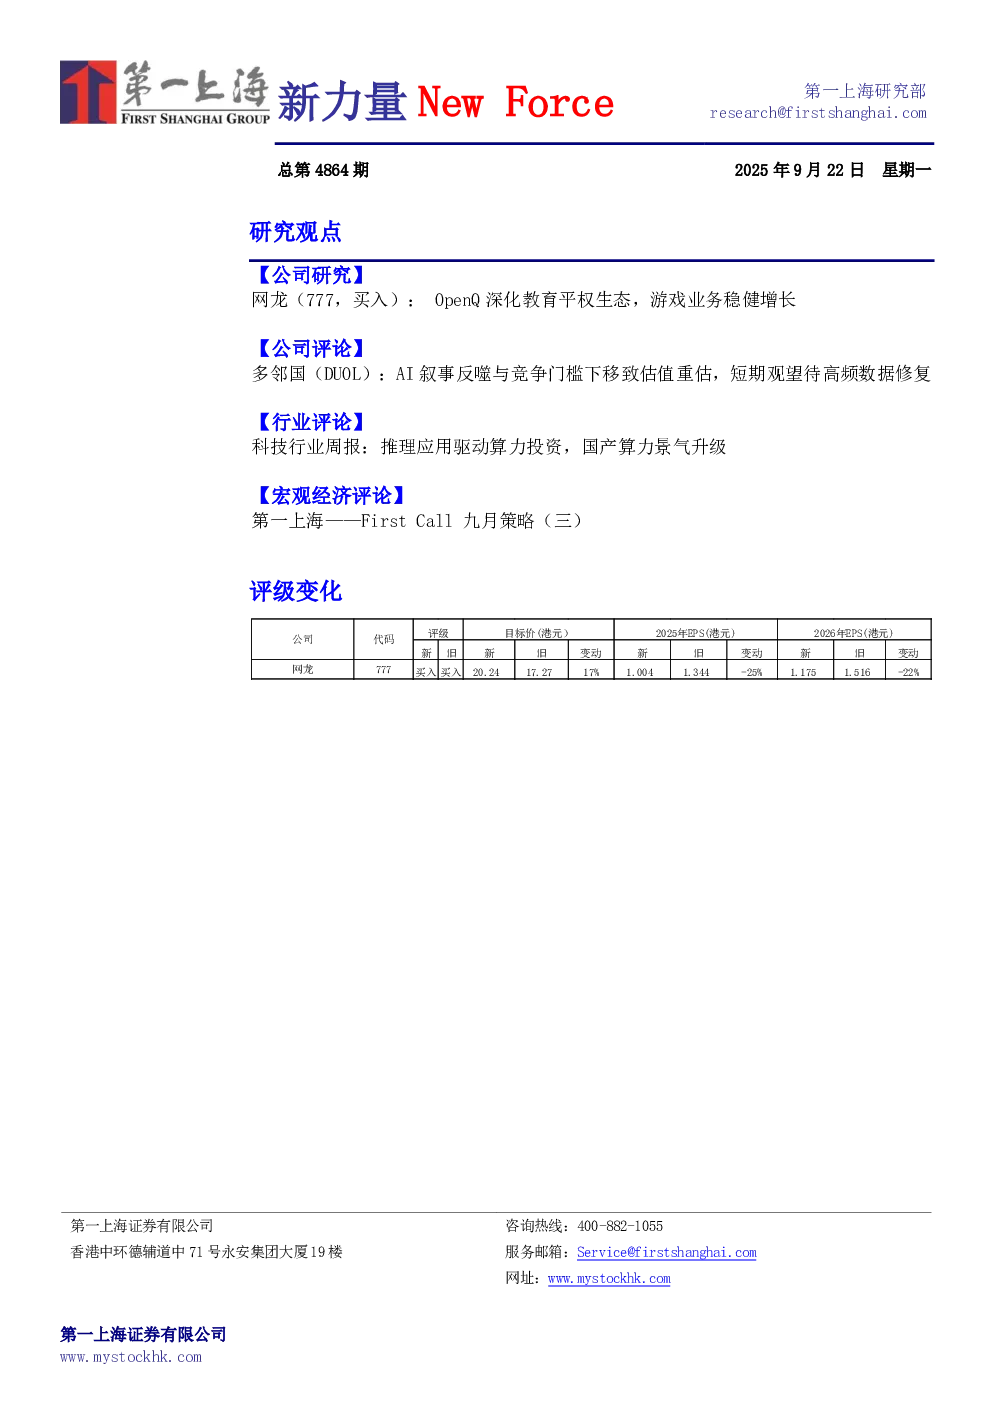
网龙(777,买入):OpenQ深化教育平权生态,游戏业务稳健增长
- 公司概况:网龙2025年上半年营收23.8亿元,同比下滑28%,毛利17亿元,同比减少24.7%,毛利率提升2.9个百分点至69.5%。经营开支13.5亿元,同比降低15.6%。公司财务状况稳健,账面净现金约23亿元人民币,持有12,000枚以太币。宣布派发中期股息每股0.5港元,未来一年内提供总额不低于6亿港元的回报。
- 游戏业务:2025年上半年收入17.4亿元,同比下降18%,但较2024年下半年环比微降4%,显示企稳回升。其中,《魔域》MAU同比增长11%,手机版收入环比增长。产品储备方面,《代号MY》已启动小规模测试,《魔域》及《代号Alpha》计划推海外市场,《终焉誓约》拓展下沉市场,《机战》手游预计明年发布,《魔域传说》小游戏已上线。预计游戏业务有望企稳回升。
- 教育业务:2025年上半年Mynd.ai业务收入6.4亿元,受客户预算收紧影响。公司正积极开拓新兴市场,应对海外教育预算波动。长期看,全球教育数字化渗透率仍有提升空间。
- 研究结论:调整目标价至20.24港元,维持买入评级。强调公司游戏业务的稳健和教育业务市场空间的潜力,预计游戏IP发展和海外市场拓展将带来新的业绩增长。
- 图表1:盈利预测显示,预计2025年总收入同比下降19.13%,但2026年将回升7.30%,2027年增长7.95%。经调整净利润预计2025年下降53.26%,但2026年将增长17.08%,2027年增长3.95%。
多邻国(DUOL):AI叙事反噬与竞争门槛下移致估值重估,短期观望待高频数据修复
- 核心结论:近期股价大幅下滑,主要原因是“AI-first”沟通方式引发受众情绪反弹,高频数据恶化,以及GPT带来行业成本降低,降低竞对进入门槛。公司面临价值重估。
- 公司股价叙事逻辑:由于AI快速发展且处于新应用形式的起步阶段,投资者无法判断后续市场格局,导致软件公司面临潜在挑战者或短期数据波动时股价下杀。
- 公司基本面:
- 短期:MAU与ARPU均存在明确天花板。MAU天花板约1.6亿,若有竞对则看到1.32亿。ARPU方面,国际低ARPU与家庭版高ARPU对冲,成年人教育核心特征导致跨年续费率仅30%。
- 中期:AI策略是合理的技术方向,但CEO激进表述引发消费者情绪反弹。AI行业应用增加与成本降低,大幅降低竞争对手进入门槛,公司存在较大不进则退风险。
- 长期:英语/语言可能对大多数人弱化为AI可以解决的事情,降低需要跨语言对话的需求。
- 估值:历史上美国消费互联网App在遭遇“护城河被挑战/增长拐点”时,估值常见去化区间为30–60%。假设EV/EBITDA去化40%则为40.2x,公司目前估值处于该区间,但仍有向下空间。
- 公司概况:管理层对多邻国的目标是“一个教你长时间才能学会科目的应用”,拥有数学、音乐和国际象棋三个非语言科目,国际象棋增长最快。
- 短期:MAU/ARPU发展:
- 用户增长:收入主要包括订阅预订+非订阅预订,两者均与用户规模呈正比。
- MAU/ARPU预计均增长空间有限。美国市场已放缓,核心看国际市场,预计亚洲区域可支撑目前用户量。
- 中期:AI是公司的提升还是削弱:
- 公司之前作对了什么:学习游戏化&logo品牌化,高研发投入,关注留存,低摩擦上手+微单元节奏,习惯机制,品牌/社媒飞轮,现金流与规模。
- 公司目前被诟病的原因:AI替代人工引发情绪反弹,强制付费,非订阅服务收入提升方式影响用户体验。
- AI策略:
- AI“增效/增收”:Duolingo Max升级与目标,A/B实验与产品效率,自适应教学与学习效率,发音/对话与内容生成,Duolingo English Test(DET)。
- AI“降本”:广告投放与数据建模,内容与人工替代,测试自动化,AI推理成本与毛利。
- 估值:假设EV/EBITDA去化40%则为40.2x,公司目前估值处于该区间,但仍有向下空间。
科技行业周报:推理应用驱动算力投资,国产算力景气升级
- 核心观点:看好AI应用驱动的算力需求持续高增长,海内外AI应用进入普及的拐点时刻。国产算力产能瓶颈已突破,预计2026年将迎来放量。
- 国产算力供应链:国内算力紧平衡状态将持续,国产算力卡脖子环节将逐步被攻克,产业链好消息将持续催化市场。
- 需求端:中国互联网企业存在算力卡的“真实需求”,生成式AI应用普及带来算力需求新增量。
- 投资建议:
- 国产算力:寒武纪(688256),中芯国际(0981.HK),华虹半导体(1347.HK)。
- 国产存储:兆易创新(603986),佰维存储(688525),德明利(001309)。
- 海外CSP/ASIC产业链——PCB及材料:生益电子(688183),生益科技(600183),胜宏科技(300476)。
- 海外CSP/ASIC产业链——通信:中际旭创(300308),新易盛(300502)。
- 海外CSP/ASIC产业链——液冷、电源:英维克(002837),麦格米特(002851)。
第一上海——First Call 九月策略(三)
- 核电组合:上游ccj+12%,中游leu+40%,下游oklo+72%。核电产业方面,美国能源部支持化石燃料,不支持可再生能源,趋势不改。英美将在核电、AI数据中心、核监管等方面开展合作。
- 宏观变化:联储议息会议鸽派和鹰派各自得到想要的,25年降息去掉一个最高分和一个最低分,鸽鹰之比为9:8,暗示鲍师傅卸任后将打破平衡。
- 以太坊与DAT:以太坊质押队列等待时间延长,退出压力压制现货价格。质押收益率下降,质押比率提升。
- 闲谈:年度组合策略以黄金+google+铀为主要结构,以crypto、核电下游、量子计算、中小型成长股等为奇兵。