当前位置:首页
/
其他报告
/
报告详情
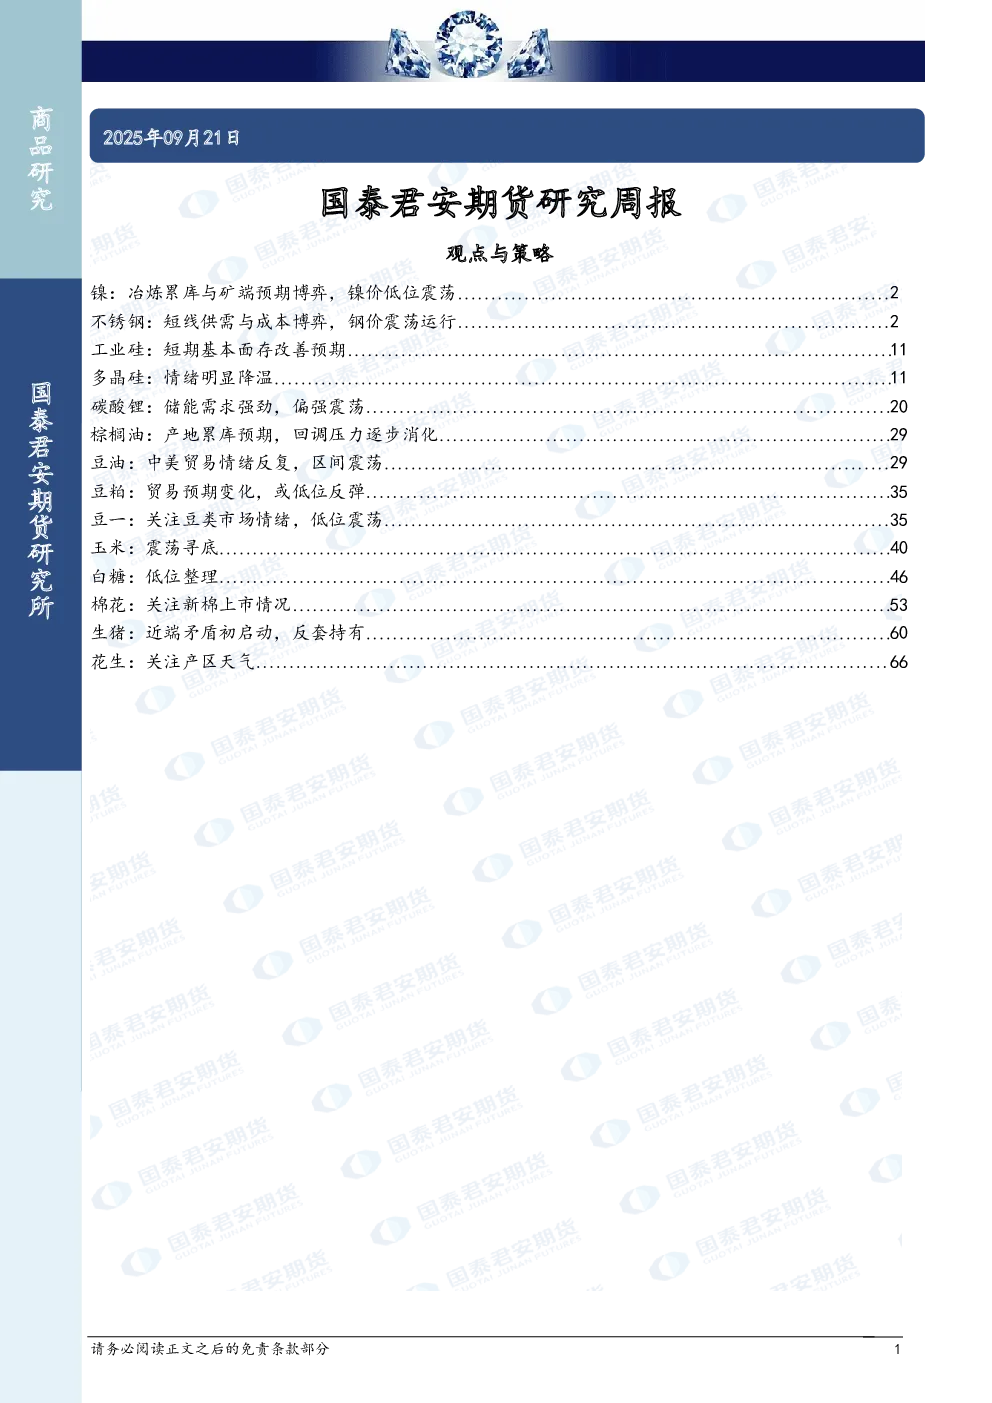
镍
观点与策略 :冶炼累库与矿端预期博弈,镍价低位震荡。基本面 :现实回归累库与弱预期共振压制,印尼镍矿矛盾增加空头风险。中国暂停对俄镍非官方补贴,边际削弱俄镍进口需求。全球精炼镍显性库存累增,市场隐性补库预期放缓。镍过剩集中于纯镍环节,供增需弱,下半年纯镍投产预期施压,但合金端使用镍铁取代镍板比例提高,累库趋势或对镍价形成压制。非标镍基本面边际改善,呈现一定去库,生产纯镍经济性收敛,但仍需看到较多纯镍回转或出清,化解累库矛盾。印尼Weda Bay Nickel矿区被接管,影响镍矿产量600金属吨/月,增加空头风险。印尼政府敦促企业重新提交2026年RKAB预算,若审批不及预期,或限制镍矿溢价下跌空间。库存变化 :中国社会库存增加144吨至39298吨,LME镍库存增加9666吨至225084吨。市场消息 :印尼计划将采矿配额期限缩短至一年,印尼镍矿开采商协会透露2025年工作计划和预算产量为3.64亿吨,印尼某镍铁冶炼产业园因亏损全部EF产线暂停生产,印尼政府强调矿产和煤炭开采公司必须重新提交2026年RKAB预算,印尼能源与矿产资源部强调印尼矿产和煤炭开采公司必须重新提交2026年RKAB预算,印尼总统表示将严惩非法采矿行为,印尼林业工作组接管PT WedaBav Nickel超过148公顷矿区,中国暂停对俄镍非官方补贴。结论 :镍价受累库和弱预期影响,印尼镍矿问题增加不确定性,镍价低位震荡。
不锈钢
观点与策略 :短线供需与成本博弈,钢价震荡运行。基本面 :短线供需缺乏驱动,需求端关税矛盾与地产后周期消费疲软共振,表需增速降至2.0%。供应端在6-7月经历“去估值-去产量”阶段,供应同比增速回落至2.4%,印尼某钢厂减产导致进口下滑27%,供需错配矛盾稍有缓和,厂库和社会库存重心下移。供应弹性或限制上方空间,8月产量回升,9月排产预期持续增加,300系达到181万吨,累计同比/环比+4.8%/+5.2%。上中游库存绝对量尚未消化至中性或偏低水平,若估值偏高或给予供应弹性释放预期,下游库存虽然低但采购较为谨慎,短线上修比较缺乏驱动。库存变化 :中国社会库存减少970吨至4090吨,LME镍库存增加9666吨至225084吨,SMM镍铁库存28652吨,月环比-14%,同比+26%,库存压力偏高但边际持续缓和,不锈钢社会总库存987082吨,周环比减2.51%。结论 :短线供需与成本博弈,钢价震荡运行。
工业硅
观点与策略 :短期基本面存改善预期。行情走势 :工业硅盘面价格重心抬升,现货价格有所上涨;多晶硅盘面冲高回落,现货报价稳定。供需基本面 :工业硅行业库存小幅累库,新疆、云南、宁夏地区开工抬升,西南地区开工保持稳定,整体周产环比减少。下游多晶硅及有机硅板块支撑消费,多晶硅周度排产维持高位,有机硅周产小减,对工业硅需求维持刚需。多晶硅供给端,短期周度产量维持高位,库存有所去库。多晶硅需求端,硅片利润修复后产量有所提升,短期硅片库存相对偏低,硅片端挺价涨价,海外电池出口需求较好,支撑硅片排产提升。后市观点 :工业硅短期供需有所改善,后续关注仓单进度;多晶硅情绪明显降温,短期建议观望。单边 :工业硅推荐逢低找买点,预计下周盘面区间在9000-9700元/吨;多晶硅推荐观望,预计下周盘面区间在48000-53000元/吨。跨期 :推荐PS2511/PS2512择机跨期反套。套保 :推荐上游工业硅厂卖出套保。风险点 :光伏反内卷政策进度不及预期等。
多晶硅
观点与策略 :情绪明显降温。行情走势 :工业硅盘面持续性抬升,市场交易煤价上涨以及多晶硅的复产预期,盘面有所抬升;多晶硅盘面冲高回落,市场消息称收购平台推进节奏放缓,市场情绪大幅回落。供需基本面 :工业硅行业库存小幅累库,期货仓单环比上周有所去库,社会库存累库0.4万吨,厂库库存累库0.1万吨。多晶硅上游库存有所去库,下游本轮已补库3个月,短期内可能难以出现大量补库,硅料现货已进入采购真空期。9-10月供需依旧过剩,行业库存尚难看到去库。后市观点 :多晶硅政策预期明显降温,盘面回归基本面叙事。结论 :多晶硅情绪明显降温,短期建议观望。
碳酸锂
观点与策略 :储能需求强劲,偏强震荡。行情走势 :碳酸锂期货合约价格偏强运行,2511合约收于73960元/吨,2601合约收于74040元/吨,现货周环比上涨1050元/吨为73500元/吨。供需基本面 :国内储能需求大幅超预期,锂盐产量已超枧下窝停产前水平,但社会库存依然延续去库,价格走势偏强震荡。9月澳矿和智利锂盐发运量提升,8月、9月澳矿前三周发运21.3/23.8万吨,智利锂盐发运1.7/2.0万吨。周度产量持续提升并创历年新高至20363吨,枧下窝停产前产量为19980万吨,辉石、盐湖和回收产量有效弥补云母减量。国内储能市场需求远超市场预期,锂盐产量已超枧下窝停产前水平,但是社会库存依然延续去库,价格走势偏强震荡。后市观点 :储能需求强劲,偏强震荡。单边 :区间运行,期货主力合约价格运行区间预计7.0-7.5万元/吨。跨期 :基差小幅走强,但仓单增量明显,不建议套利。套保 :基差逐步修复,建议后续对库存进行卖出保值。风险点 :关注储能、重卡等需求变化,关注矿山复工。
棕榈油
观点与策略 :产地累库预期,回调压力逐步消化。基本面 :欧美汽柴油裂解持续处于同比高位,欧洲SAF及对中国UCO的采购价格还在持续飙升中,马来UCO FOB与CPO FOB价差继续扩大,欧洲需求支撑暂未有结束迹象。产地9月降雨增加或使全月产量持平或转降,整体产量仍预估在180-185万吨区间,8月有可能成为今年产量高点,全年维持1940万吨产量判断。9月马来出口量几乎肯定会从印尼夺回更多份额,但印度的采购放缓,其它地区自7月开始表现出一定的增长乏力,9月马来出口可能仅在140万吨左右,消费暂看40万吨,9月库存仍有在230万吨一线徘徊的压力。印尼方面,精炼利润及印马价差从高位回落后本周略微上行,果串价格回升,可能暗示着印尼供给正式的边际宽松,关注9月产区库存压力能否带来进一步回调至9000平台。结论 :产地累库预期,回调压力逐步消化,低位布多棕榈油将为下半年主旋律。
豆油
观点与策略 :中美贸易情绪反复,区间震荡。基本面 :美豆油的政策乐观情绪在6月已经充分反应,现实仅能在50美分/磅一线出现生柴性价比的支撑,四季度前美豆油仍将以50-56美分的区间震荡为主,不可避免的累库趋势将使美豆油无法在RVO公布前正式表达基本面的偏紧格局。国内豆油方面,目前豆系趋势几乎完全以美豆采购是否顺畅为表达,只要中美谈判没有实际消除中国企业重新采购美豆的障碍,还是相对预期国庆后豆系的上涨节奏将更为流畅,豆油或因此受益。结论 :中美贸易情绪反复,区间震荡。
豆粕
观点与策略 :贸易预期变化,或低位反弹。基本面 :市场交易“经贸会谈消息”,国内豆粕盘面提前交易“中方采购美豆预期”而下跌,但目前暂无采购迹象、该预期有所变化,预计国内豆粕或反弹、修正前期预期。国产大豆方面,东北产区新豆零星上市、尚未形成主流价格。国储拍卖暂停。市场等待新豆进一步收获上市。结论 :贸易预期变化,或低位反弹。
豆一
观点与策略 :关注豆类市场情绪,低位震荡。基本面 :国内豆类市场情绪偏弱,影响豆一期价偏弱。东北产区新豆零星上市、尚未形成主流价格。国储拍卖暂停。市场等待新豆进一步收获上市。结论 :关注豆类市场情绪,低位震荡。
玉米
观点与策略 :震荡寻底。市场回顾 :现货市场下跌,期货市场下跌,基差走强。市场展望 :CBOT玉米下跌,美国玉米种植带的农作物收获步伐加快,美元指数反弹给以美元计价的大宗商品带来压力。小麦价格平稳,进口玉米拍卖持续。玉米淀粉库存下降。关注新粮上市情况。结论 :震荡寻底。
白糖
观点与策略 :低位整理。市场回顾 :国际市场偏弱运行为主,国内市场基差偏空。市场展望 :国际市场趋势偏弱震荡,国内市场趋势偏弱震荡,基差偏空。结论 :低位整理。
棉花
观点与策略 :关注新棉上市情况。市场回顾 :ICE棉花先涨后跌,波动较前几周有所增大,总体来看仍然是低位震荡。国内棉花期现货价格先涨后跌,整体重心继续下移。市场展望 :ICE棉花上涨动能仍然不太足,国内棉花期货继续小幅回落,新作籽棉成交价格,轧花厂抢收心态弱,市场预期棉花的需求总体稳定,加上高基差的支撑,郑棉期货01合约暂时也没有大跌的驱动。结论 :关注新棉上市情况。
生猪
观点与策略 :近端矛盾初启动,反套持有。市场回顾 :现货市场弱势运行,期货价格弱势运行。市场展望 :9月集团出栏计划预计增加,叠加社会面去库需求,9月供应压力亦偏大,本应处于主动去库阶段,现阶段表现为被动累库;现阶段肥标价差走弱,社会端供应压力明显增加。从供应角度来看,9月供需双增,但库存周期从累库阶段转至去库,叠加产能周期进入增量释放阶段,双重压力之下,双节前旺季不旺的概率扩大,现货寻底未结束。结论 :近端矛盾初启动,反套持有。
花生
观点与策略 :关注产区天气。市场回顾 :现货市场价格平稳,期货上涨。市场展望 :河南天气影响品质及推迟上市,筛选厂大部分停工停收,辽宁阶段性供应偏紧,东北及河北308商品干度及性价比阶段性凸显,渠道库存空虚,价格稳中有所反弹,其余品种及产区价格稳定,9月底辽北辽阳内蒙产区陆续上市,供应陆续增加,需求分流价格承压。市场终端销量同比去年下滑明显,食品厂及油厂大量补库意愿度较低。结论 :关注产区天气。