一、研究观点
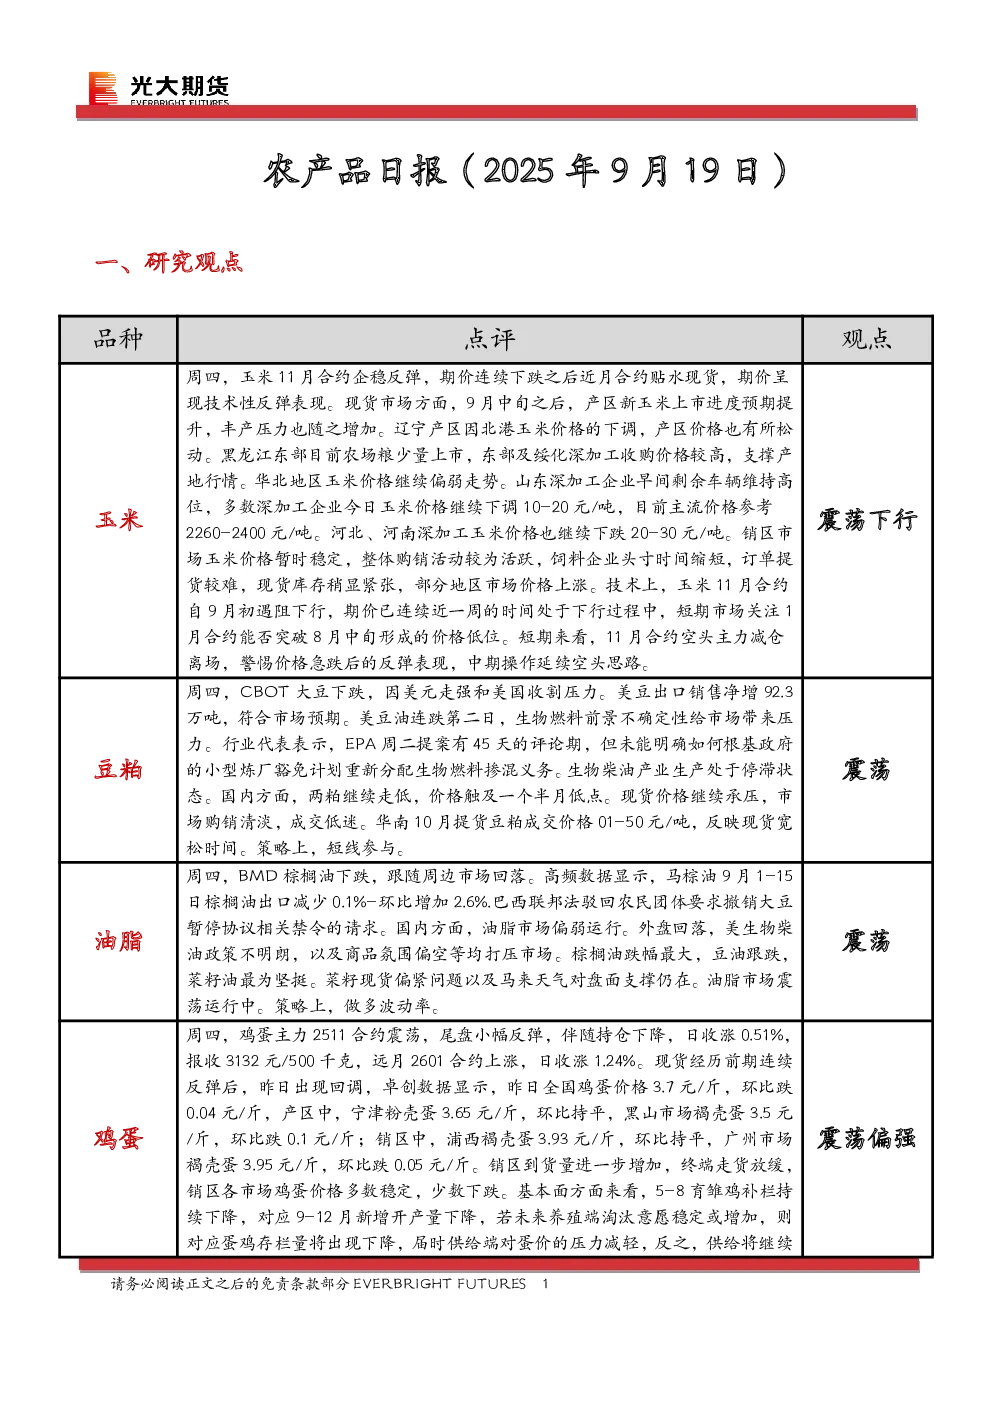
- 玉米:11月合约企稳反弹,期价连续下跌后近月合约贴水现货,呈现技术性反弹。现货市场方面,9月中旬后产区新玉米上市进度预期提升,丰产压力增加;辽宁产区价格松动,黑龙江东部及绥化深加工收购价格较高,支撑产地行情;华北地区玉米价格继续偏弱,山东、河北、河南深加工企业玉米价格下调。销区市场价格暂时稳定,购销活跃,饲料企业头寸紧张,现货库存稍显紧张,部分地区价格上涨。技术上,11月合约自9月初遇阻下行,短期关注1月合约能否突破8月中旬低位。短期操作延续空头思路,警惕反弹风险。
- 豆粕:CBOT大豆下跌,因美元走强和美国收割压力。美豆出口销售净增92.3万吨,符合预期。美豆油连跌,生物燃料前景不确定性给市场带来压力。国内两粕继续走低,价格触及一个半月低点,现货价格承压,市场购销清淡。华南10月提货豆粕成交价格01-50元/吨,反映现货宽松。策略上,短线参与。
- 油脂:BMD棕榈油下跌,跟随周边市场回落。马棕油9月1-15日出口减少0.1%-环比增加2.6%。巴西联邦法驳回农民团体要求撤销大豆暂停协议请求。国内油脂市场偏弱,外盘回落,美生物柴油政策不明朗,商品氛围偏空。棕榈油跌幅最大,豆油跟跌,菜籽油最为坚挺。策略上,做多波动率。
- 鸡蛋:主力2511合约震荡,尾盘小幅反弹,持仓下降,日收涨0.51%,报收3132元/500千克。现货经历前期反弹后回调,销区到货量增加,终端走货放缓,价格多数稳定。基本面方面,5-8育雏鸡补栏持续下降,对应9-12月新增开产量下降,若未来养殖端淘汰意愿稳定或增加,蛋鸡存栏量将下降,供给端压力减轻。产能趋势性下降推论有待验证,建议暂时观望,可适度轻仓参与,警惕期货价格回调风险。
- 生猪:主力2511合约延续下跌,日收跌1.31%,报收12830元/吨。现货方面,中国生猪日度均价环比跌0.14元/公斤,河南市场生猪均价环比跌0.06元/公斤,广东、四川、山东、辽宁延续下跌。需求弱势,采购积极性一般,观望氛围浓厚,猪价延续下滑。短期基本面与市场情绪均弱势,猪价或将延续弱势格局。后期气温降低,猪肉终端需求有望增加,形成支撑。关注政策影响及市场情绪变化。
二、市场信息
- 国家发展改革委刘焕鑫调研粮食和物资储备工作,强调粮食仓储物流设施等项目的重要性,要积极主动抓项目,增强支撑保障作用。
- 郑商所取消东方集团粮油食品有限公司的指定菜籽油、菜籽粕交割厂库资格。
- 海关总署数据显示,中国8月棕榈油进口量同比增加16.5%,1-8月同比下滑13.8%;豆油8月进口量同比猛增113.9%,1-8月同比下滑8.6%;菜子油及芥子油8月进口量同比增加18.7%,1-8月同比增加24.1%。
三、品种价差
- 提供了玉米、玉米淀粉、豆一、豆粕、豆油、棕榈油、鸡蛋、生猪的1-5合约价差和基差图表。
四、研究团队成员介绍
- 王娜,光大期货研究所农产品研究总监。
- 侯雪玲,光大期货豆类分析师。
- 孔海兰,光大期货研究所鸡蛋、生猪行业研究员。
五、免责声明
- 报告信息来源于公开资料,准确性、可靠性、完整性不作保证,观点、结论和建议仅供参考,不构成投资依据,投资者决策自负盈亏。