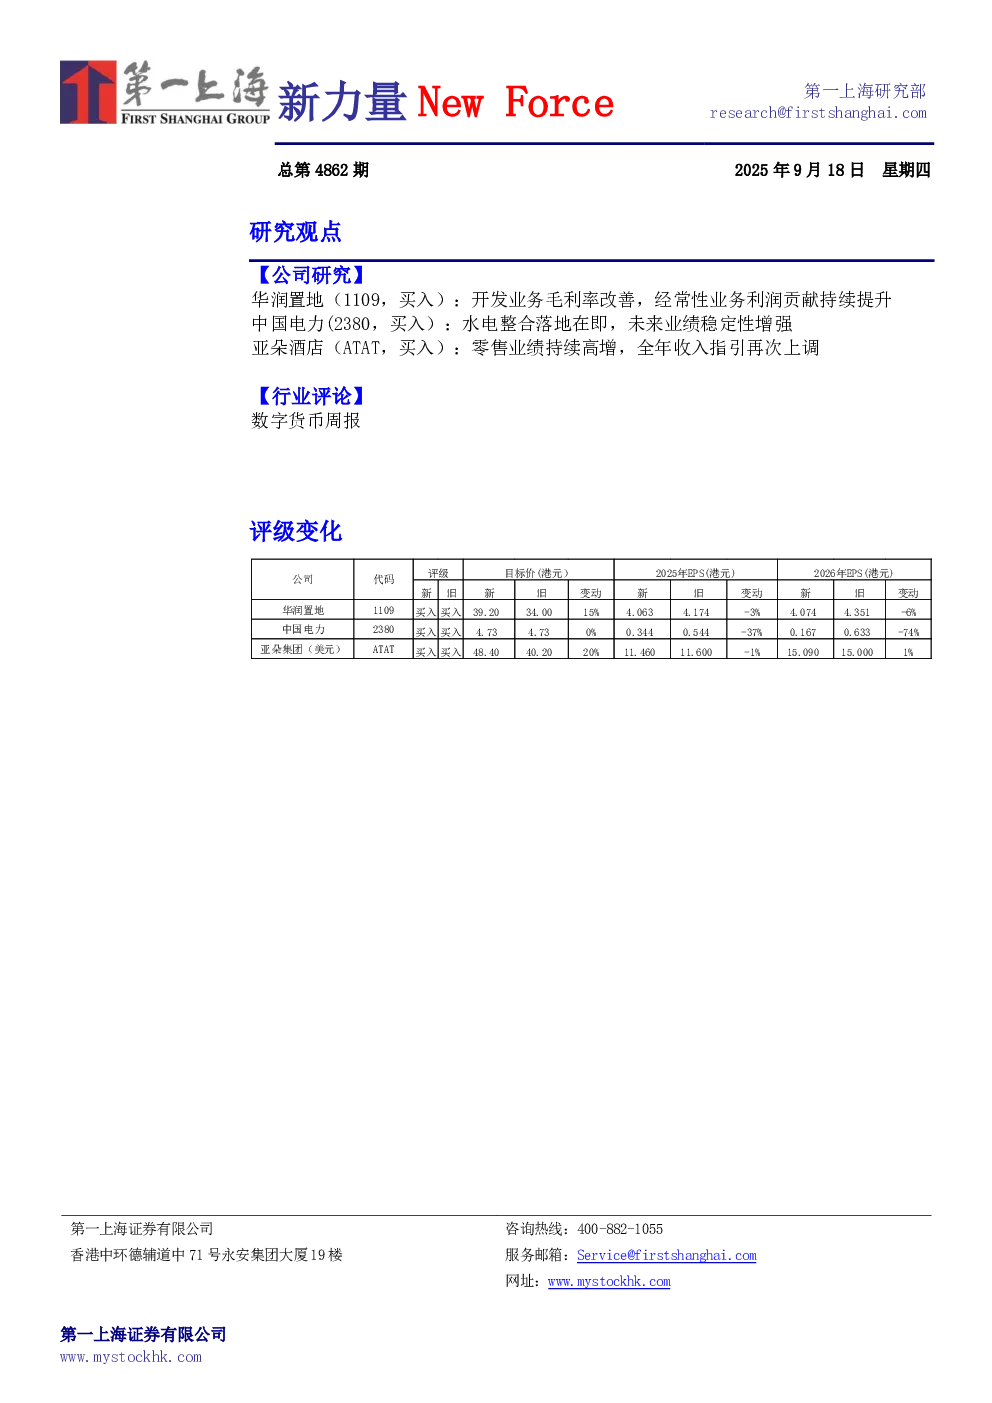
华润置地(1109,买入)
- 核心观点:开发业务毛利率改善,经常性业务利润贡献持续提升。
- 关键数据:
- 2025H1整体毛利率提升至24%,核心净利润同比下降6.6%至100亿元。
- 开发业务收入为744亿元,同比增长25.8%;经常性业务收入206亿元,同比增长2.5%。
- 1-8月销售额1368亿元,同比下降12.0%,签约面积512万方,均价26777元/平。
- 新增土储面积148万方,开发土储4895万方,一二线城市面积占比超7成。
- 经常性业务核心净利贡献提升至60.2%,购物中心零售额同比增长20.2%。
- 研究结论:目标价39.2港元,维持买入评级。公司具备精益化运营能力和稳健财务结构,聚焦核心城市战略将受益于近期政策优化。
中国电力(2380,买入)
- 核心观点:水电整合落地在即,未来业绩稳定性增强。
- 关键数据:
- 2025H1整体收入238.6亿元,同比下降9.9%,EBITDA同比增长5.6%。
- 权益持有人利润28.4亿元,同比增长1.2%,火电/水电/风电/光伏分板块利润分别为9.2/3.7/13.2/4.5亿元。
- 合并装机容量53.9GW,同比增长11.6%,清洁能源占比81.8%。
- 集团业务重组将推动水电资产注入远达环保,实现红筹控A架构。
- 研究结论:维持目标价4.73港元,买入评级。多种发电形式均衡发展下未来业绩确定性提升,每股收益和分红有望进一步提升。
亚朵酒店(ATAT,买入)
- 核心观点:零售业绩持续高增,全年收入指引再次上调。
- 关键数据:
- FY25Q2总收入24.69亿元,同比增长29.69%,零售业务收入9.65亿元,同比增长79.8%。
- Q2末门店总数1,824家,新开118家,储备门店816家创新高。
- 亚朵4.0酒店已开业超过30家,萨和酒店深圳旗舰店首月RevPAR超800元。
- Q2酒店整体OCC76.4%,ADR433元,RevPAR343元,环比改善。
- 零售业务GMV11.44亿元,同比增长84.6%,618期间GMV5.78亿元创大促新高。
- 研究结论:目标价48.4美元,维持买入评级。酒店业务环比持续改善,零售业务表现超预期,公司三年不低于50%分红比例+4亿美元回购计划持续回报股东。
行业评论:数字货币周报
- 新闻与政策动态:
- 美国SEC转向结构化规则制定,成立加密货币工作组。
- 英美加强加密货币领域合作,特别包括稳定币监管协调。
- 越南批准加密资产交易试点项目,以越南盾计价结算。
- Galaxy Digital计划推出多链代币化货币市场基金,Bitwise申请稳定币与代币化ETF。
- 交易所动态:
- 币安与美国司法部接近达成协议,可能摆脱外部合规监督员要求。
- Gemini交易所在纳斯达克上市,股票代码为"GEMI"。
- 市场动态:
- 现货比特币ETF近期持续净流入,现货以太坊ETF表现强劲。
- 加密货币市场在美联储降息预期和机构资金流入支撑下保持韧性。
- 经济日历:
- 美联储FOMC将公布利率决议和经济预期摘要,鲍威尔召开货币政策新闻发布会。