核心观点与关键数据
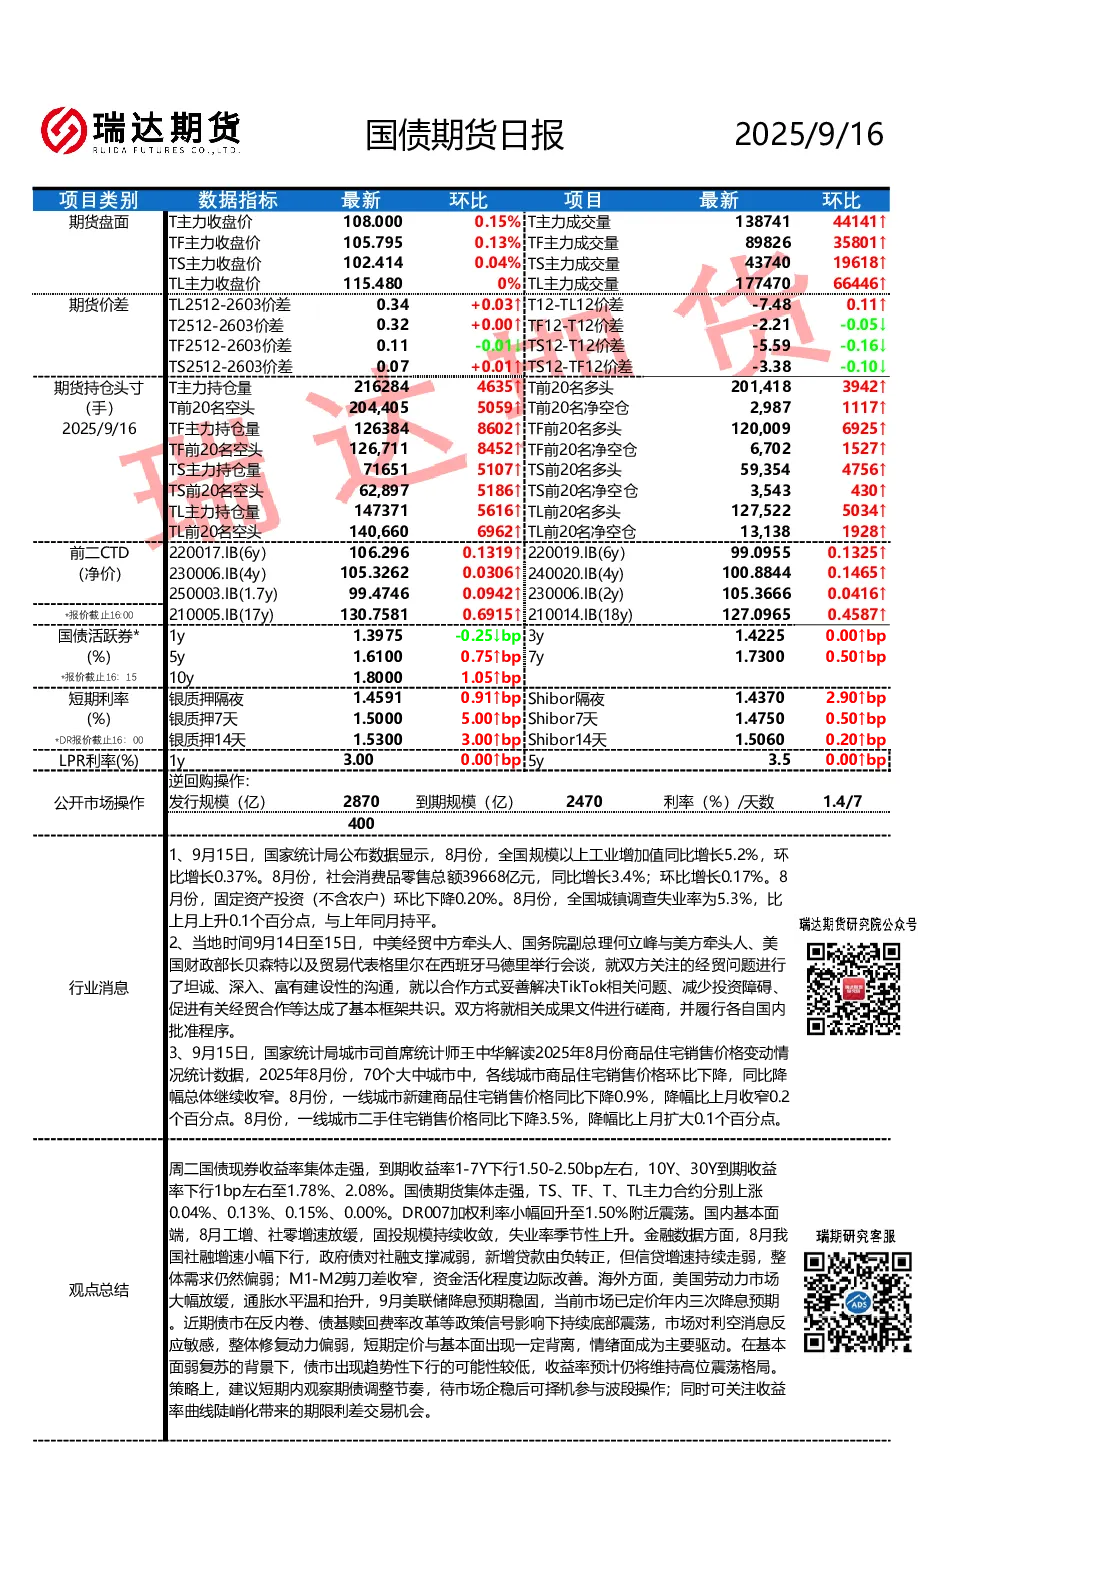
- 宏观经济数据:8月工业增加值同比增长5.2%,环比增长0.37%;社会消费品零售总额同比增长3.4%,环比增长0.17%;固定资产投资环比下降0.20%;城镇调查失业率上升至5.3%。
- 中美经贸谈判:中方与美方就TikTok、投资障碍等问题达成基本框架共识。
- 房地产市场:8月70个大中城市商品住宅销售价格环比下降,同比降幅收窄,一线城市二手住宅价格降幅扩大。
- 国债期货市场:
- T主力收盘价108.00,环比上涨0.15%;成交量1387万手。
- TF主力收盘价105.795,环比上涨0.13%;成交量898万手。
- TS主力收盘价102.41,环比上涨0.04%;成交量437万手。
- TL主力收盘价115.48,持平;成交量1774万手。
- 期货价差:TL2512-2603价差扩大至0.34,T12-TL12价差收窄至-7.48。
- 持仓头寸:T主力净空仓2.98万手,TL主力净空仓13.14万手。
- 国债现券:收益率集体走强,1-7年期下行1.50-2.50bp,10年期、30年期下行1bp至1.78%、2.08%。
- 利率市场:DR007小幅回升至1.50%,银质押隔夜利率上涨0.91bp至1.459%。
研究结论
- 基本面弱复苏:8月经济数据显示工增、社零增速放缓,固投收敛,失业率上升,整体需求偏弱。
- 金融数据分化:社融增速下行,政府债支撑减弱,信贷增速走弱,但M1-M2剪刀差收窄,资金活化程度边际改善。
- 海外环境:美国劳动力市场放缓,通胀温和,美联储降息预期稳固,市场已定价年内三次降息。
- 债市情绪驱动:受反内卷、债基赎回费率改革等政策影响,债市底部震荡,情绪面成为主要驱动,趋势性下行可能性低。
- 策略建议:短期观察期债调整节奏,市场企稳后参与波段操作;关注收益率曲线陡峭化带来的期限利差交易机会。
重要事件与数据来源
- 关注事件:9/16 美国8月零售销售月率,9/18 美联储FOMC利率决议及经济预期摘要。
- 数据来源:第三方机构,观点仅供参考。
免责声明
本报告不构成投资建议,客户应结合自身情况决策,市场有风险,投资需谨慎。