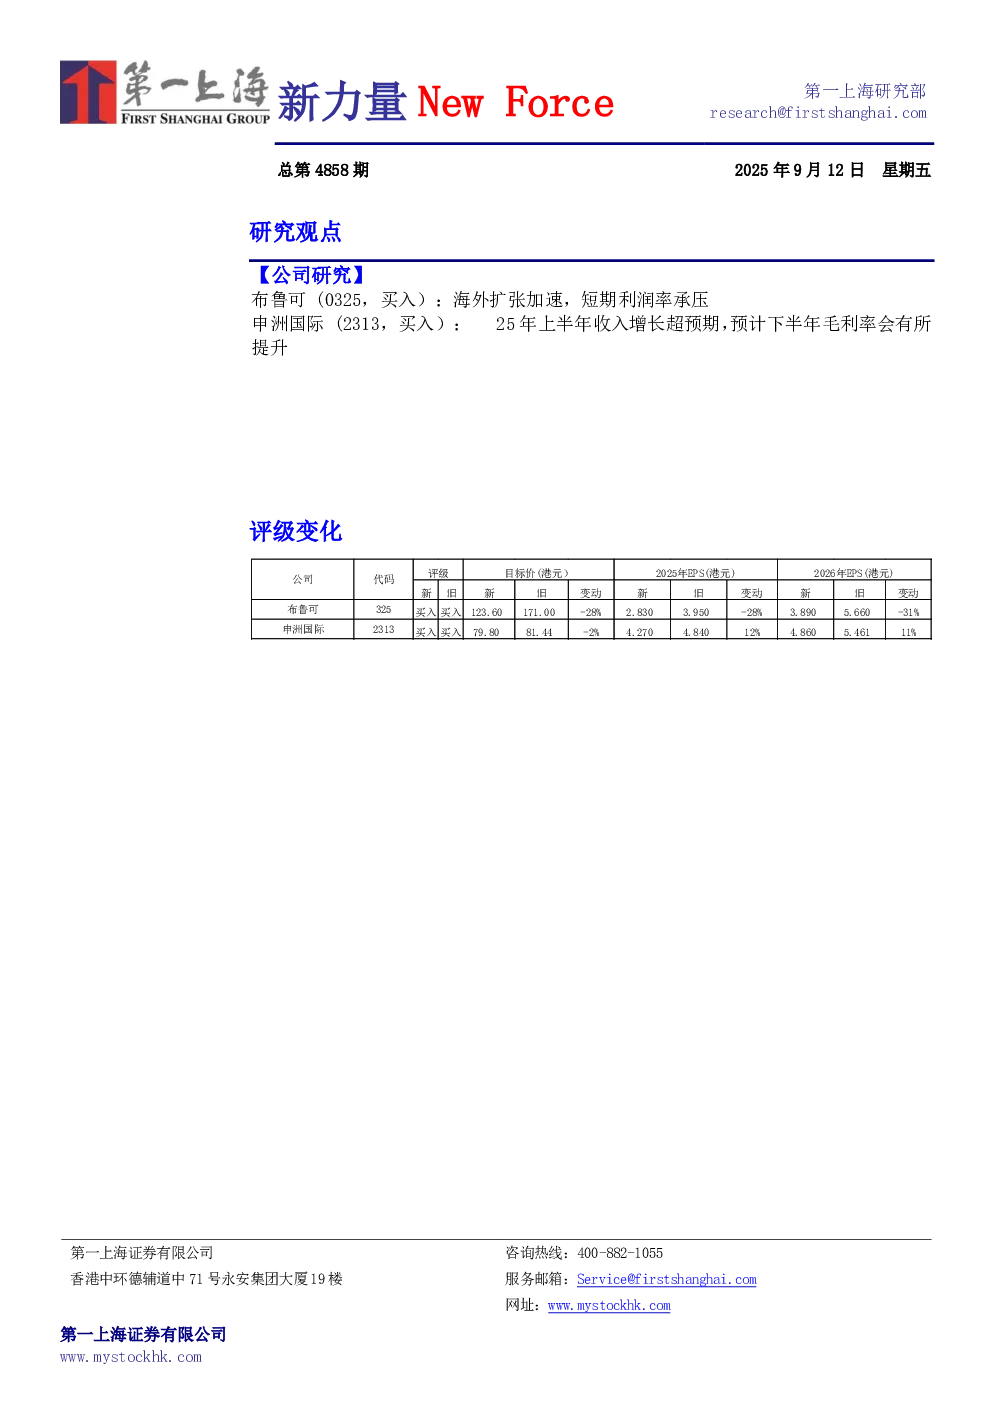
布鲁可(0325,买入):海外扩张加速,短期利润率承压
- 业绩情况:2025年H1实现收入13.48亿元,同比增长27.9%;净利润2.97亿元,同比转正;经调整净利润3.20亿元,同比增长9.6%;经调整净利率23.9%,同比下降4.0pct。
- 核心品类:拼搭角色类玩具收入13.25亿元,同比增长29.5%,销量1.11亿件,同比增长96.8%,均价12.0元,同比下降33.5%;搭角色类玩具收入0.13亿元,同比-45.5%;积木玩具收入0.13亿元,同比-45.5%。
- 渠道表现:线下经销销售12.12亿元,同比增长26.5%,占比90.6%;线上销售1.08亿元,同比增长44.6%,占比8.1%。
- 地区分布:国内收入12.26亿元,同比增长18.5%;海外收入1.11亿元,同比增长898.6%,收入占比8.3%。
- IP结构:前四大IP收入贡献合计占比83.1%,用户年龄边界拓宽,16岁以上年龄段产品收入占比14.8%。
- 毛利率:1H25毛利率48.4%,同比-4.5pct,主要受产品结构变化和模具折旧增加影响。
- 费用情况:销售费用率13.2%,同比+1.7pct;研发费用率9.6%,同比+2.3pct;管理费用率3.5%,同比-35.1pct。
- 目标价:123.6港元,维持买入评级,预计25-27年Non-GAAP股东净利润分别为7.25/9.98/12.68亿元。
- 重要风险:IP依赖和授权风险、海外市场扩张不及预期、竞争加剧。
申洲国际(2313,买入):25年上半年收入增长超预期,预计下半年毛利率会有所提升
- 业绩概况:2025年上半年收入同比增长15.3%至149.7亿元;量价拆分来看,量是主要增长动力,价格(美元计)约下跌0.8%;毛利率27.1%,同比-1.9pct;归母净利润增长8.4%至31.8亿元。
- 产品表现:运动类增长+9.9%,休闲类增长+37.4%,内衣类增长+4.1%,其他增长+6.0%。
- 地区表现:欧洲增长+19.9%,美国增长+35.8%,日本增长+18.1%,其他区域增长+18.7%,国内市场下降-2.1%。
- 主要客户:耐克/阿迪达斯/优衣库/彪马增长分别为+6.0%/+28.2%/+27.4%/+14.7%,占比总和为82.1%。
- 其他要点:预计下半年量会有高单位数的增长,毛利率提升;柬埔寨招聘4000名员工,越南布厂收购提升产能200-300吨/天;关税影响不大,维持FOB模式;资本开支上半年15亿元,全年约23亿元。
- 目标价:79.80港元,维持买入评级,预计2025年每股盈利预测20倍。
- 风险因素:宏观因素影响、主要客户表现比预期低、成本及汇率波动。