业绩概况
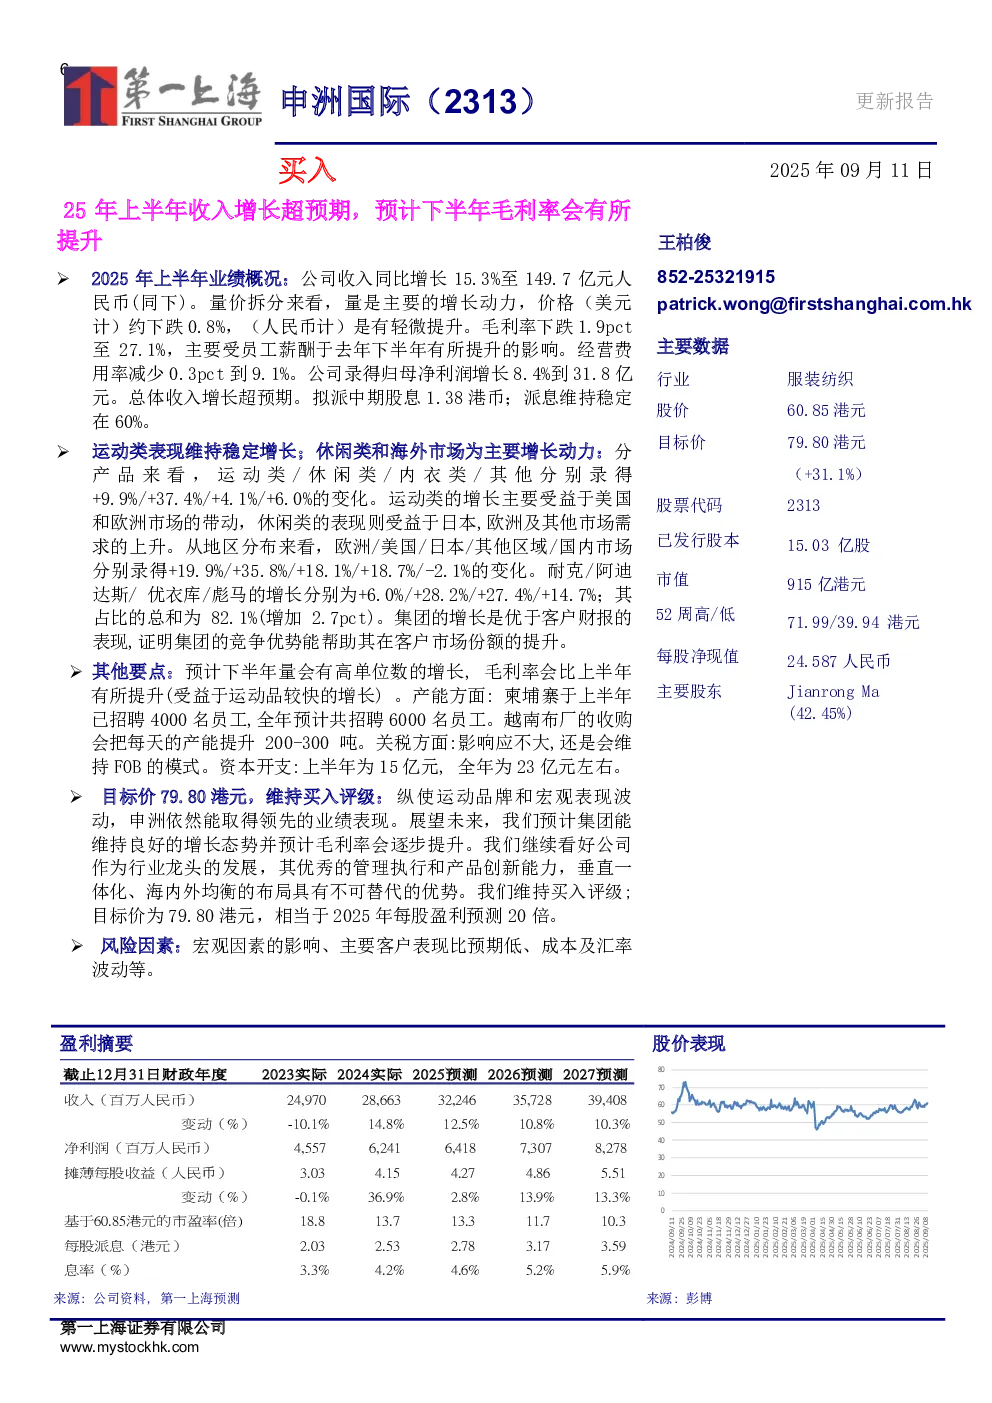
2025年上半年公司收入同比增长15.3%至149.7亿元人民币,量价拆分显示量是主要增长动力,价格(美元计)约下跌0.8%(人民币计)轻微提升。毛利率下跌1.9个百分点至27.1%,主要受员工薪酬提升影响。经营费用率减少0.3个百分点至9.1%。归母净利润增长8.4%至31.8亿元。拟派中期股息1.38港币,派息维持稳定在60%。
产品与地区表现
- 产品分类:运动类增长9.9%(主要受益于美国和欧洲市场)、休闲类增长37.4%(主要受益于日本、欧洲及其他市场需求)、内衣类增长4.1%、其他增长6.0%。
- 地区分布:欧洲增长19.9%、美国增长35.8%、日本增长18.1%、其他区域增长18.7%、国内市场下降2.1%。
- 主要竞争对手:耐克、阿迪达斯、优衣库、彪马分别增长6.0%、28.2%、27.4%、14.7%,合计占比82.1%(增加2.7个百分点)。集团增长优于客户财报,证明竞争优势能提升市场份额。
其他要点
- 下半年展望:预计量会有高单位数的增长,毛利率会比上半年有所提升(受益于运动品较快增长)。
- 产能:柬埔寨上半年招聘4000名员工,全年预计6000名;越南布厂收购将每日提升200-300吨产能。
- 关税:影响不大,维持FOB模式。
- 资本开支:上半年15亿元,全年约23亿元。
研究结论
目标价79.80港元,维持买入评级。尽管运动品牌和宏观表现波动,申洲仍能取得领先业绩表现。预计集团能维持良好增长态势,毛利率逐步提升。看好公司作为行业龙头的发展,其优秀的管理执行、产品创新能力、垂直一体化及海内外均衡布局具有不可替代优势。
风险因素
宏观因素影响、主要客户表现低于预期、成本及汇率波动等。