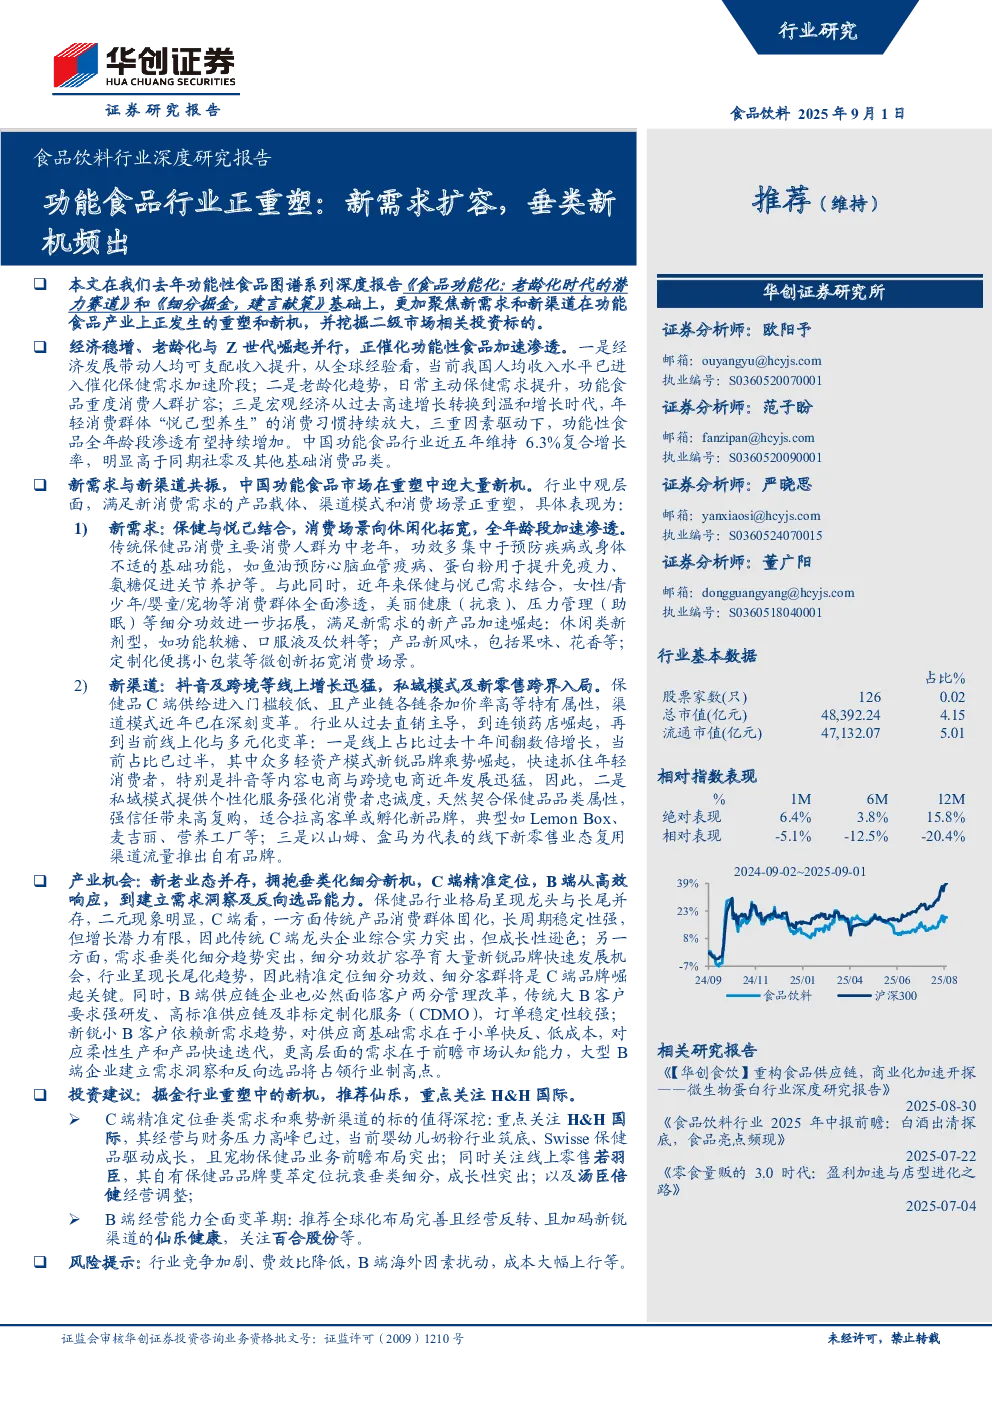
功能食品行业正经历结构性变革,新需求和新渠道的共振为行业带来大量新机。核心观点如下:
一、功能食品行业:长景气赛道,渗透加速
- 全球市场:2024年全球保健功能食品零售规模达1915亿美元,21-24年CAGR为5.8%,属于稀缺的长景气赛道。
- 中国市场:2024年市场规模达2602亿元,2021-2024年CAGR为6.3%,高于同期社零及其他基础消费品类。
- 驱动因素:老龄化趋势、经济发展带动人均可支配收入提升、宏观经济温和增长及年轻消费群体“悦己型养生”习惯。
二、行业趋势:需求与渠道共振,重塑之中新机频出
(一)新需求
- 人群与功效:消费人群向全年龄段拓展,功效从基础保健多元化至美丽健康、睡眠改善、抗衰等领域。
- 剂型与包装:软糖、口服液、茶饮等休闲类新剂型,果味、花香等新风味,以及定制化便携小包装等微创新提升消费愉悦感和便利性。
- 营销:品牌方重视功效教育传达和情绪共鸣强化,新消费品牌借势崛起。
(二)新渠道
- 线上渠道:占比已过半,抖音和跨境增长迅猛,2024年规模分别超过300/550亿元,同增50%+/15%。
- 私域模式:提供个性化服务强化消费者忠诚度,强信任带来高复购,适合拉高客单或孵化新品牌。
- 线下新零售:山姆、盒马等复用渠道流量推出自有品牌,渠道品牌跨界入局成为行业新增量。
三、产业机会
(一)C端
- 格局:传统C端龙头企业综合实力强但成长性逊色,新锐品牌精准定位细分功效和客群是崛起关键。
- 长尾化:细分功效扩容孕育大量新锐品牌发展机会,但行业竞争激烈,精准定位是关键。
(二)B端
- 代工化率提升:B端企业受益于行业成长确定性更强,23年中国保健品CDMO市场规模约35亿美元,23-26年CAGR为7.2%。
- 客户两分管理:传统大B客户要求强研发、高标准供应链及非标定制化服务;新锐小B客户依赖新需求趋势,要求柔性生产和快速迭代。
- 核心能力:B端代工厂核心能力集中于研发、供应链及市场认知能力建设,规模效应与先发优势相对较强。
四、投资建议
- 推荐:仙乐健康,关注H&H国际。
- C端:重点关注H&H国际(婴幼儿奶粉筑底、Swisse保健品驱动成长、宠物保健品前瞻布局)、若羽臣(自有品牌斐萃定位抗衰垂类)、汤臣倍健(经营调整)。
- B端:推荐仙乐健康(全球化布局完善、经营反转、加码新锐渠道),关注百合股份。
五、风险提示
- 行业竞争加剧、费效比降低,B端海外因素扰动,成本大幅上行等。