香港交易所(388,买入):营收净利双高增长,交易所龙头韧性彰显
- 业绩概览:25H1港交所实现收入141亿港元(同比+33%),归母净利润85亿港元(同比+39%),EBITDA为109亿港元(同比+43%),EBITDA利润率为79%(同比+6pct)。
- 交易活跃度:现货市场收入67亿港元(同比+62%),日均成交金额2,228亿港元(同比+122%),南向资金(港股通)日均成交额1,110亿港元(同比+196%),联交所IPO发行44家,总融资额1094亿港元(同比+716%)。
- 衍生品交易:25H1衍生品市场日均成交合约张数达170万张(同比+11%),LME日均成交量达72万手(同比+3%)。
- 净投资收益:25H1实现投资收益净额29亿港元(同比+14%),其中自有资金的投资收益净额为10亿港元(同比+16%),保证金及结算所基金的投资收益净额为18亿港元(同比+13%)。
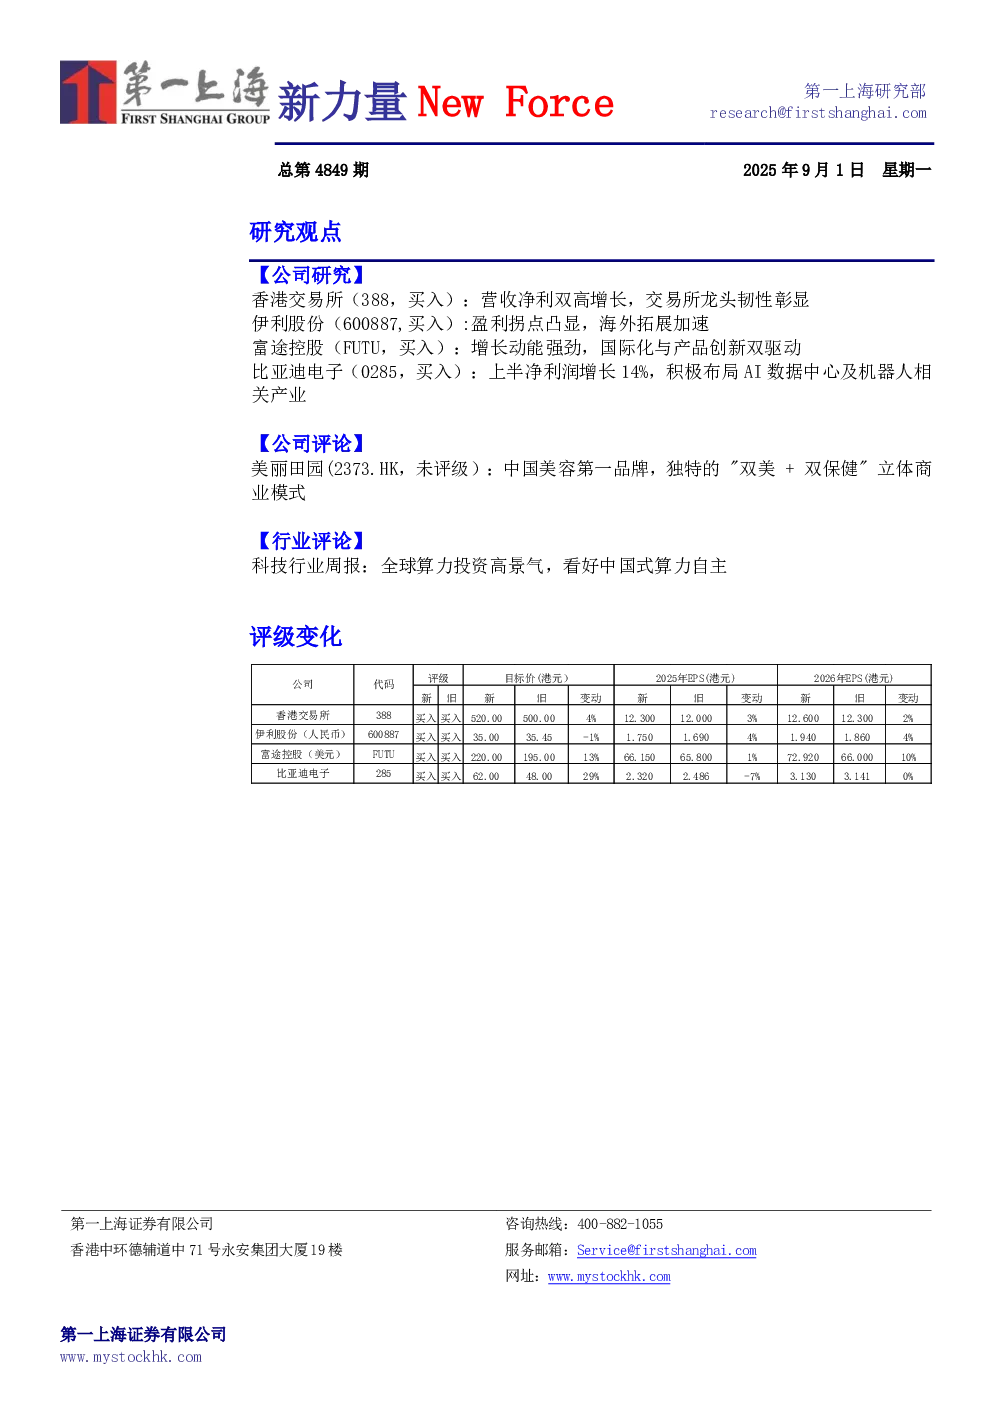
- 评级与目标价:上调目标价至520.0港元,维持买入评级,预计2026年全年收入/净利润将达274亿/160亿港元。
伊利股份(600887, 买入):盈利拐点凸显,海外拓展加速
- 业绩概览:25H1总营收619.33亿元(同比+3.4%),归母净利72.0亿元(同比-4.4%),单Q2营收289.14亿元(同比+5.8%),归母净利23.26亿元(同比+44.6%)。
- 业务板块:液奶企稳,奶粉高增(同比+14.3%),冷饮领跑(同比+12.4%),海外业务多点突破。
- 盈利能力:毛利率36.0%(同比+1.3pct),销售费用率18.3%(同比-1.1pct)。
- 目标价与评级:目标价35.00元,买入评级,预计2025-2027年净利润分别为111.2/123.3/132.6亿元。
富途控股(FUTU,买入):增长动能强劲,国际化与产品创新双驱动
- 业绩概览:2025年第二季度总营收53.11亿港元(同比增长69.7%),毛利润46.40亿港元,净利润25.7亿港元(同比增长112.7%)。
- 用户增长:注册用户总数达2710万(同比增长16.6%),有资产客户数增至287.7万(同比增长40.9%)。
- 客户资产:总客户资产达到9739亿港元(同比增长68.1%),日均客户资产为8956亿港元(同比增长59.9%)。
- 交易活动:总交易量达到3.6万亿港元(同比激增121.2%),美股交易量达到2.7万亿港元(环比增长19.7%)。
- 目标价与评级:目标价220.00美元,维持“买入”评级。
比亚迪电子(0285,买入):上半净利润增长14%,积极布局AI数据中心及机器人相关产业
- 业绩概览:2025上半年营收人民币806亿元(同比增长2.58%),净利润17.3亿(同比增长14%)。
- 业务板块:消费电子609亿元,新能源汽车业务收入124.5亿元(增长60%),新型智能产品收入72亿。
- 汽车电子:智能座舱、智能驾驶等产品出货量持续大幅增长,预计2025年汽车电子业务收入增速为35%-40%。
- 新业务布局:大力部署AI数据中心、机器人等新业务,液冷产品、光模块业务、AMR机器人等处于快速发展阶段。
- 目标价与评级:目标价62港元,维持买入评级,预计2025-2027年收入分别为1907亿、2111亿和2274亿,净利润分别为47.1亿、63.6亿和76.4亿元。
美丽田园(2373.HK,未评级):中国美容第一品牌,独特的"双美+双保健"立体商业模式
- 业绩概览:2025年H1实现营收14.6亿元(同比+28.2%),毛利率49.3%,净利润1.7亿元(同比+35.5%)。
- 业务板块:美容与保健服务收入8.1亿元(+29.6%),医疗美容服务收入5.0亿元(+13.0%),亚健康医疗服务收入1.5亿元(+107.8%)。
- 门店情况:总门店数554家,直营门店273家,北上广深4个城市贡献了62%的收入。
- 商业模式:独特的“双美+双保健”协同商业模式,实现生活美容、保健服务与医疗美容、亚健康医疗服务的高效协同。
- 未来规划:预计2025年营收突破30亿元,净利润3.3-3.4亿元,2026年智能美养2.0体系全面落地。
科技行业周报:全球算力投资高景气,看好中国式算力自主
- 核心观点:AI应用驱动的算力需求持续高增长,海内外AI应用进入普及的拐点时刻。
- 国内算力:国产算力供应链逐步攻克卡脖子环节,产业链好消息预计将持续不断催化市场。
- 投资建议:国产算力(寒武纪、中芯国际、华虹半导体等)、海外CSP/ASIC产业链(PCB及材料、通信、液冷、电源等)。