你可能感兴趣
集运指数(欧线):现货装载承压,04窄幅震荡;远月跟随地缘波动
国泰君安证券2026-03-30
集运指数(欧线)观点:现货装载仍承压,震荡运行
国泰君安证券2026-04-12
集运指数(欧线):短线震荡,趋势承压
国泰君安证券2026-08-06
集运指数(欧线):震荡承压运行
交通运输国泰君安证券2026-08-14
集运指数(欧线):震荡承压
国泰君安证券2026-09-09
集运指数(欧线):震荡承压
国泰君安证券2026-09-08
现货装载承压,04窄幅震荡;远月跟随地缘波动:集运指数(欧线)
国泰君安证券2026-03-31
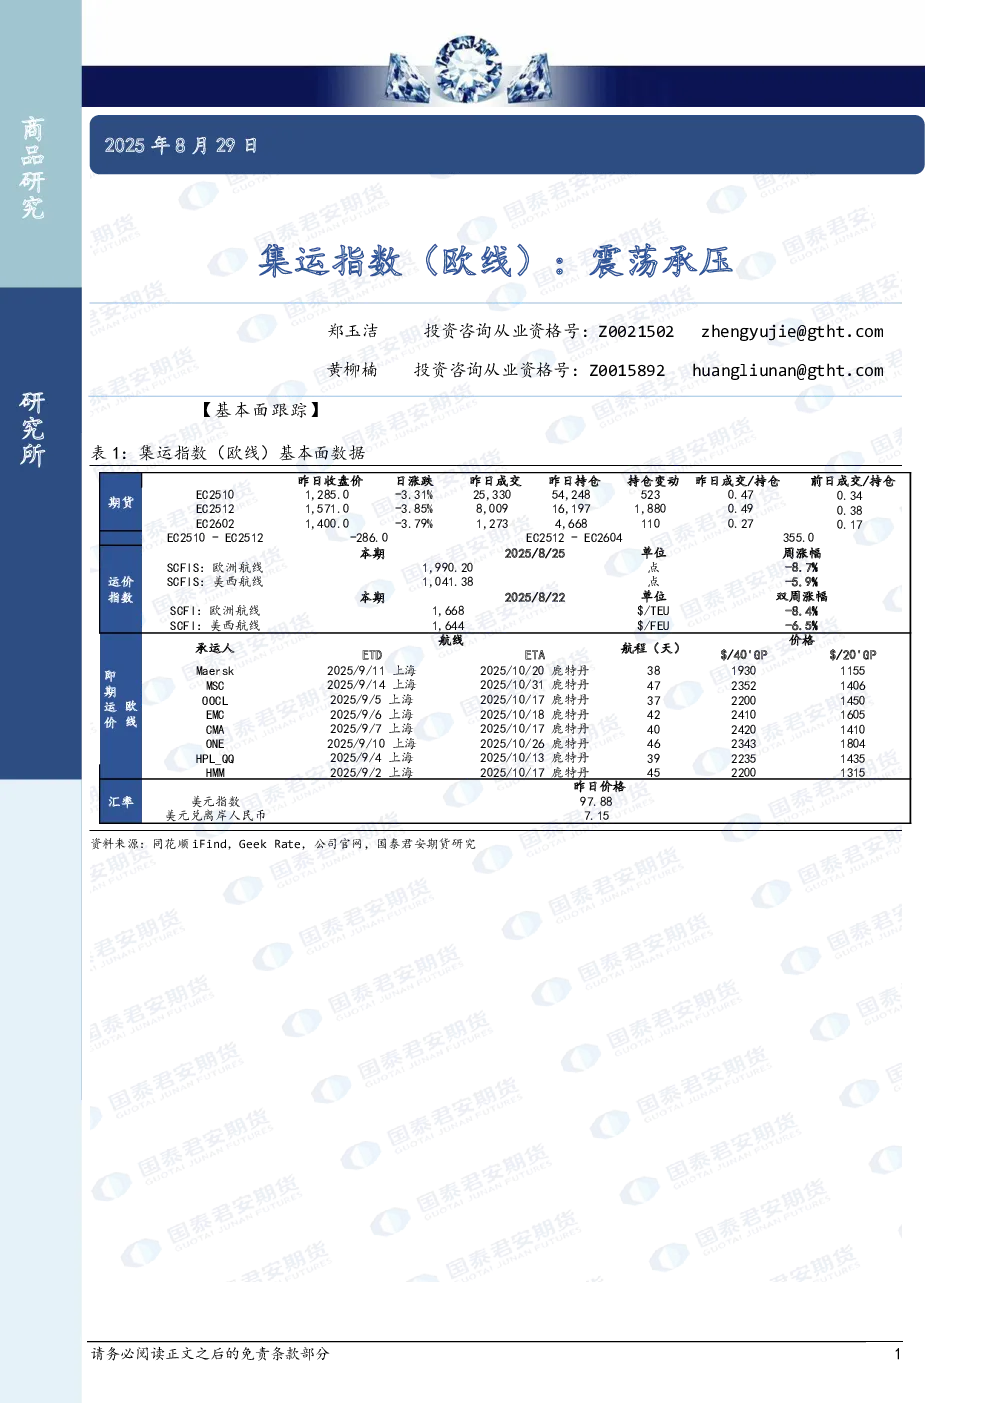
集运指数(欧线):震荡承压
综合国泰君安证券2025-09-01
集运指数(欧线):10承压运行;12、02宽幅震荡
国泰君安期货2025-09-17
集运指数(欧线):震荡承压
国泰君安期货2025-09-10