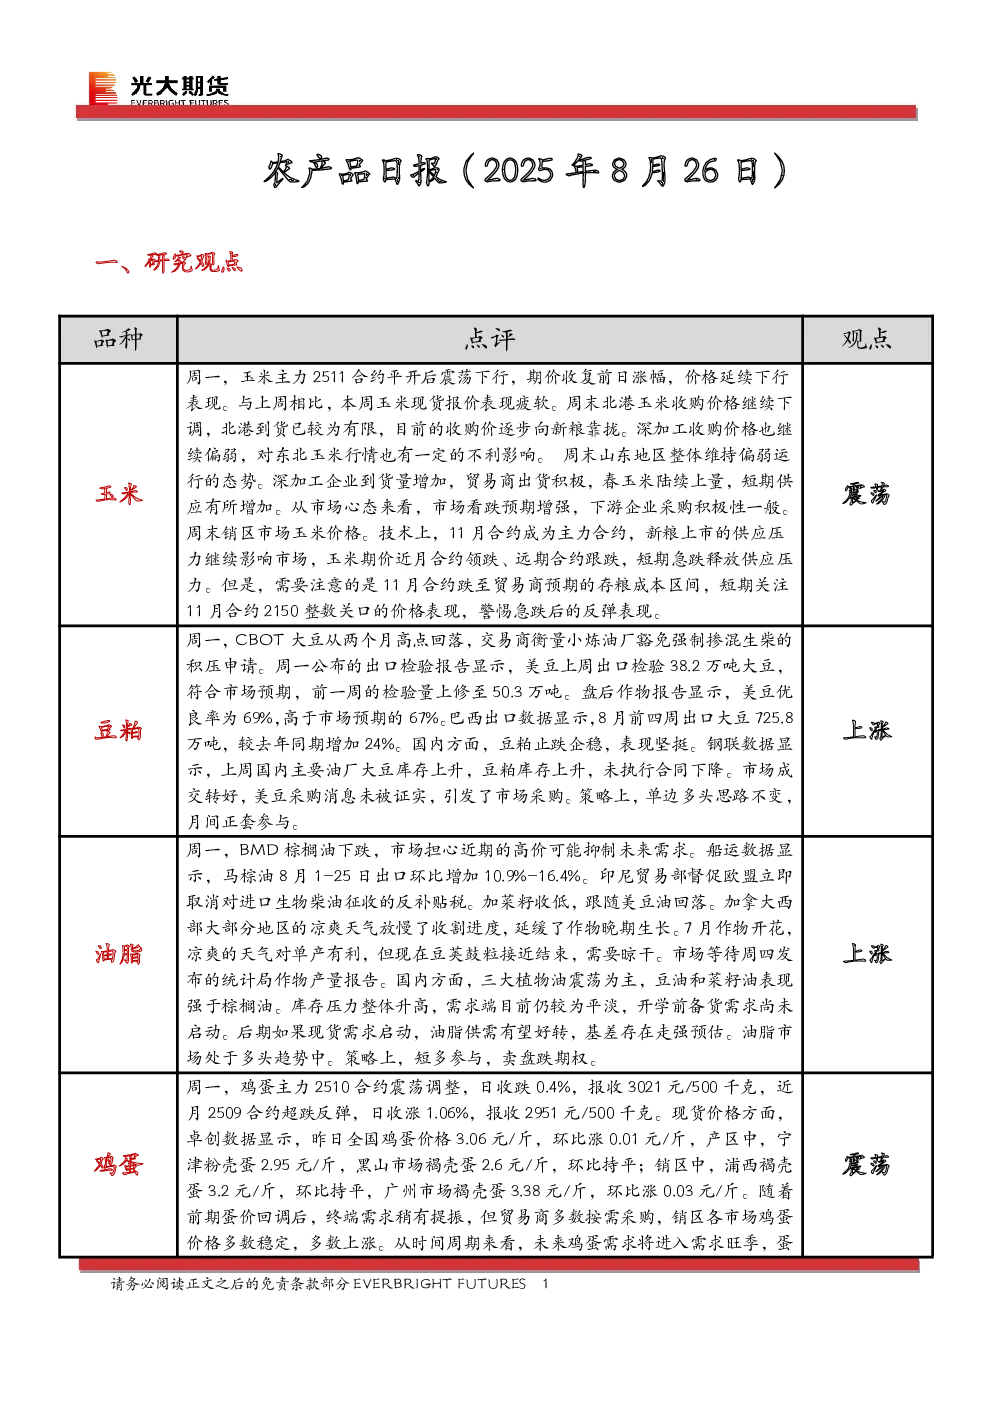
一、研究观点
报告分析了棕榈油、花生、大豆及豆油市场的最新动态和价差情况。
二、市场信息
- 棕榈油出口:马来西亚8月1-25日棕榈油出口量环比增加10.9%(ITS数据)和16.4%(Amspec数据),显示出口需求有所改善。
- 花生市场:河南地区春地膜花生整体供应量仍不高,预计8月末上市地区将陆续扩大。贸易商和油厂操作心态谨慎,下游需求暂无明显支撑,价格或维持窄幅下滑,预计8月下旬至9月初河南大杂花生通货米收购均价在7800-8500元/吨。
- 大豆及豆油市场:巴西大豆进口成本上升,国内豆油、豆粕价格小幅下跌,进口大豆压榨利润回落。8月22日,10-11月船期大豆盘面压榨利润为-147~-115元/吨,现货压榨利润为-57~-25元/吨。目前10月船期大豆采购超7成,11月仅1成,关注后续油厂买船及进口大豆到港情况。
- 大豆压榨量:上周国内油厂大豆压榨量略有下降,但月环比和同比均上升。预计本周油厂开机率维持高位,压榨量回升至250万吨左右。
三、品种价差
- 合约价差:报告提供了棕榈油、花生、大豆及豆油相关合约价差数据(来源:Wind光大期货研究所)。
- 合约基差:报告提供了相关合约基差数据(来源:Wind光大期货研究所)。
四、研究结论
- 棕榈油出口需求改善,但价格走势仍需关注供应和需求变化。
- 花生市场短期内价格或维持窄幅下滑,但后期随上市量增加可能企稳。
- 大豆及豆油市场受进口成本上升和利润回落影响,价格短期承压,需关注油厂采购和到港情况。
- 合约价差和基差数据可为市场操作提供参考。