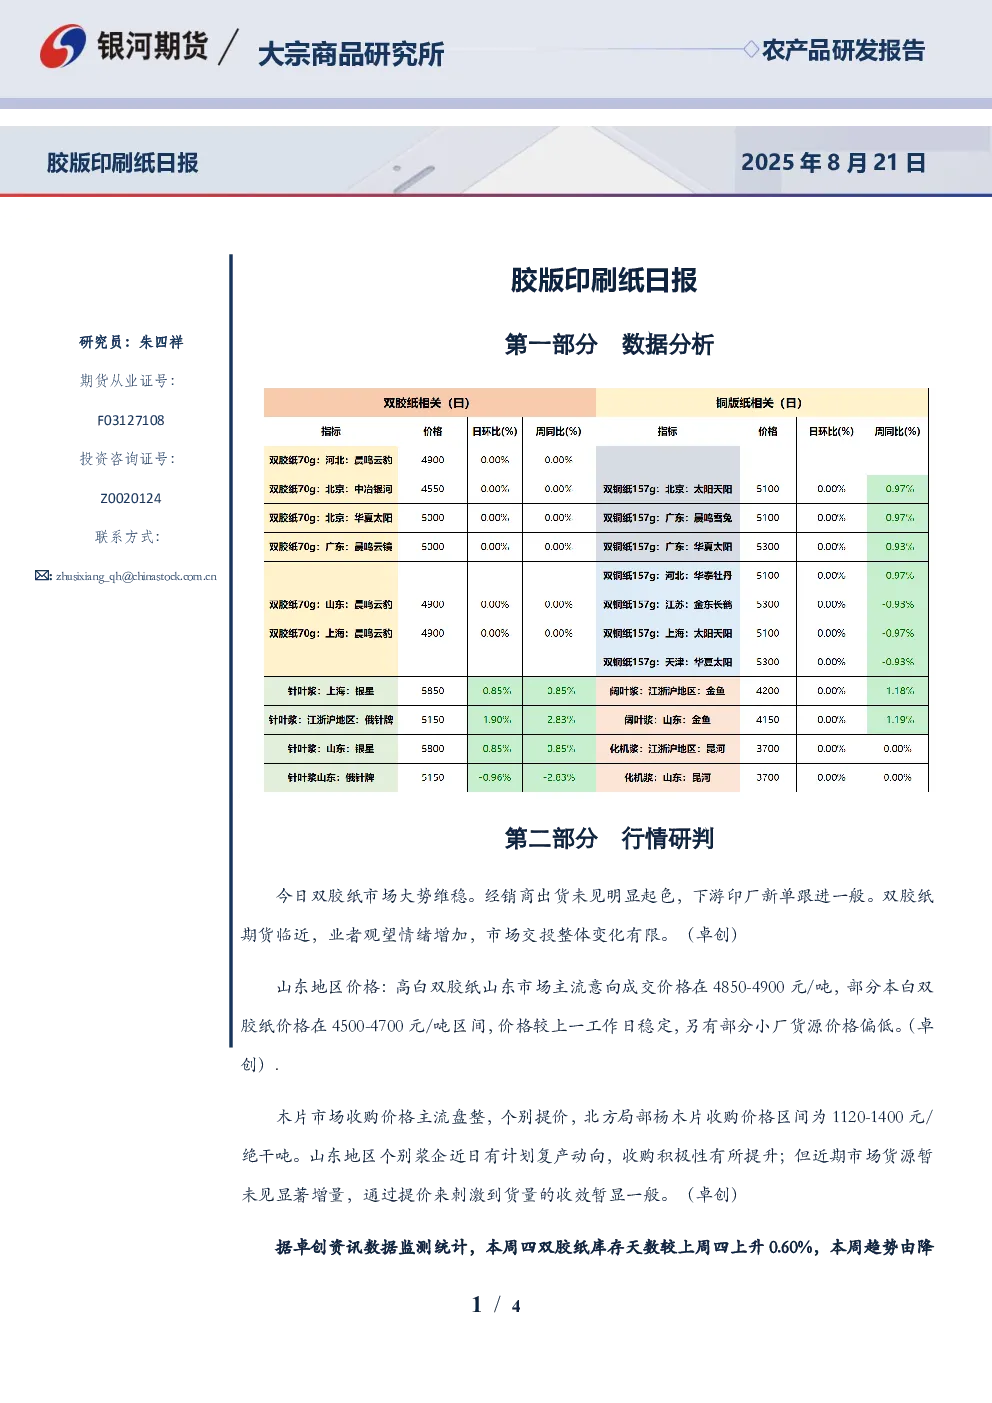
数据分析
- 今日双胶纸市场维稳,经销商出货未见明显起色,下游印厂新单跟进一般。
- 双胶纸期货临近,业者观望情绪增加,市场交投整体变化有限。
- 山东地区高白双胶纸主流意向成交价格在4850-4900元/吨,部分本白双胶纸价格在4500-4700元/吨区间,价格较上一工作日稳定。
- 木片市场收购价格主流盘整,个别提价,北方局部杨木片收购价格区间为1120-1400元/绝干吨。
- 山东地区个别浆企计划复产,收购积极性有所提升,但市场货源暂未见显著增量,提价刺激收效一般。
- 本周四双胶纸库存天数较上周四上升0.60%,本周趋势由降转升。
- 本周双胶纸开工负荷率在48.52%,环比下降0.16个百分点,降幅环比收窄0.34个百分点。
- 本期双胶纸产量20.8万吨,较上期增加0.1万吨,涨幅0.5%,产能利用率56.4%,较上期上升0.1%。
- 本期双胶纸生产企业库存117.8万吨,环比增幅1.2%。
逻辑分析
- 本周停产工厂暂未大面积复产,部分纸机转产/交叉排产,个别产线计划内检修,大型工厂多稳定排产。
- 需求:季节性印刷订单进入收尾阶段,社会面订单未见提振。
- 纸价已至盈亏线附近,工厂为保证利润,挺价意愿偏强。
- 木浆延续低位,港口库存偏高,供应宽松,现货报价整体平稳,实际成交以刚需小单为主。
- 成本方面:山东地区针叶浆5850元/吨,跌50元/吨;阔叶浆4150元/吨,稳;化机浆3700元/吨,稳。
相关附图
- 图1:双胶纸产量趋势。
- 图2:双胶纸场内库存趋势。
- 图3:双胶纸社会库存趋势。
- 图4:双胶纸生产利润趋势。
研究结论
- 双胶纸市场当前维稳,供需两端均表现平淡,价格稳定。
- 下游需求疲软,工厂挺价意愿强,但市场整体库存上升,供应宽松。
- 木浆价格低位,对双胶纸成本支撑有限。
- 预计短期内市场维持稳定,需关注下游订单恢复情况和浆价变动。