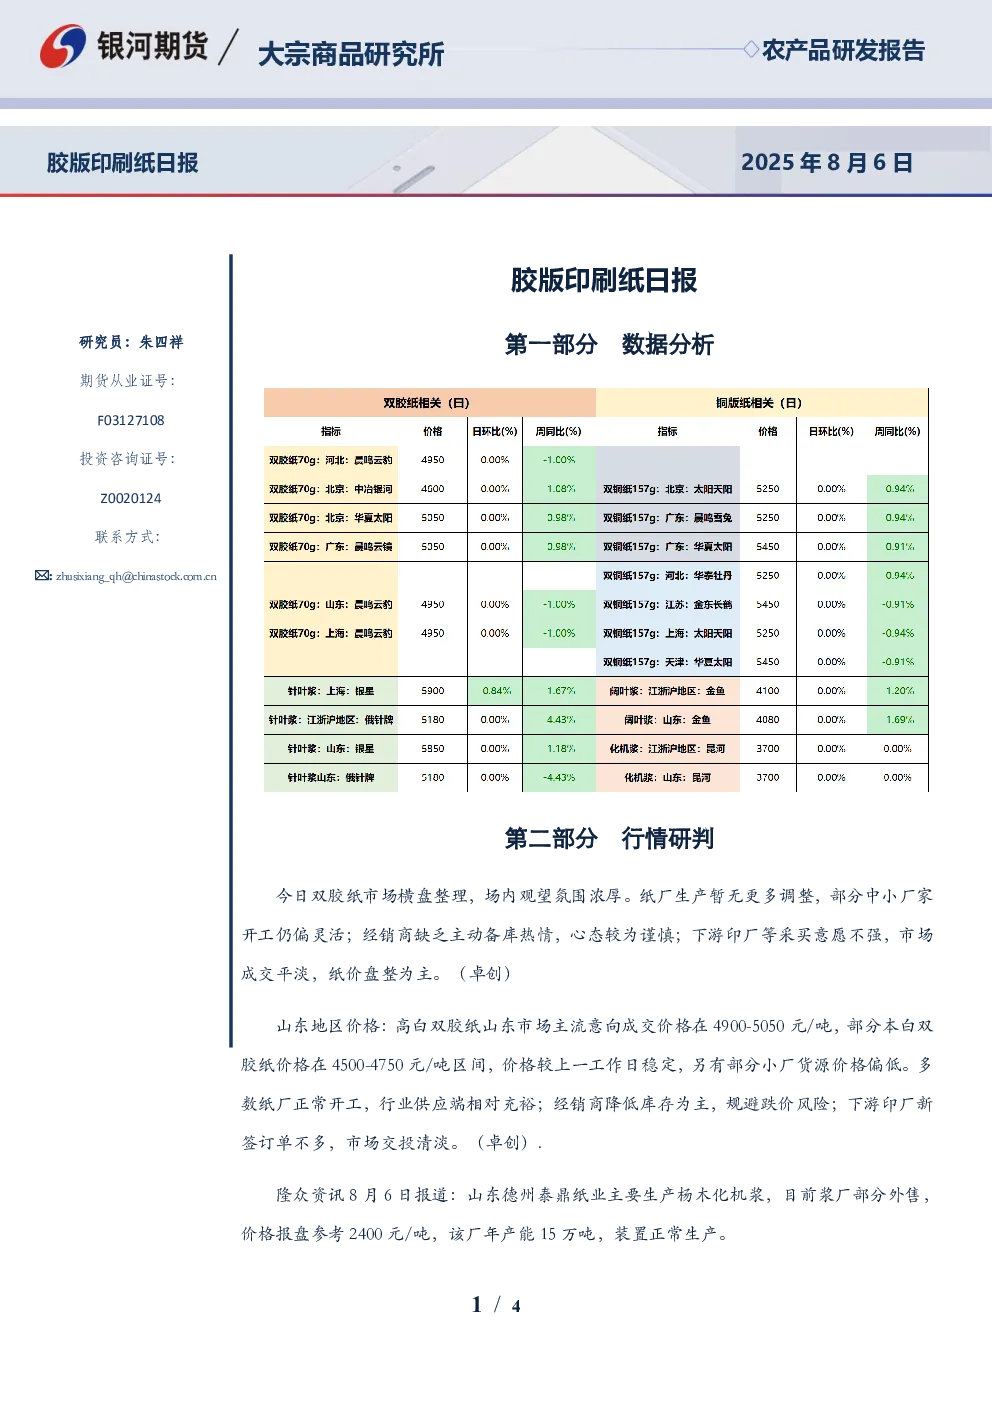
数据分析
今日双胶纸市场横盘整理,场内观望氛围浓厚。纸厂生产暂无更多调整,部分中小厂家开工仍偏灵活;经销商缺乏主动备库热情,心态较为谨慎;下游印厂等采买意愿不强,市场成交平淡,纸价盘整为主。山东地区高白双胶纸主流意向成交价格在4900-5050元/吨,部分本白双胶纸价格在4500-4750元/吨区间,价格较上一工作日稳定。多数纸厂正常开工,行业供应端相对充裕;经销商降低库存为主,规避跌价风险;下游印厂新签订单不多,市场交投清淡。隆众资讯报道,山东德州泰鼎纸业主要生产杨木化机浆,目前浆厂部分外售,价格报盘参考2400元/吨,该厂年产能15万吨,装置正常生产。
逻辑分析
停产工厂暂未大面积复产,纸机转产/交叉排产情况存在,随着新增装置生产趋稳,行业产能利用率环比略有上升。消费端社会面订单跟进有限,但秋季出版订单开始供货,使得行业供需关系部分缓和,整体仍处于供需双弱的局面。下游包装厂、印厂等采购谨慎,无明显补库意愿。由于纸价已至盈亏线附近,工厂为保证利润,挺价意愿偏强。木浆延续低位的态势,港口库存偏高,供应宽松,现货报价整体平稳,实际成交以刚需小单为主。成本方面:山东地区针叶浆5850元/吨,稳;阔叶浆4080元/吨,稳;化机浆3700元/吨,稳。
新增产能
玖龙纸业(北海)有限公司PM56生产线成功开机出纸,该生产线纸机主体设备由台湾裕力提供,流浆箱由芬兰维美德公司提供,纸机幅宽7250mm,设计车速1000m/min,可年产25万吨高档文化纸。玖龙纸业(北海)还在建一条文化纸生产线PM55,预计今年年底投产。智利Arauco公司计划于2027年下半年投入运营,届时其产能将增至每年380万吨,比原计划高出8.5%。
相关附图
- 图1:双胶纸产量
- 图2:双胶纸场内库存
- 图3:双胶纸社会库存
- 图4:双胶纸生产利润
研究结论
当前双胶纸市场整体处于供需双弱局面,价格横盘整理。虽然新增产能逐步释放,但短期内市场供需关系仍将维持平衡。工厂挺价意愿强,下游采购谨慎。木浆价格稳定,成本端支撑有限。未来需关注秋季出版订单的进展及新增产能的影响。